

 會員專享


在市場預期和央行計劃放緩貨幣緊縮步伐的同時,澳洲和美國出現了通脹反彈的跡象(核心月度通脹率最近加速上升)。日本是唯一在這種趨勢面前沒有採取甚麼應對措施的發達經濟體。日本過去兩年的通脹變化不小:從2020年底的-1.2%上升到2022年底的+4.0%--超過5%的增長,與G7集團中其它6個國家大體相當。
日本銀行(BoJ)一直在押注於下跌的趨勢。這是一個好的賭注嗎?這在很大程度上取決於通脹壓力的來源。通脹的衝擊最多可以被分為兩部份:全球共同的與本地特有的,但這涉及到推測甚麼導致日本國內的通貨膨脹,甚麼導致外部的通貨膨脹。然而,如果沒有經歷一個完整的通貨膨脹周期(下降部份仍未實現),這種推測很有可能是錯的。
直觀地說,供應帶來的衝擊比需求更迅速地傳遞給通貨膨脹。Covid或戰爭導致相關原料的短缺迅速推高了價格,但刺激性政策卻緩慢地恢復著信心。近期國際大宗商品價格的急劇下降表明,現在供應短缺應該不再是一個問題,物流也不應該是一個問題,這可以被波羅的海乾散貨指數的低迷所印證。到目前為止,供應方面的論證已經越來越少,剩下的就是需求方和貨幣過剩方面的論證。
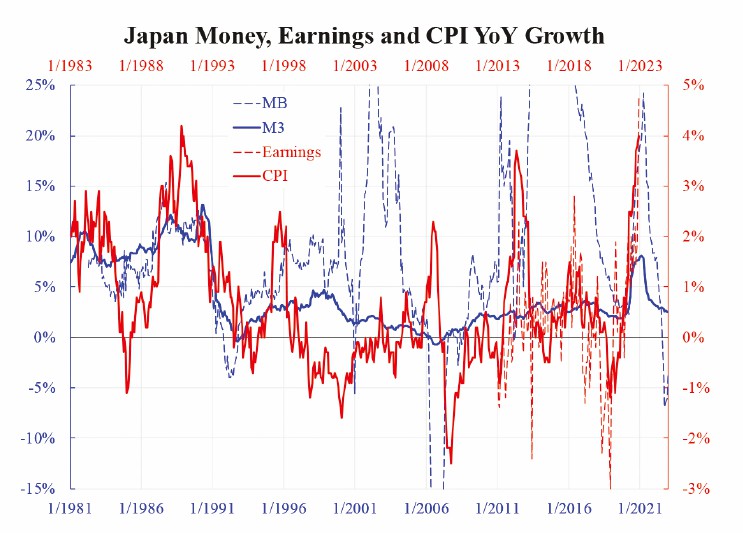
要使貨幣寬鬆政策產生真正的效果,我們應該觀察到工資的增長。試想一下,如果你是老闆,面對著更強勁的市場需求;你首先會支付更高的工資,以招募更多的員工。這在日本這樣以服務業為主的發達經濟體中尤其如此。附圖顯示了總的現金收入增長與價格通脹的對比情況。由於兩者基本上同步,所以前者不能預測後者,但無論是工資還是物價通脹,共同的來源仍然是寬鬆的政策。
正如我們之前所討論的,貨幣擴張通常會領先價格1.5到2年。以前的貨幣擴張是無效的,因為基礎貨幣(MB)沒有支撐廣義貨幣(M3)的增加,或者乘數效應很低。這一次M3增長強勁,但沒有持續太長時間。即使不加息,現在基礎貨幣也在逐年縮減,這表明已經出現了事實上的緊縮。根據過去廣義貨幣和工資/物價增長之間的關係,日本央行押注通脹將很快回落。
這種說法,原則上是有道理的,但從經驗上看,通貨膨脹只能延遲或非常緩慢地回落。現代學者傾向於認為,工資-價格螺旋效應,即就業市場的過熱助長了價格上漲,是穩固的並且難以解決的。這正是G7集團中其它6國所面臨的情況,使日本不能倖免於通脹陷阱。
本文編譯自「Japan's Inflation Is Not Different From Other G6 Countries」,原文刊載在英文大紀元◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores





