會員專享

——真「北都價」若成常態,「高地價、高樓價、高毛利」遊戲規則恐怕要重寫
北部都會區第一個「片區開發」項目終於開標,結果最搶眼的,不是京東進駐,不是6,000個職位,也不是168億元總投資,而是一個香港人很久沒有在賣地新聞見過的數字:地價四百幾蚊一呎。
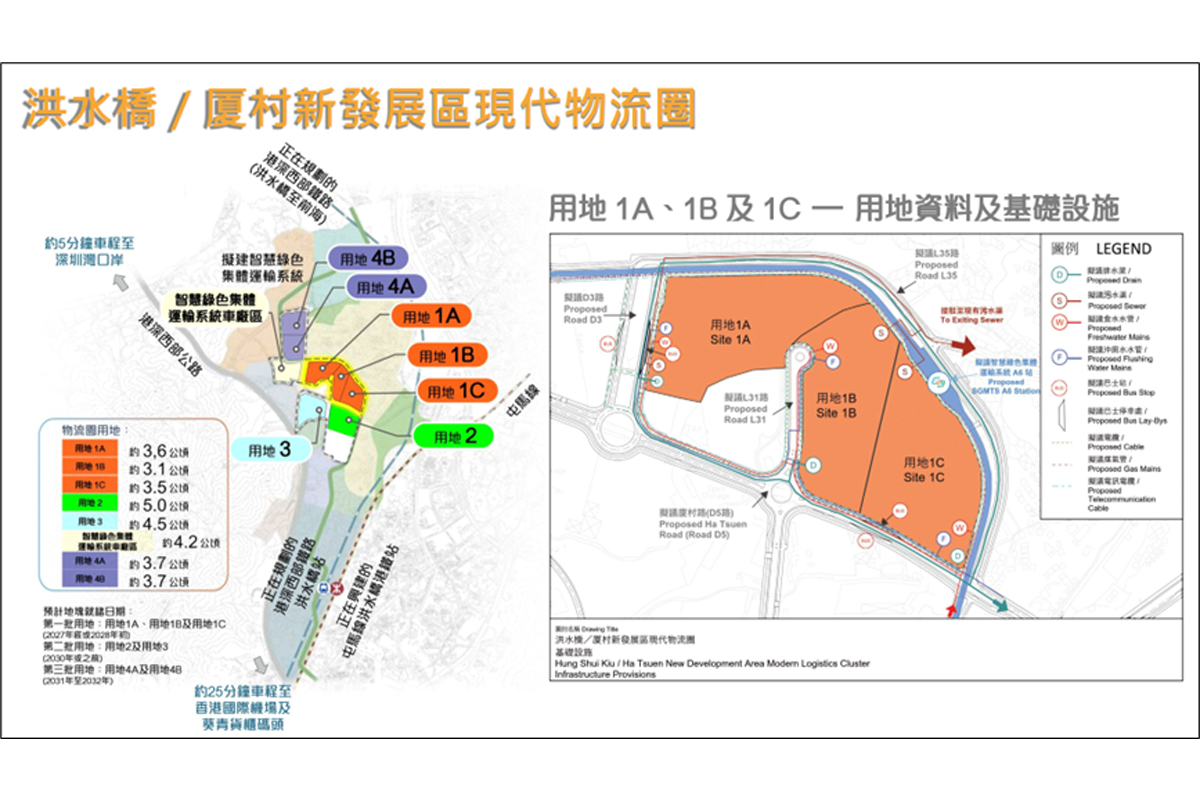
洪水橋/厦村新發展區近11公頃片區,由中國海外牽頭,聯同招商局置地、華潤置地、中旅投資、京東及信置組成財團,以10.3億元投得。
今次不是傳統「價高者得」。政府採用雙信封制,價格建議只佔30%,其餘70%看產業、發展方案、執行能力等。中標財團除了起住宅,還要發展智慧物流中心、平整土地、興建公共空間及部份設施。
因此,直接拿10.3億元除以樓面面積,然後大叫「政府賤賣土地」,並不準確。
但樓市從來不是會計考試。
市場第一眼看到的是:10.3億元。
再計財團實際取得的3幅住宅地及一幅企業及科技園用地,約236萬平方呎樓面,折合每呎樓面地價約435元。
這個435元,才是今次最麻煩的地方。
因為幾個站之外,另一個會德豐北都「頭炮」住宅項目PARK SILICON,2021年投地時樓面地價是8,499元一呎。
一邊四百幾,一邊八千幾。
當然不能直接比較,但市場一定會比較。
同一個北都,兩套土地成本
PARK SILICON的地是傳統住宅地,發展商買地、起樓、賣樓,條數相對直接。
洪水橋完全不同。財團接手的不是一幅乾乾淨淨的住宅地,而是一個小型城市發展工程。除了住宅,還要做產業、物流、平整土地和公共設施。
中標財團估計總投資達168億元。若粗略把168億元攤分至財團實際發展約236萬平方呎樓面,每呎已超過7,000元;若連整個片區約477萬平方呎住宅及產業樓面一併攤算,又大約是3,500元,而當中已包括地價、建築開支、利息成本。
所以,435元不是完整成本。
問題是,它是一個公開的地價。
樓市最怕的正是這種數字,因為成交價一旦出現,就會變成參考價。
如果洪水橋只是一次特殊安排,幾百元一呎很容易解釋:首個試點、產業綑綁、基建責任多、投資期長,不能與普通住宅地相比。
但洪水橋之後還有粉嶺北,再之後有新田科技城。
假如下一個片區又是幾百元、千多元,再下一個仍遠低於過去傳統住宅地價,市場的理解便會慢慢改變:
原來這才是新的「北都價」。
到時受到衝擊的,就不只是政府賣地收入。
買貴了的土地,不會自動變便宜
PARK SILICON是很好的例子。
會德豐2021年以約41.85億元投得古洞北地皮,樓面地價每呎約8,499元,當時更創古洞新發展區地價新高。
5年前8,499元買入,今天不會因為洪水橋出了個435元,政府便退回差價。
土地成本已經鎖死。
假設一個發展商每呎土地成本8,500元,另一個發展商在新制度下取得住宅發展權,直接土地成本低一大截,即使後者還要負責其他基建及產業投資,兩者的成本結構仍可能完全不同。
但最後兩間公司賣的是甚麼?
都是住宅。
買家不會因為發展商當年買貴了地,就願意多付幾千元一呎替它埋單。
這是樓市最無情的一條數:
你的歷史成本,是你的問題,不是買家的問題。
所以洪水橋真正值得PARK SILICON以及其它北都項目留意的,不是435元能否與8,499元直接比較,而是未來幾年北都會不會出現一批成本結構明顯較低的新供應。
只要答案是「會」,舊有高價土地便會受到壓力。
政府開始不靠賣地賺盡?
香港過去的土地制度,其實形成了一個非常成熟的循環。
政府高價賣地,發展商把地價計入成本;新樓售價提高,又支持附近土地估值;下一幅地再以更高價格推出。
高地價、高樓價,再支持下一輪高地價。
發展商在其中既賺發展利潤,也享受土地升值。
這也是香港大型地產商過去最值錢的本領之一:不只是識起樓,而是識買地。
買農地、等規劃、補地價、換地、建立土地儲備,再等鐵路、公路、人口和商業活動進場。很多時真正的大錢,在打第一口樁之前已經開始賺。
洪水橋卻出現另一套玩法。
政府似乎不是要把每一蚊土地價值全部變成庫房收入,而是願意少收部份現金地價,換財團替政府承擔發展責任。
換句話說,政府由「賣地」變成某程度上的「用土地買服務」。
你替我起住宅、引入企業、創造職位、發展物流、平整土地、做公共空間,我便不一定要求你在地價上出到最高。
這也是為甚麼價格只佔30%。
如果這種模式大量使用,香港土地財政便可能出現一個頗大的轉變:政府取得的回報,不再全部反映在Land Premium,而部份變成產業投資、基建、就業和日後經濟活動。
政策上未必有問題。
但帳一定要計清楚。
10.3億是不是「益央企」?
今次財團陣容尤其敏感。
中國海外、招商局、華潤、中旅,再加京東和信置。當中多家具有央企或大型內地企業背景。
當一幅接近11公頃、包含大量住宅發展權的北都土地,以10.3億元批出,社會有人問一句「政府是不是益自己人」,並不出奇。
政府要回應這種質疑,最有效的方法不是一句「不能直接比較地價」,而是把整盤數攤開。
政府因雙信封制少收了多少潛在地價?
財團因此要多承擔多少土地平整、公共設施及產業投資?
這些責任的合理市場價值是多少?
京東等企業進駐帶來的投資和就業承諾如何執行?如果日後未能做到,又有甚麼罰則?
只要這些數字透明,10.3億元究竟是「賤賣」,還是政府用土地換取另一種經濟回報,自然比較容易判斷。
反過來說,如果政府只強調「六大企業投下信心一票」,卻不把交換條件講得清楚,435元這個數字自然會一直纏住市場。
何況還有另一個不容忽視的訊號:招標前意向不少,正式埋門卻只有兩份標書。
這至少反映發展商面對投資期長、資金龐大、產業營運陌生、樓市前景未明的片區項目,出價相當審慎。
所謂「信心一票」,究竟值多少錢?10.3億元本身已經提供了一個頗有趣的答案。
真正受到挑戰的是香港地產商的高毛利模式
香港地產商當然不會因為435元就突然無錢賺。
168億元的大型發展,本身有大量生意:住宅、建築、物流、商業、資產管理,以至日後基金化、REIT或其他資產退出安排,都可能產生回報。
改變的是錢從哪裏賺。
過去最理想的模式,是早年取得土地,樓價及地價一路升,既賺土地升值,也賺住宅發展毛利。
片區模式則可能變成:投入大量資本,做十年甚至更長時間,住宅賺一部份、基建一部份、產業營運一部份,最後再靠長期資產收益取得整體回報。
以前是問:「這幅地賺幾多?」
以後可能變成:「這個片區十幾年的IRR有幾多?」
這正好是央企、大型綜合企業較熟悉的玩法。
它們資金來源多,投資年期長,旗下又有地產、基建、物流、商業等不同板塊,不一定要求住宅一項業務提供全部回報。
香港傳統地產商如果仍然只靠「買地—起樓—高毛利賣樓」這條公式,競爭環境確實可能越來越不一樣。
未來最值錢的本領,未必是囤了多少地,而是有沒有能力把一整個區營運起來。
北都會不會變成香港的「低成本住宅工廠」?
問題不是洪水橋明天把PARK SILICON樓價打低多少,而是新的低成本土地供應會不會一幅接一幅出現。
如果有,發展商之間便可能出現以前不太明顯的成本戰。
有人有條件減價,有人沒有。
435元究竟是特價,還是新常態?
現在便宣布香港「地產霸權」玩完,當然太早。
洪水橋只有一個樣本,而且項目性質特殊。
真正重要的是下一幅。
粉嶺北怎樣招標、多少人入標、政府給多少分予價格、最後地價多少;然後再看新田科技城。
如果第二、第三個片區的土地價格回復正常,洪水橋435元自然只是一個特殊案例。
但如果洪水橋幾百元,粉嶺北也是低價,新田科技城仍然如此,事情便完全不同。
435元就不再是一個價錢,而是一項政策。
到那時,需要重新估值的不只是幾個北都新盤,而是香港沿用了幾十年的地產發展模式。
所以洪水橋這次最值得記住的,未必是10.3億元,也未必是435元。
而是它第一次把一條香港地產界多年來很少需要認真回答的問題,放到桌面上:
如果土地不再愈賣愈貴,香港地產商過去那套高毛利,還可以靠甚麼維持?
435元可能只是一次特殊價。
也可能是第一聲槍響。
真正答案,要看下一幅北都土地開甚麼價。
(編者按:本文僅代表專欄作者個人意見,不反映本報立場。)◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores