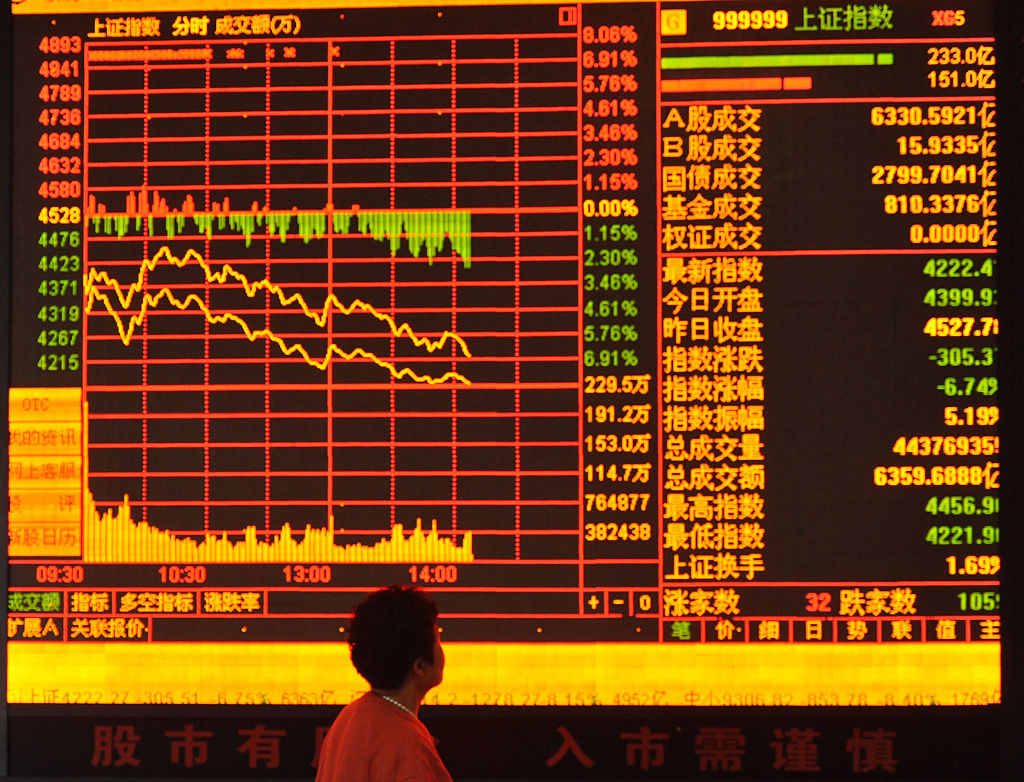


據大陸「時代財經」報道,今年三季度是「9.24」政府強力救市啟動兩年來,A股指數表現最黯淡的一個季度,上證指數季度內回落超6%,9月30日收報3842.19 點。
20年前,2007年10月16日,上證指數衝上6124.04點,創下歷史最高紀錄。此後近20年,中國經濟的體量發生了巨變,上市公司數量也大幅增加,但這個紀錄至今仍未被突破。不但沒被突破,而且相差兩千多點!
與之相比,同樣的20年裏,納斯達克綜合指數經歷了金融危機、互聯網泡沫餘震、疫情暴跌、加息周期等多輪劇烈調整,卻一次又一次突破歷史高點;其中僅2017年就創下72次歷史新高,今年又多次刷新歷史高位,9月21日、22日連續創收盤紀錄,9月22日收於27244點。
盤點中國股市的歷史與現狀,我認為至少有五個問題值得我們追問。
第一問:中國資本市場究竟首先應該為誰服務?
這是最根本的問題。
資本市場當然有融資功能。企業缺錢,可以上市;企業擴張,可以再融資。對於一個正在工業化、現代化的經濟體而言,這種功能非常重要。
但融資並不是資本市場的終點。投資者把錢交給企業,不是為了做慈善。一個健康的資本市場應該形成這樣一個循環:居民把資本投入市場,企業通過融資獲得資金,並利用這些資金實現企業成長和利潤增長;企業再通過分紅和股票回購,把利潤的一部份返還給股東,同時通過業績增長推動股價上漲,使股東財富隨之增長。財富效應又會吸引更多居民的長期資本進入市場,從而形成一個「居民資本投入—企業成長—股東獲益—財富增長—資本再投入」的良性循環。
可縱觀中國股市,卻長期存在著重融資、輕回報的明顯傾向。
2011年,《中國經濟周刊》曾刊文引用市場人士的批評,稱中國資本市場存在「一邊倒偏向籌資者利益」的問題。這個問題迄今仍很嚴重。
正因為如此,我們必須追問:中國資本市場究竟應該是企業的融資機器,還是企業與投資者共享成長的機制?
如果企業從市場拿錢很容易,而投資者長期獲得回報卻很困難,那麼這個資本市場的利益結構顯然不是良性循環。
第二問:為甚麼中國經濟增長了 大多數股民卻沒變富?
這是第二個更深的問題。
2001年至2005年,中國經濟曾經連續多年高速增長,但上證指數卻從2245點一路跌到998點。
今天的問題更加明顯,中國經濟規模比2007年大得多,產業結構也發生了巨大變化,但上證指數仍然沒有回到2007年的6124點。
所以,中國的GDP增長不等於股市上漲。更準確地說,雖然中國經濟增長了,但上市公司股東的財富卻並沒有同步增長。
為甚麼?
因為GDP創造出來的財富,並不會自動進入股民口袋。在中國的經濟體制下,它更多的變成了政府的財政收入,企業和銀行的利潤,固定資產投資,房地產財富,國有資本收益……只有其中一部份才最終成為上市公司股東可以分享的收益。
正因為如此,我們也必須追問:為甚麼中國經濟增長了,大多數股民卻沒有變富?
第三問:為甚麼中國股市如此「熱鬧」 普通投資者卻沒有獲得相應的長期財富增長?
這是A股最值得玩味的悖論之一。
交易活躍,不等於投資者賺錢。
2025年,中國證券交易印花稅收入達到2035.34億元,同比增長57.8%。中共財政部明確表示,主要原因之一是股票市場交易額超出預期。
需要說明的是,印花稅不是股民虧損稅。它主要與證券交易有關。也就是說,股票上漲,可以交易;股票下跌,也可以交易;投資者賺錢,可以產生交易;投資者虧錢,同樣可以產生交易。
於是就出現了一個非常有意思的現象:中國股市可以創造幾十萬億、甚至幾百萬億的巨額成交額,但這並不意味著參與其中的投資者整體獲得了同等規模的財富。甚至可以出現這樣的情況:股民反覆交易,券商從中獲得手續費,財政獲得印花稅,市場獲得巨額成交量,但普通投資者卻沒有因此獲得相應的長期財富增長。
這究竟是為甚麼?
這個問題同樣值得我們追問。
第四問:為甚麼20多年前吳敬璉提出的「賭場論」 今天仍然值得討論?
2001年,中國著名經濟學家吳敬璉曾把當時的中國股市比作「很不規範的賭場」。
後來他自己專門解釋過,他並不是認為股票市場本身就是賭場,更不是主張關閉股市。他批評的是,中國股市違規違法盛行,訊息不對稱嚴重,有些人能夠「看別人的牌」,甚至作弊和詐騙。
2014年,當A股再次出現大漲時,吳敬璉又提醒,股市上漲不能掩蓋制度缺陷。他特別指出,股市最容易出問題的地方就是訊息不對稱,應該加強訊息披露,防止內幕交易和操縱市場損害普通投資者。
更值得注意的是,他後來談到中國股市時,直接指出,「股市紅利沒有惠及全民,小投資者虧損嚴重,證券市場有太多的尋租腐敗空間。」
這其實已經超出了「賭場論」。因為吳敬璉把問題深化到了中國資本市場有沒有公平的規則?
結合中國股市的現狀,這個問題可以說仍然沒有得到解決,仍然需要我們追問。
第五問:為甚麼美國股市能夠把企業成長變成股東財富 而A股長期沒有做到?
這可以說是最核心的一問。
美國股市當然不是天堂。納斯達克也經歷過互聯網泡沫,也經歷過2008年金融危機、2020年疫情暴跌和2022年的加息衝擊。
但它有一個非常重要的特徵,就是企業成長可以持續轉化為股東回報。
企業賺錢,利潤持續增長,企業通過分紅和股票回購,推動股票收益增長,並進一步帶動股格上漲。隨著股價上漲,居民的退休帳戶和投資帳戶資產隨之增加,財富效應又會吸引更多長期資金進入股市,最終形成一個「企業成長—股東獲益—居民財富增長—長期資金入市」的良性循環。
而中國股市過去長期存在另一種循環:從融資需求出發,通過IPO和再融資不斷增加股票供給,投資者則承擔由此帶來的價格風險。市場在反覆波動中,進一步刺激投資者頻繁交易,手續費和印花稅隨之增加,但這種高頻交易並沒有相應轉化為投資者長期而穩定的財富效應。
過去20年裏,中國股市經歷了多少牛熊?企業融資了多少錢?政府收了多少印花稅?券商賺了多少手續費?這些當然都值得統計。但我認為,最應該統計的其實是另外一個數字:20年前把錢交給中國股市的普通投資者,今天到底有多少人真正因為中國經濟的增長而變得更富?
就此而論,中美股市最大的區別,不在於某一年誰漲得多,而在於資本市場能不能把企業創造的財富穩定地傳遞給資本的所有者。
為此,我們有必要追問:
同樣是資本市場,為甚麼美國可以形成「企業成長—股東財富—長期資金」的循環,而中國卻長期沒有形成同樣強大的財富效應?
上述五個問題其實都指向一個更根本的問題:
20年沒創新高,中國股市究竟是誰的股市?
這個市場究竟是一個讓普通投資者分享經濟增長成果的財富市場,還是一個更有利於政府、上市公司以及擁有訊息、資源和資本優勢者的融資與交易市場?
換句話說,中國股市究竟是股民的股市還是政府和權貴的股市?
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores