

美國獨立智庫媒體ChinaTalk(中國談話)邀請榮鼎集團(Rhodium Group)合夥人、戰略與國際研究中心(CSIS)高級研究員羅根·懷特(Logan Wright)共同對懷特的《破碎的中國》(Broken China)一書進行討論。
懷特談到,《破碎的中國》核心觀點是中國經濟已經幻滅,中共過去依靠信貸、投資、房地產和政府主導融資推動增長的模式已經走到盡頭,如不進行深層財政和金融改革,未來只能接受長期低增長,並越來越依賴出口。但反過來,中共這種調整最終會影響全球貿易、產業布局和供應鏈安全。
懷特還談到,中共與西方之間已不存在系統性的經濟競爭,只剩下軍事和工業韌性方面的競爭。
信貸擴張埋下長期隱患
2008年全球金融危機後,中共採取大規模信貸和投資刺激政策。中國銀行體系的資產規模迅速膨脹,不到十年時間裏增加的信貸規模達到全球經濟史上罕見的水平。
最初,這種政策確實發揮了逆周期作用,基礎設施、房地產和製造業投資迅速擴大,經濟保持較高增長。但隨著投資規模不斷增加,新增信貸越來越難找到具有足夠回報的項目。
2012年至2016年間,金融體系進一步發生變化。銀行新增資金越來越多流向房地產開發商、地方融資平台以及第三方資產管理機構,融資來源也從傳統存款轉向財富管理產品等非存款負債。影子銀行迅速發展,大量資金繞開傳統銀行監管進入風險更高的領域。
然而,投資規模擴大沒有帶來相應的生產率提升。越來越多資金用於維持已經存在的投資和債務,而不是創造新的經濟增長動力。
隨著金融風險不斷積累,中共開始去槓桿,影子銀行受到壓縮,金融體系重新向國有銀行和國家控制的金融機構集中。金融穩定得到優先考慮,但資本配置效率也受到影響。
房地產只是經濟轉型的表面問題
2021年以來中國經濟下行最明顯的表現是房地產危機。房地產及相關產業在高峰時期佔中國GDP約20%至25%。房地產開發、建築、土地出讓以及相關消費共同構成了龐大的經濟鏈條。房地產銷售和投資快速下降後,過去由房地產吸收的資金和需求沒有新的大型行業能夠完全替代。
部份內陸城市出現明顯的房屋供應過剩,而人口增長較快的沿海城市則出現另一種情況:新房建設明顯減少,居民仍存在住房升級需求,但越來越多交易轉向二手樓市場。
這就意味著,簡單通過重新刺激房地產投資,很難恢復過去的增長模式。大量房地產資產需要重新定價,部份項目甚至需要核銷損失。房地產危機真正的問題不只是樓價下跌,而是暴露出過去投資驅動模式的侷限。
核心問題是內需不足
房地產下降以後,中國經濟面臨的更深層問題是國內需求不足。居民消費佔經濟的比重長期受到收入分配、社會保障以及住房等因素影響。過去居民儲蓄較高,同時地方政府和企業承擔大量投資功能,經濟增長更多依賴投資而不是消費。
房地產和基礎設施投資減速以後,居民消費如沒有明顯增加,經濟就缺少新的需求來源。
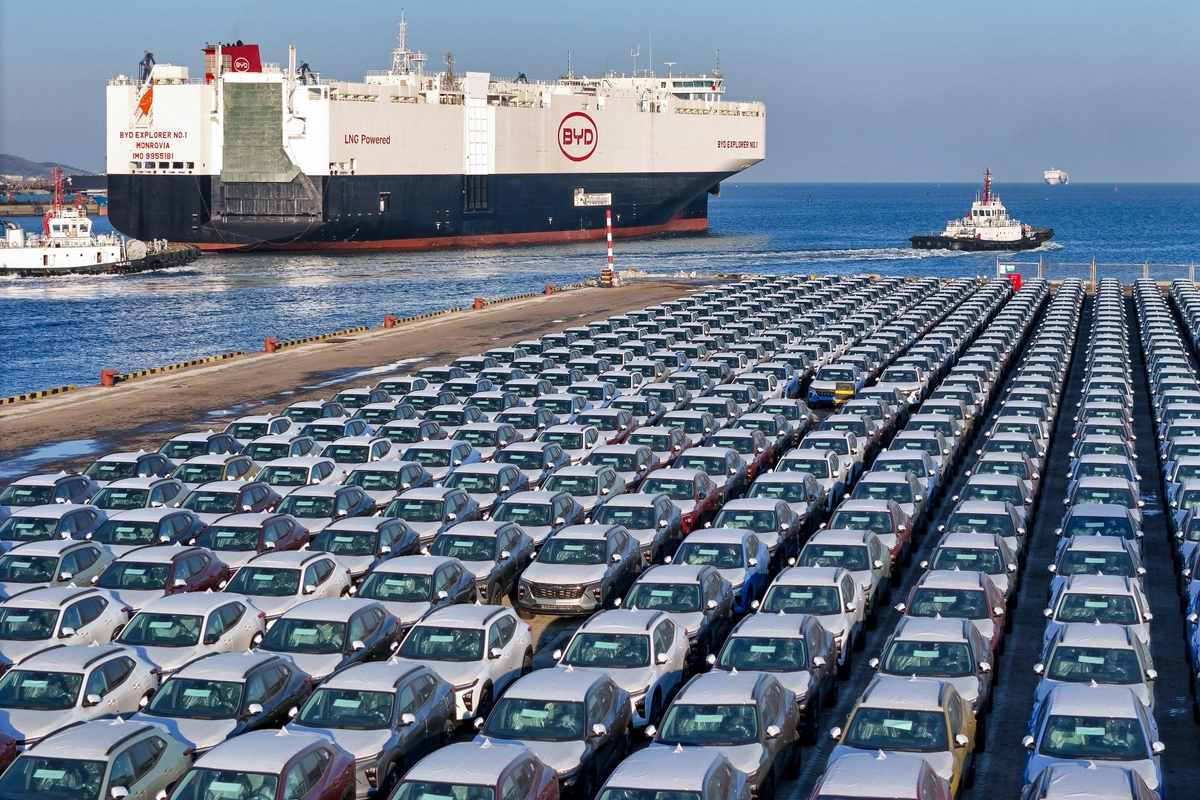
與此同時,中國製造業產能仍然龐大。過去由房地產和國內投資吸收的部份產能,現在需要通過出口尋找市場,使得出口在經濟增長中的作用越來越重要。
問題是,全球需求並不會因為中國擴大生產而同步增加。如果中國繼續提高出口,就得從其它國家和地區搶佔更大的市場份額,如此一來,不僅會增加貿易摩擦,也會影響其它經濟體的製造業投資。
也就是說,中國經濟的外部依賴正在增強。即使製造業繼續擴張,也不代表居民收入、消費和整體GDP能夠恢復過去的增長速度。
「產業冠軍」無法解決就業問題
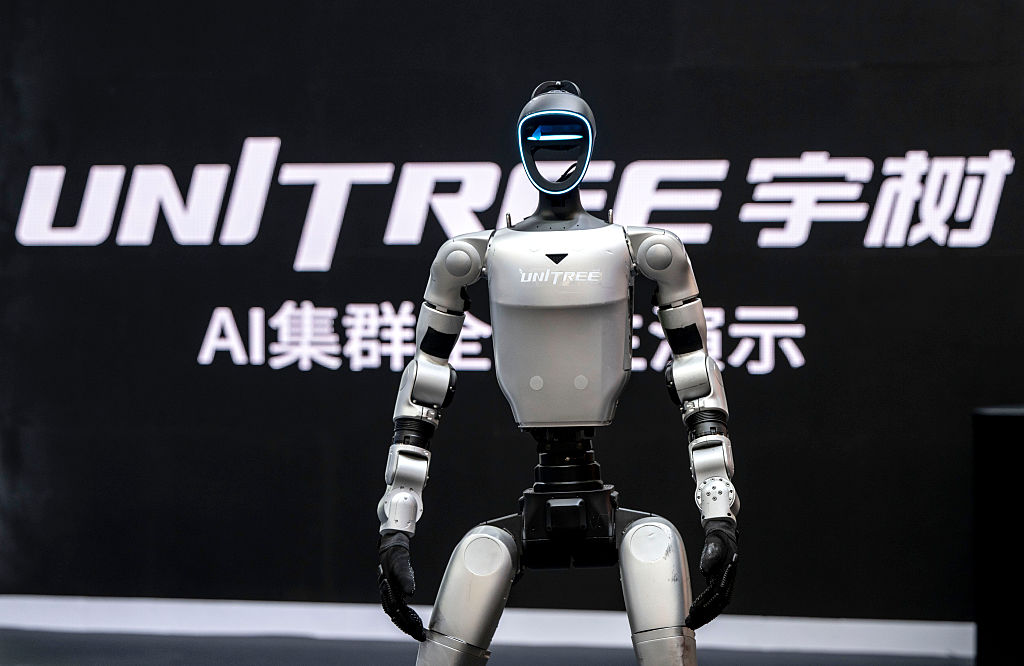
中共近年來把新能源汽車、人工智能、機械人、半導體和先進製造等產業作為新的增長動力。這些產業雖能夠提升技術水平和製造業競爭力,但大多屬於資本密集型產業,而不是勞動密集型產業。
中國每年新增約1200萬至1300萬大學畢業生,而新的勞動力群體規模約1700萬至2000萬人。與此同時,出生率下降和勞動年齡人口減少正在改變勞動力結構。
這造成一個明顯矛盾:一方面,中共希望通過自動化、機械人和AI提高生產率;另一方面又需要創造大量就業崗位。如果企業使用機械人和AI替代更多工人,生產效率是提高了,但沒法解決年輕人就業問題。
這也是中國經濟當前出現「產業升級」和「就業壓力」並存現象的重要原因。一方面,過去通過房地產、基建和製造業大規模投資吸收就業的模式正在減弱,另一方面新興技術產業尚不足以吸收同樣規模的勞動力。
AI能否成為新的突破口?
中共對人工智能被寄予厚望,但問題是:AI到底能夠解決甚麼問題?
中國正在投入巨額資金建設數據中心、AI基礎設施和算力體系。榮鼎集團研究顯示,中國今年超大規模數據中心等AI基礎設施投資約9300億元人民幣,預計明年達到約1.2萬億元。
相比之下,目前全球前沿AI模型的商業收入規模仍然有限。DeepSeek、Kimi等中國模型尚未形成與美國大型AI企業相當的商業收入,部份企業的高估值和資本市場融資在支撐產業擴張。
AI確實可能提高生產率,但同時又可能減少部份就業需求。因此,AI可以成為產業升級工具,卻不等於能夠自動成為解決中國消費不足、就業不足和經濟增長放緩的萬能方案。
中共發展AI還有另外一個目的,即把AI與消費電子、先進製造和供應鏈結合起來,進一步強化產業優勢。這與單純依靠AI創造利潤和就業,是兩個不同的問題。
金融體系重回國家主導
2012年至2016年,中國金融體系曾出現明顯的市場化擴張。影子銀行、財富管理產品和非存款融資快速發展,資金越來越多進入房地產、地方融資平台和民營金融機構。
但風險暴露之後,金融監管重新集中。2018年成立的金融穩定和發展委員會曾負責協調金融監管、整頓影子銀行和減少監管套利。五年後,中央金融委員會和中央金融工作委員會取代原有架構,黨對金融體系的領導進一步加強。
與此同時,反腐、薪酬限制和監管壓力增加,使金融機構承擔資本配置風險的意願下降。銀行更傾向於向國企和具有政府背景的項目提供資金,而不是主動承擔風險尋找新的投資機會。
信貸增速也發生明顯變化。2007年至2016年,中國整體信貸年均增速約18%;2017年至2024年下降至約9%,目前進一步降至約5%。居民貸款甚至出現收縮。
這意味著,金融體系已經從高速擴張階段進入低增長階段。
解決內需得進行財政改革
要真正改變經濟結構,僅僅增加銀行貸款已經不夠。問題是財政收入如何籌集,以及政府如何將收入重新分配給居民。
國際貨幣基金組織(IMF)提出的改革方向包括處理房地產損失、確保預售房交付、關閉部份無法生存的開發商,並在必要情況下為銀行補充資本。
與此同時,中共需要擴大稅基、調整中央與地方之間的財政關係,並增加社會保障支出。
以中國城鄉養老金差距為例。相關改革如果按照每人約13萬元人民幣計算,涉及2.5億至3億人,總規模可能達到GDP的約30%。即使分階段實施,也需要大量財政資源。
這類改革短期成本巨大,但能提高居民可支配收入和消費能力。問題在於,擴大社會保障意味著財政資源需要從投資和產業補貼轉向居民部門。中共經濟體制長期依賴投資拉動經濟增長,要進行這類改革,意味著政府收入和支出結構都需發生變化。
改革為何困難重重
真正困難的並不是提出改革方案,而是改革意味著誰承擔成本。
如果減少地方融資平台、壓縮國企投資,就意味著部份地方政府和國有企業需要減少支出;如果處理房地產壞賬,就需要銀行、開發商、地方政府以及購房者之間重新分配損失;如果增加社會保障,則需要更多財政收入。
過去的高增長模式讓大量利益與現有體系綁定,因此深層改革必然會觸及既有利益。
與此同時,中共近年來進一步強化對金融、經濟和產業政策的集中控制,使金融體系更加重視穩定和政策執行,而不是資本市場自身的風險定價。
因此,中國經濟面臨一個選擇:繼續維持現有模式,接受更低增長和更高的出口依賴;或者進行財政、金融和收入分配改革,承擔短期經濟調整成本。
對全球經濟的影響
《Broken China》認為,中國經濟放緩並不意味著中國製造業影響力同步下降。恰恰相反,即使GDP增長下降,中國仍可能繼續擴大新能源汽車、消費電子、機械設備、AI硬件以及其它製造業領域的全球市場份額。
屆時全球經濟面臨的是:中國經濟增長速度下降,但中國製造業和供應鏈控制力仍然增強;若國內需求不足,中國企業就必須尋找海外需求,進一步壓低部份產品價格,擠壓其它國家的製造業投資空間。
因此,未來中美以及中歐經濟競爭不一定是GDP總量競爭,而可能更多表現為製造業、關鍵技術、供應鏈和產業政策競爭。
美國、歐洲以及其他經濟體需要面對的問題也隨之發生變化:哪些產業需要重新投資,哪些供應鏈需要降低依賴,以及如何在供應鏈安全與消費者成本之間取得平衡。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores