會員專享


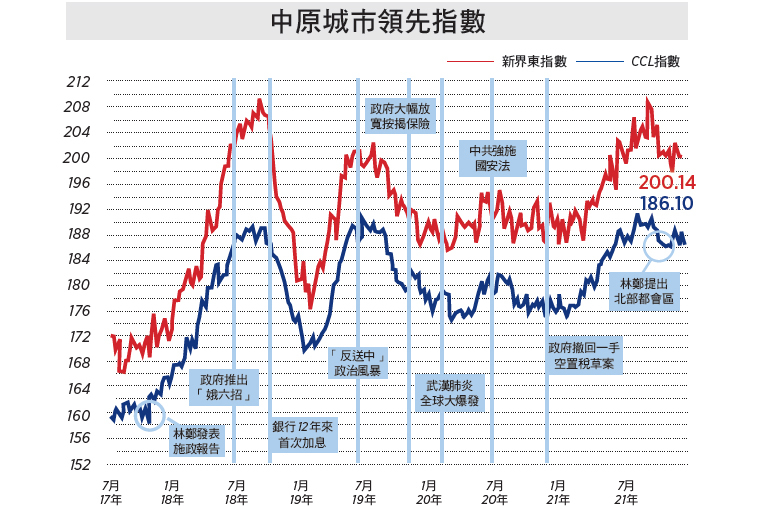
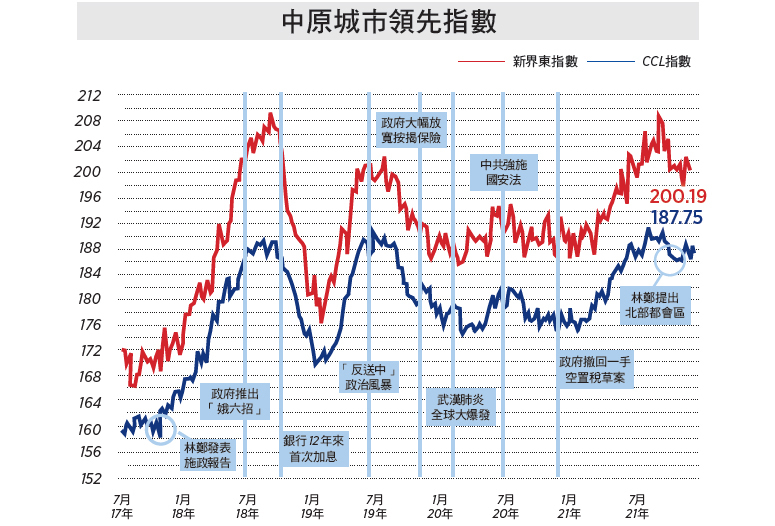
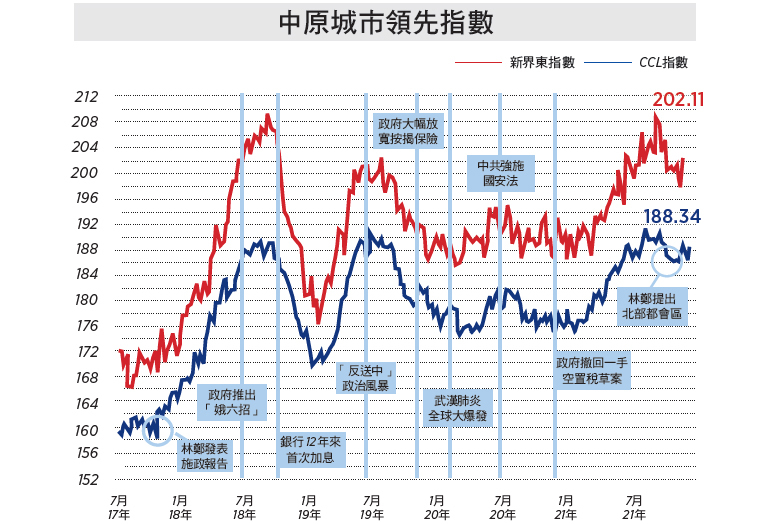
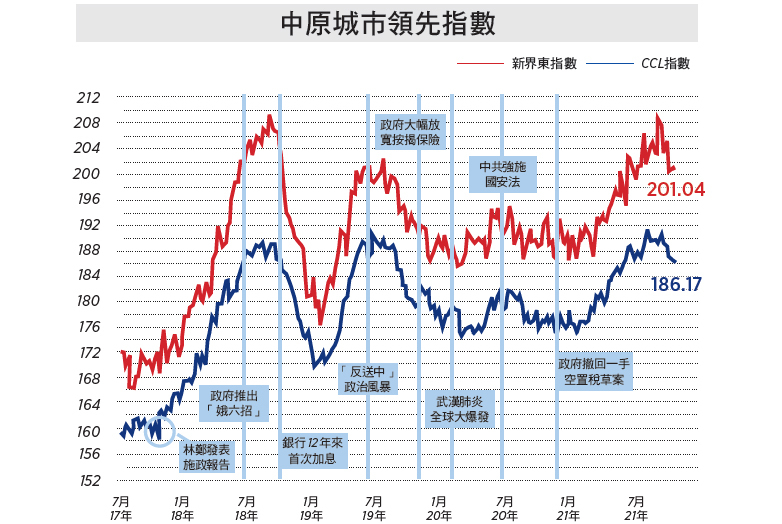
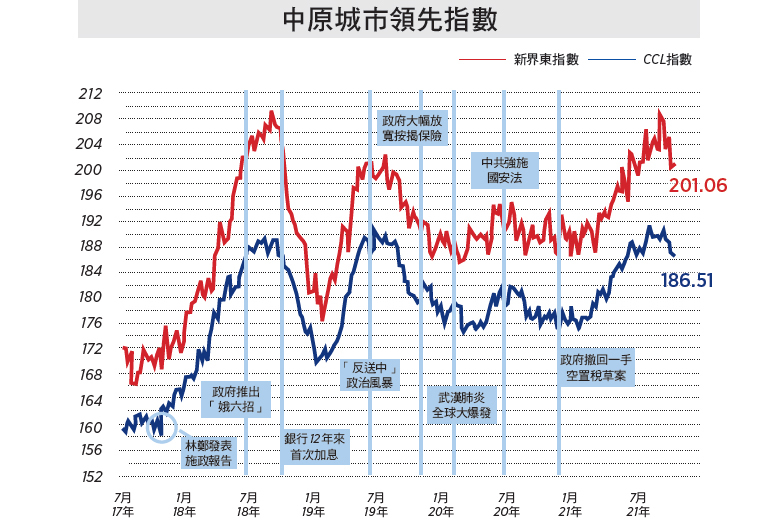
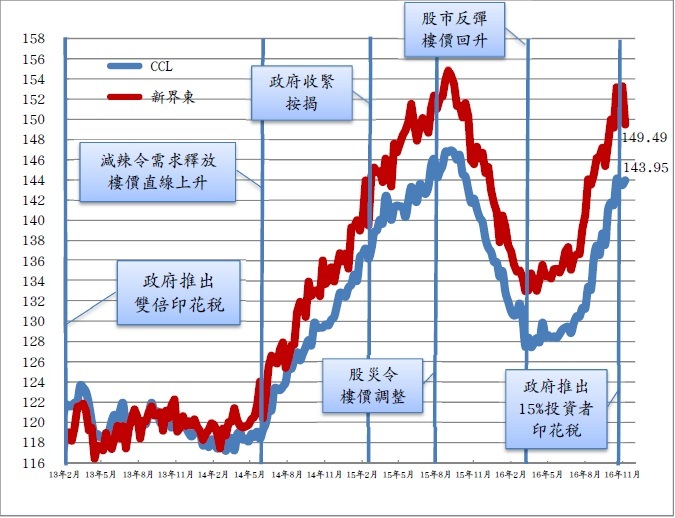
反映二手樓價走勢的中原城市領先指數(CCL)連跌兩周後輕微反彈,最新報143.95,按周回升0.32%。分區指數個別發展,港島及九龍區分別上升1.06%及1.68%,新界東及新界西則分別下調2.46%及0.22%。其餘領先指數亦小幅反彈,大型單位、中小型單位及大型屋苑指數分別上升0.22%、0.35%及0.4%。中原經紀人指數(CSI)最新報53.01。
辣招令租盤需求增
數據滯後,CCL還未全數反映政府新辣招及美國總統大選後金融市場的變化。八大指數有六個上升,九龍區更直逼歷史高位,差距不足0.5%,但新界區樓價下跌,新界東更急跌近2.5%,是表現最差的區份。值得留意的是CSI仍處好淡分水嶺區間,表示代理對後市暫時不太悲觀。
一如所料,政府的新辣招未有對症下藥,反而令業主惜售手中物業,放盤量減少,同時間將換樓成本推高,換樓意欲減退。過去周末十大屋苑二手成交萎縮近三成,但未見業主系統性的劈價求售。業主轉賣為放租情況普遍,理論上租盤增多可令租金下調,但實際情況是租住需求同時上升,因新辣招製造樓價下跌的期望,準買家不願高追,轉買為租,抵銷租盤增加的影響。按地產代理統計,各區放租盤不增反減,剛性需求明顯強勁。供應若未能填補缺口,辣招只能止升,難令樓價回復合理可負擔水平。
另外,政府加辣後首個項目觀塘茜發道住宅用地截標,成交價仍以高出市場上限估值一成批出。儘管政府連番出招,發展商對後市依然樂觀,其中之一的原因是調控措施向一手樓傾斜,而發展商的利潤不單是賣樓營利,還包括二按財務安排、車位、聯營公司管理利潤等。當一手樓主導大市時,二手樓價指數將漸漸失去作用,另文再議。
長息抽升樓價受壓
住宅物業可以出租,租金理論上更可抗衡通漲,被視作長線投資工具,類似永續債券。利率上升將令投資價值下降,價格自然下跌。事實上,去年9月樓價見頂後回落近13%,主要原因是美國啟動加息,預期利率上升。但最終因各種理由不斷推遲加息,長息復再下跌,樓價隨即反彈。
美國總統大選塵埃落定,金融市場隨即出現巨大轉變,對樓市後市走勢不容忽視。十年期美國國庫債券孳息率由1.75%左右急飆60點子至2.35%,引發大規模資金撤出債券市場轉投股市,資金流出新興市場流向美元資產,美匯指數急升。本港銀行結餘開始下降,同業拆息趨升。人民幣連跌12個交易日,預期貶值持續,資金將繼續外流避險。本港第一波衝擊將是H按負擔加重,為樓市起冷卻作用。利率升勢頗急,反映投資者正擔心利率正常化而作出部署。
何謂正常化?以十年期美國國庫債券作指標,過去三十多年處下跌軌,由80年代初高位的15.8厘,跌至最低的1.38厘,平均值處6厘左右,美大選後不足10個交易日已達初步反彈目標2.3%。有專家預測美國3、4年間利率將回歸平均值。若真如此,受制聯繫匯率,香港無可避免跟隨美國加息,且加息幅度隨時超越金管局壓力測試要求,步伐亦會因資金外流而變急,香港樓價勢將大跌。
利率難以「正常化」
問題是利率能否正常化?筆者認為環球諸多客觀因素令利率維持低水平。利率與經濟增長存在一定長期正比關係,經濟增長越高利率亦相對較高,但全球經濟增長仍荊棘滿途。今年8月世銀調低16年世界經濟增長至2.4%,並預測17、18年亦只得2.8及3.0%,仍屬偏低水平。
剛於秘魯舉行的亞太經貿合作會議(APEC)明確指出,保護主義重新抬頭,全球貿易增長面對巨大挑戰。年初世界經濟論壇明確指出科技發展帶來的淘汰將抵銷增長。互聯網帶動消費模式改變,生產者經網上平台直接與客戶聯繫,省卻門市成本令產品價格下跌。格價網站盛行,把同類產品推入割喉式競爭。大陸雙十一網購節銷售額超過1千2百億人民幣,銷售額大幅增長,但邊際利潤壓縮抵消增長。產品信息全面透明化,難於利用差異化收取溢價。有不少分析報告認為網上銷售是壓低全球通漲的元兇。通漲無法升溫,利率自然難於上調。
再有,主要經濟體系面臨人口老化問題,除了勞動力下降,戰後嬰兒潮已屆退休年齡開始收回投資。日本就是典型的例子,安培經濟學依然無法帶動通脹。即使美國經濟復甦,不要忘記美國債券市場的規模是股票市場的兩倍,支持實體經濟的是債券融資,除非經濟高速增長,企業亦難以承受融資成本抽升。總括來說,主要貨幣利率維持低水,未來兩年以增長帶動加息難成氣候。
香港樓價將何去何從?筆者認為近日長息抽升屬短期現象,情況有如去年10月,或短暫令樓價受壓,但長期走勢因供應缺口及利率未能正常化而高企。樓價回復至可負擔水平仍遙遙無期。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores