

2026年2月12日,中國漢堡連鎖巨頭華萊士母公司華士食品正式終止新三板掛牌,結束其近十年的資本市場掛牌歷程。公司發布公告稱,考慮到當前經營情況、市場環境和長期戰略,此舉是為了提高經營決策效率、降低營運成本,並表示退市不影響門店日常經營。但值得關注的是,公司在退市前已經陷入明顯的經營困境。
截至今年2月,華萊士門店數量從峰值的20,265家回落至19,494家,淨減少771家。2025年上半年公司的營收約46.25億元(人民幣,下同),同比微降0.49%,出現多年來首次半年度負增長;毛利率僅為6.04%,經營利潤率約3.77%,利潤空間極薄。同時期,企業負債總額約21.08億元,資產負債率約73.7%,財務壓力顯著。
這說明華萊士過去依賴的「極致低價+超大規模」增長模式已經遭遇樽頸。隨著消費需求疲弱、市場競爭加劇和門店擴張空間收窄,單純依靠低價吸引消費者、驅動門店數量快速擴張, 再靠規模帶動總部收入的商業模式,在中國已經越來越難以為繼。當低價換不來利潤、規模也換不來增長時,這套曾經支撐華萊士快速發展的增長邏輯便宣告失效。
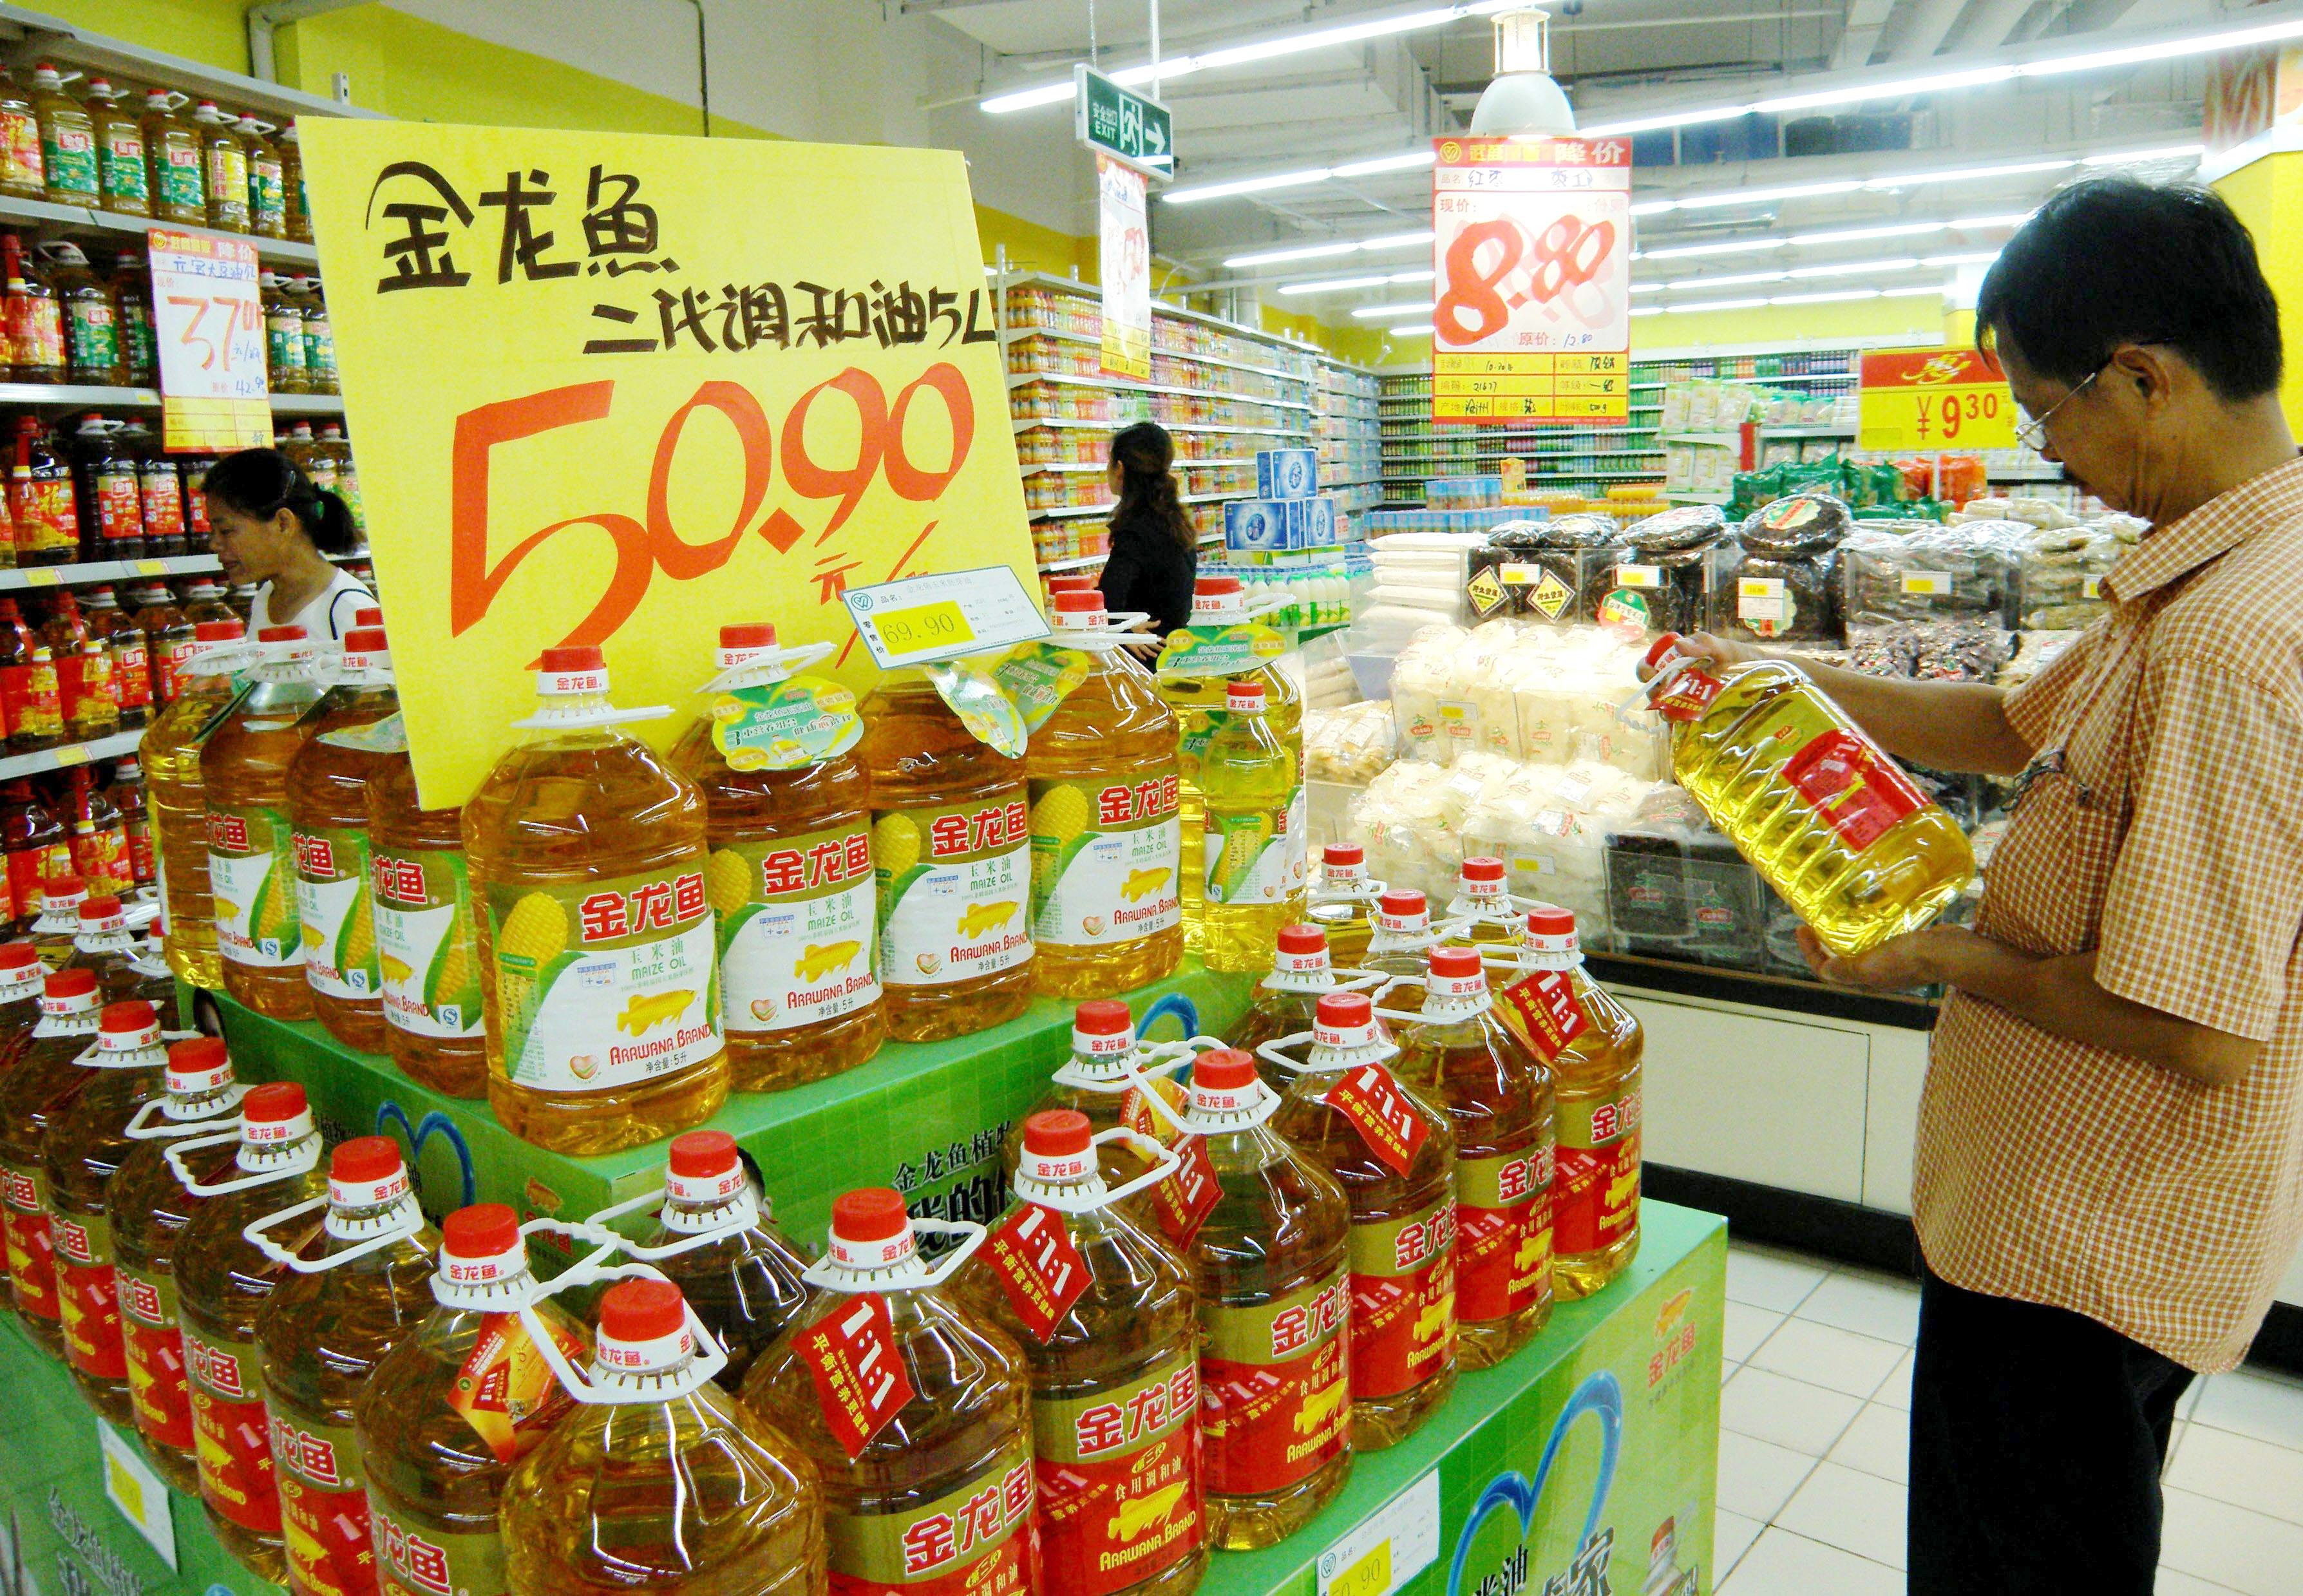
2001年,華萊士從福州起步,最早的門店開在福建師範大學門口。彼時,肯德基和麥當勞進入中國市場分別為14和11年。從創立之初,華萊士就以極致低價著稱。早年曾推出「可樂1元、雞腿2元、漢堡3元」的特價策略,遠低於肯德基、麥當勞的價格,吸引對價格敏感的消費者,尤其是學生和縣城年輕人。
通過「門店眾籌、員工合夥」的方式,華萊士在三線及以下城市迅速建立起龐大的門店網絡。開店資金主要來自店長、員工和外部投資者,門店自負盈虧,經營風險也主要由出資人承擔。店長和員工拿出自己的錢開店,收入與門店利潤直接掛鈎,因此經營積極性更高。這種模式降低了資本投入,華萊士門店數量一度超過肯德基與麥當勞在中國的總和。
華士食品不直接經營門店,主要通過集中採購、統一供應原材料和設備,從門店採購需求中獲取收入。華士食品也向門店收取品牌使用費,但這部份收入規模很小,基本上可忽略不計。門店數量越多、集中採購量越大,華士食品供應鏈業務規模就越大、進價越低,門店也就越有條件維持低價。在這種模式下,華士食品的收入與門店數量和採購規模高度綁定。
華萊士的增長邏輯開始失效
從2021年起,華萊士依靠低價競爭和門店快速擴張驅動增長的商業模式開始顯現疲態。財報數據顯示,2021年至2024年,華士食品的營收增速從64.44%一路下滑至13.31%,2025年上半年,營收更是出現了罕見的同比下滑0.49%至46.25億元。此外,公司的財務槓桿也在不斷加大。2025年中,華士食品負債總額為21.08億元,而2022年其負債只有10.85億元。
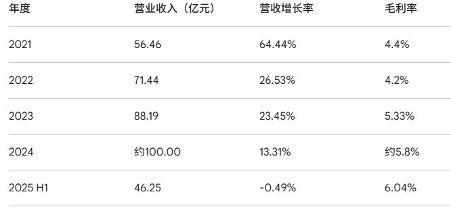
數據來源:華士食品歷年來財務報表
數據表明,華萊士曾依賴的極致低價策略,已經難以構成持續的競爭優勢。過去二十年,中國下沉市場和價格敏感人群釋放出巨大的市場增長紅利,企業只要能夠將價格壓到足夠低,就有機會快速擴大銷量並搶佔市場份額。但隨著市場競爭加劇,越來越多競爭對手加入價格戰,單純靠價格便宜,華萊士很難與競爭對手拉開差距。
以麥當勞為例,其長期推出的「1+1隨心配」套餐,將兩件產品組合成13.9元起的低價選擇。2024-2025年,麥當勞推出「十元吃堡」促銷活動,通過低價套餐和優惠券爭奪客流,部份單人套餐價格已經進入20元左右的區間。到了2026年,麥當勞繼續推出早餐9.9元起、下午茶20元檔、買一送一等活動,並在部份時段用「大堡口福」「隨心配」直接對標平價需求。
此外,成本的持續上漲進一步壓縮企業利潤。低價模式的利潤空間本來就極薄,原材料、人工、租金、物流和平台營運等成本稍有波動就會直接吃掉利潤,甚至導致虧損。過去華萊士靠規模攤薄成本,降價可以在短期內吸引消費者、增加訂單量,但如果銷量增長不足以彌補單價下降帶來的收入損失,企業的利潤空間就會受到壓縮。
華萊士的人均消費長期維持在17元左右。極致的低價必然帶來極致的成本控制,這直接反映在毛利率指標上。2025年上半年,華士食品的營業成本高達43.45億元,佔營收比重超93%,毛利率僅為6.04%,經營利潤率更是被壓縮至3.77%。而同期的百勝中國(肯德基、必勝客母公司),其經營利潤率則達到10.9%。
對華萊士而言,規模不再是萬能解藥。以前,公司靠瘋狂開店、堆規模擴大採購規模,從而攤薄成本、推動總部收入增長。只要門店持續擴張,總部就能夠從新增門店及其採購需求中獲得增長動力。然而,一旦市場趨於飽和,門店擴張陷入停滯,甚至出現關店潮,新增門店帶來的收入增量就會隨之減少,總部業務增長就會受到直接影響。
與此同時,若居民消費意願下降,門店客流和銷售額減少,單店採購需求也可能隨之收縮,進一步削弱總部通過集中採購和供應鏈銷售獲得的收入。這意味著,華萊士不僅面臨門店擴張放緩帶來的增長壓力,還可能遭遇單店採購量下降的衝擊,門店數量和單店採購規模兩方面的變化,都將影響總部的供應鏈收入。
中國消費市場的變化
中國消費市場正在經歷一場深層次的結構性變化。過去,中國消費市場的主要特徵是人口紅利、城鎮化、居民收入增長和消費升級共同推動新增需求,低價企業可以通過吸引價格敏感人群、渠道下沉和門店擴張獲得增長。但隨著經濟增長放緩、房地產市場持續調整、居民收入預期趨於謹慎以及人口結構變化,消費市場的增長動力正在發生變化。
依靠新增需求推動的增量市場正在明顯收窄,企業面對的已不再是一個不斷擴大的新增市場,而是圍繞有限消費預算展開的存量競爭。官方數據顯示,2025年,中國社會消費品零售總額為50.12萬億元,同比增長3.7%;2026年上半年,社會消費品零售總額同比增長1.3%,其中6月份僅增長1%,反映出消費市場的增長動力明顯減弱。
在這種環境下,企業為了保住份額和增長,就不得不從競爭對手那裏爭奪客戶和訂單,價格促銷、折扣補貼以及供應鏈成本控制也隨之成為重要的競爭手段。市場競爭的重點,正在從過去如何獲取新增需求,轉向如何在有限的消費需求中爭奪更大的市場份額。低價不再只是部份平價品牌擴大市場的手段,而逐漸成為整個行業爭奪存量消費者的重要工具。
過去,大企業擁有品牌、渠道和規模優勢,可以通過品牌溢價維持較高利潤。但當消費者越來越重視性價比,即使是大型企業,也不得不降價、促銷、推出低價產品,甚至主動進入下沉市場。低價也從「差異化武器」變成了「基本配置」,肯德基、麥當勞等品牌紛紛推出低價套餐和促銷活動,正是這一趨勢的體現。
比如,肯德基長期推出9.9元、11.1元、15~20元區間的超值套餐(如「OK餐」、瘋狂星期四相關組合)。2025-2026年,肯德基持續通過APP、美團、抖音等渠道投放大量優惠券,常見有11.1元個人餐、買一送一、蛋撻低至11元等活動。此外,肯德基還採用小鎮mini店模式大力布局縣城和鄉鎮,用品牌力和供應鏈優勢把低價套餐推到華萊士的核心陣地。
然而,通過低價競爭驅動規模增長並不意味著企業能夠獲得足夠利潤。在增量市場中,規模擴大通常意味著收入增長和成本攤薄;但在存量市場中,若新增銷售主要依靠降價獲得,規模越大也可能意味著更大的利潤壓力。降價雖然可能在短期內吸引消費者、增加訂單量,但銷量增長帶來的收入,極可能被更高的促銷投入以及日益激烈的競爭成本所抵消。
當整個市場缺乏新增需求時,一間企業通過降價獲得的客戶,可能只是從競爭對手那裏轉移而來,並沒有真正創造新的消費。因此,當越來越多的企業通過降價爭奪存量客戶,而居民消費能力和消費意願又沒有明顯改善時,即使企業能夠維持銷量和市場份額,最終結果往往是營收增長停滯、利潤率下降、投資收縮和加盟商經營困難。
真正值得警惕的,不只是企業陷入低價競爭,也不只是居民消費趨於謹慎,而是兩者正在形成相互強化的負向循環。居民收入預期下降,消費意願和非必要消費受到制約,促使消費支出更加謹慎;消費需求不足,又迫使企業通過降價爭奪有限的市場份額;價格競爭進一步壓縮企業利潤,企業隨之削減投資、招聘和薪酬支出,反過來又削弱居民收入和消費信心。
最終,消費者越是等待更低的價格,企業為了維持銷量和市場份額,越是被迫降價;企業越是降價,企業利潤和居民就業越是承壓;而居民就業和收入預期越弱,消費需求也就更難恢復。如果在一個經濟體中,消費者越來越依賴低價商品,而企業卻越來越難以通過銷售商品獲得合理利潤,那麼問題就不只是企業之間的競爭,而可能涉及整個經濟循環。
結語
華萊士的真正困境,不是消費者不再需要便宜漢堡,而是便宜的漢堡越來越難以支撐總部、門店和合作夥伴同時獲得合理利潤。這從一個側面反映出中國消費市場的變化:在增量市場中,低價能夠幫助企業擴大市場規模;而在存量市場中,低價更多只是維持市場份額。當新增需求不足、競爭對手紛紛跟進降價時,企業即使能夠維持銷量,也未必能夠維持利潤。
過去依靠消費升級和市場擴張實現規模增長的企業,如今不得不轉向存量市場爭奪客戶,通過降價、促銷和壓縮成本維持市場份額。價格競爭也由部份中小企業之間爭奪下沉市場的手段,逐漸演變為整個行業的競爭方式。這說明,中國經濟面臨的已經不僅是消費偏好和消費結構的變化,更是有效需求增長不足所引發的市場競爭邏輯轉變。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores