

 會員專享


10 年期國債收益率在半年內上升了 1.5%(或 150 個基點)。乍一看,這似乎是個不小的數字。但從圖表學家的角度來看,收益率在 3.3% 至 4.3% 的區間內已持續了一年(從 2022 年 9 月至 2023 年 8 月),直到上個月才有所突破。所謂的額外收緊可能只有 0.5%(或 50 個基點),更不用說以後還可能回落(在撰寫本文時,收益率只有 4.6%)。現在就斷言長期國債收益率已經帶來了足夠的緊縮,還為時過早。
最近,一位美聯儲理事聲稱,這樣的收益率飆升已經完成了加息的任務。當然,並不是所有的理事都贊同這一觀點,尤其是那些有投票權的理事。這種說法並沒有錯,因為整體融資成本不僅取決於受政策利率控制的最短期利率,還受到長期收益率的影響。直觀地說,短期小額貸款基準是前者,而長期大額債務基準是後者。
銀行小額貸款是中小企業或個人(家庭)的主要融資渠道,而發債通常是巨型企業的融資方式。雖然前者規模小,但此類貸款很常見,而後者規模大,但數量少。因此,小額貸款可能佔總貸款額的更大比重。因此,短期利率還是長期利率的上升對通貨膨脹的影響更大,最終還是一個實證問題,因為這取決於企業的規模分布。此外,利率對經濟的影響還不僅體現在投資方面,還體現在消費方面。
這種複雜情況的總體影響最好通過國內生產總值增長等變量來體現。然而,短期利率和長期利率可能會相互影響,這些利率與總產出之間存在雙邊因果關係。除非通過(回歸)模型進行研究,否則影響總產出的真正原因是來自短期利率還是長期利率就不得而知了。我們在此不打算這樣做,因此請記住,以下結果更多的是描述性的,而不是解釋性的。在解釋時需要謹慎。
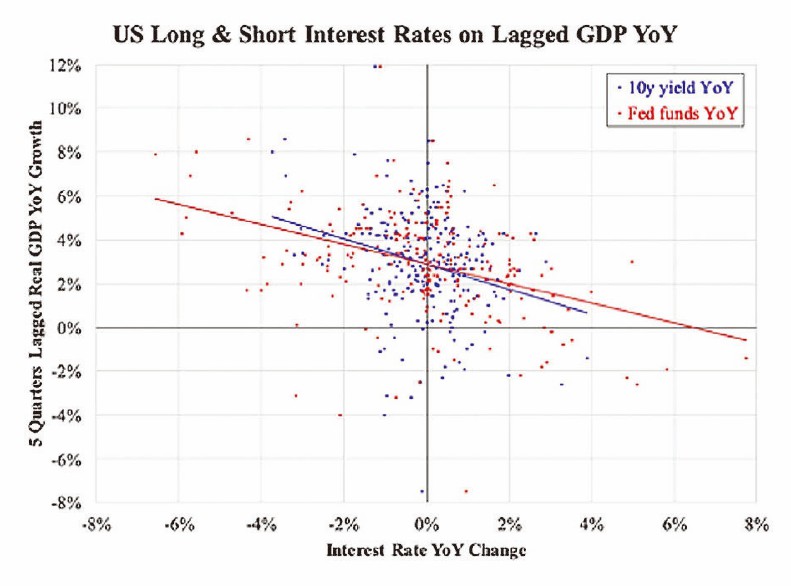
收集 10 年期國債收益率和美聯儲基金利率,然後將其平均為季度頻率,並計算從 1963 年開始的年度同比變化。將這些數據與美國實際 GDP 年同比增長率進行比較,當 GDP 增長落後於這兩種利率5個季度時,負相關性最大。如下圖所示。結果顯示,兩者之間確實存在負相關關係。斜率相當,由於沒有控制其它因素,進一步研究差異意義不大。
人們可能會試圖得出結論,即短期或長期利率的影響是相似的。然而,如果美聯儲拒絕進一步加息,矛盾的是,長端利率收益率可能會恢復到較低水平,抵消緊縮效應。
本文編譯自「The Impact of Bond Yield Rise Might Be Similar to Policy Rate Hike」,原文刊載在英文大紀元◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores





