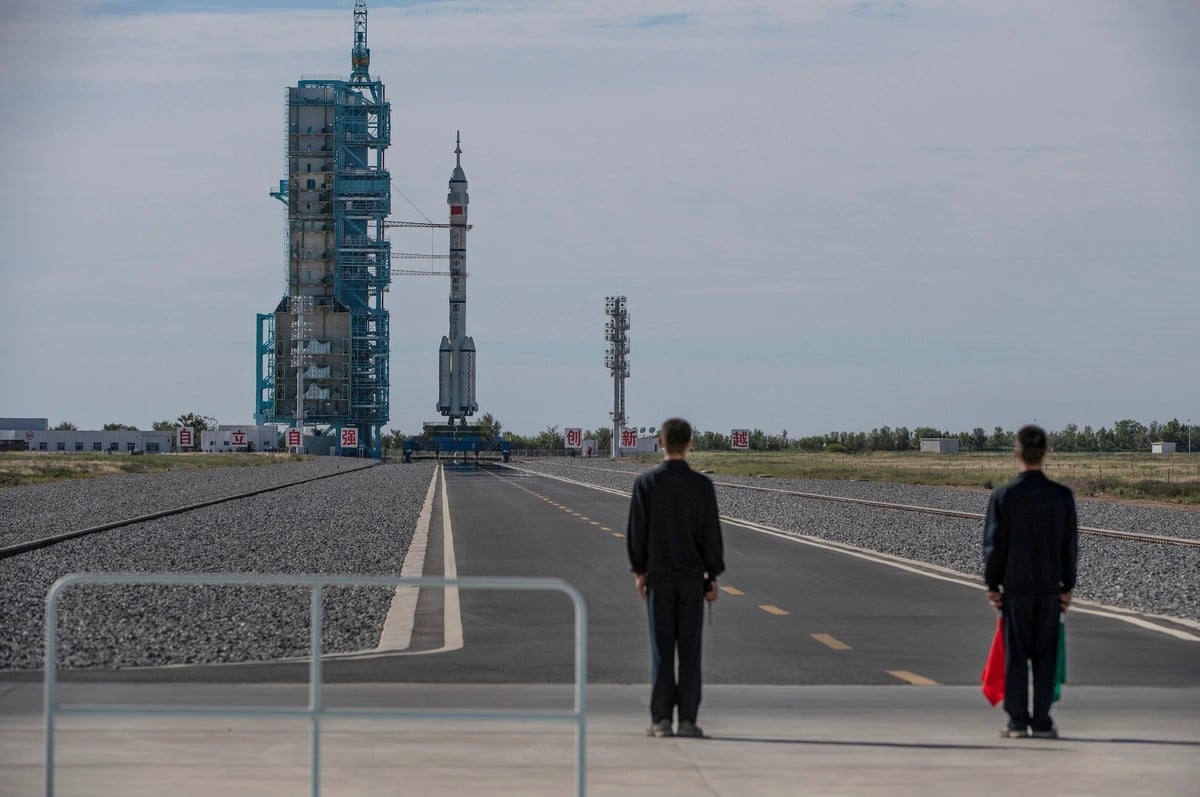


西方財經媒體和中國官方媒體都用「IPO」(全稱為initial public offering,首次公開招股)一詞來描述中國商業航太公司正在進行的上市浪潮——包括藍箭航太(LandSpace,總部位於北京)、中科宇航(CAS Space,總部位於廣東省廣州市)、星河動力(Galactic Energy,總部位於北京)、天兵科技(Space Pioneer,總部位於北京)等十幾間公司,它們正排隊等待在上海科創板(Shanghai STAR Market)和香港交易所(Hong Kong stock exchange)上市。然而,這種說法容易造成誤解。公眾需要警惕,不要被中國航太領域的首次公開招股所蒙蔽。
中共太空領域的「IPO」是一種國家主導的融資機制。北京圍繞國家使命制定準入規則,在股權結構中保持國家主導地位,並保留戰略控制權。然後,它將剩餘的股權出售給國內存戶。
其結果就是一種財政洗錢行為。產業政策支出從主權資產負債表上轉移出去,轉而以私人投資者虧損的形式出現。這並非資本形成。
「首次公開招股」(IPO)是英美體系(Anglo-American)術語。在IPO中,一家私營公司在訊息披露監管框架下向公眾出售股權,買方對現金流和公司治理均享有真正的索償權。將這個術語應用於中國的IPO機制顯然並不恰當,這也符合一種更廣泛的中共模式,即借用西方市場術語,將國家項目包裝成普通的市場活動。
與此同時,時機上的差異使這種對比格外鮮明。北京在同一時期將十多家航太公司推向市場,而美國的SpaceX也完成了史上規模最大的IPO。SpaceX將財富和控制權集中在一位創辦人手中。中國模式則恰恰相反,它將風險分散到數百萬存戶身上,同時將控制權掌握在國家手中。風險被社會化,而戰略權力則不被社會化。
其結果就是,一種有意為之的語義操作,借用了西方資本市場語言的合法性,來為本質上由國家主導的融資工具辯護。
承認:規則手冊是圍繞使命制定的
在美國,證券交易委員會(Securities and Exchange Commission,簡稱SEC,總部位於華盛頓特區)審查的是訊息披露是否充份,而不是該業務是否符合國家利益。承銷商根據實際需求來確定交易價格。
而中國的上市流程需經中國證監會(中國證券監督管理委員會,China Securities Regulatory Commission,簡稱CSRC)和上交所(上海證券交易所,Shanghai Stock Exchange,簡稱SSE)審批,審批依據項目本身的價值和使命。相關規定本身就證明了這一點。北京發布的《關於設立科創板科技創新增長期的意見》將商業空間(commercial space)列為第五級上市標準,因為該行業無法滿足普通盈利能力測試的要求。
商業航太已經連續兩年出現在政府工作報告中。火箭公司因此獲得了一條特殊的「快速通道」(fast lane),免除了利潤和收入門檻的限制。取而代之的是,它們需要達到一定的技術里程碑,包括使用可重複使用火箭技術成功進行軌道發射。
關鍵在於,承擔「國家使命」或參與「國家主導的重大航太項目」的公司會獲得優先支持。政治立場是明文規定的准入標準。沒有哪家西方交易所會將「服務於國家使命」寫入上市規則。
所有權:一個穩定的國家底線
西方IPO的股權結構由市場決定。創辦人可以通過雙重股權結構保持控制權,但底層資本是私有的。
中國商業航太領域的股權結構有所不同。二手資料顯示,省級基金和國家級龍頭企業通常持有上市後20%至30%的股權。藍箭航太(LandSpace)的投資方包括國家製造業轉型升級基金,該基金是中央政府機構,而非私人有限合夥企業,並向其投資了9億元人民幣(約合1.23億美元)。此外,國有投資者也大量參與了該行業的後續融資輪次。
因此,「公開」(public)流通股位於國家股權底線之上,西方招股說明書會將其標記為控制權和關聯方風險。
控制權:股東擁有現金流索取權 而非發言權
在美國IPO中,控制權(control)指的是投票權和董事會席位,這些都可以通過代理權爭奪和維權活動來改變。而中國的IPO結構並沒有為公眾股東提供類似的籌碼。
首先,國家在保持戰略監管的同時,也規避了資金風險。知名智庫戰略與國際研究中心(Center for Strategic and International Studies,簡稱CSIS,總部位於華盛頓特區)指出, 上海科創板市場上市將負擔從國家資產負債表轉移到公共投資者,同時保留了監管權,這是產業政策、軍民融合和戰略融資等一系列策略的一部份。
其次,公司治理依賴於里程碑節點,而非股東投票。中國證監會和上交所會根據與國家目標掛鈎的省級基準對公司進行預篩選。
再次,少數股東無權干預策略。「國家隊」(national team)投資者和授權機構都超出了他們的控制範圍。
中國公眾股東擁有的是經濟權益,而非公司治理權。這與美國普通股是不同的金融工具,儘管兩者都被稱為「股權」(equity),並且都通過「首次公開招股」(IPO)出售。
投資者基礎:將儲蓄轉化為國家保險
美國的目的是為了積累資本並為私人投資者提供退出途徑。國家戰略價值只是附帶的。
而中國市場分析師公開闡述了中國此舉的目的。公開市場為技術可靠但商業上尚不成熟的火箭公司提供了一條持續燒錢的途徑,從而使多個團隊得以生存。
一種分析稱之為通過金融市場而非直接補貼實現的產業政策;國家在保持戰略方向的同時,分散了金融風險。當一家火箭公司虧損時,損失由分散的投資者群體承擔,而不是作為政府預算中的一個項目出現。
這就是洗錢功能的實際應用。公民和機構儲蓄變成了用於國家目標的損失吸收資本,而這些風險敞口則被排除在主權資產負債表之外。由於外國投資者難以進入科創板市場,投資者群體也很大程度上被限制在特定範圍內,從而使定價免受外部市場約束的影響。
績效:成功取決於能力 而非回報
營運風險真實存在且顯而易見。與美國SpaceX久經考驗的系統相比,中國商業火箭的可靠性較低,單次任務成本較高,而且其衛星星座也落後於SpaceX開發的星鏈(Starlink)。
藍箭航太(LandSpace)的朱雀三號(Zhuque-3)火箭在2025年12月的著陸試驗中發生點火失敗,當時該公司正準備在科創板上市。即使是持同情態度的分析師也指出產能過剩,四家大型火箭公司和數十家小型火箭公司都在爭奪國內訂單,同時警告稱,上市後若出現重大事故,可能會動搖市場信心。
但是國家層面的考慮卻截然不同。對北京而言,最終結果是誕生一個能與SpaceX匹敵的全球勁敵,還是一個鞏固中國勢力範圍的國內霸主,都無關緊要,因為無論哪種結果都符合其戰略目標。
西方IPO不存在這種模稜兩可的情況。未能實現股東回報就是失敗,這是毋庸置疑的。而中國市場則是一個封閉的生態系統,一條平行的「太空絲綢之路」(space silk road),中國火箭為中國及其夥伴國家客戶發射衛星,與西方市場基本脫鉤。
結語
從機制層面來看,記錄支持了這種名稱誤稱的論點。上市取決於企業使命;所有權由國家壟斷;公司治理權永遠不會移交給公眾;投資者群體為國家目標提供擔保。成功與否取決於戰略能力而非回報。無論這種措辭是刻意的語義操作還是僅僅是制度習慣,這些都是具有中國特色的IPO:由中共主觀設計的產業政策。
作者簡介:
斯圖‧克沃爾克(Stu Cvrk),曾在美國海軍服役30年,擔任過各種現役和預備役職務,在中東和西太平洋等地區擁有豐富的作戰經驗,退役前是一名上尉。他畢業於位於馬利蘭州的美國海軍學院(U.S. Naval Academy),接受了古典的自由主義教育,具有海洋學家和系統分析員的教育和經驗,這些為他此後的政治評論奠定了重要基礎。
原文:Chinese Space 『IPOs』: Industrial Policy in a Capital Markets Costume刊登於英文《大紀元時報》。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores