會員專享
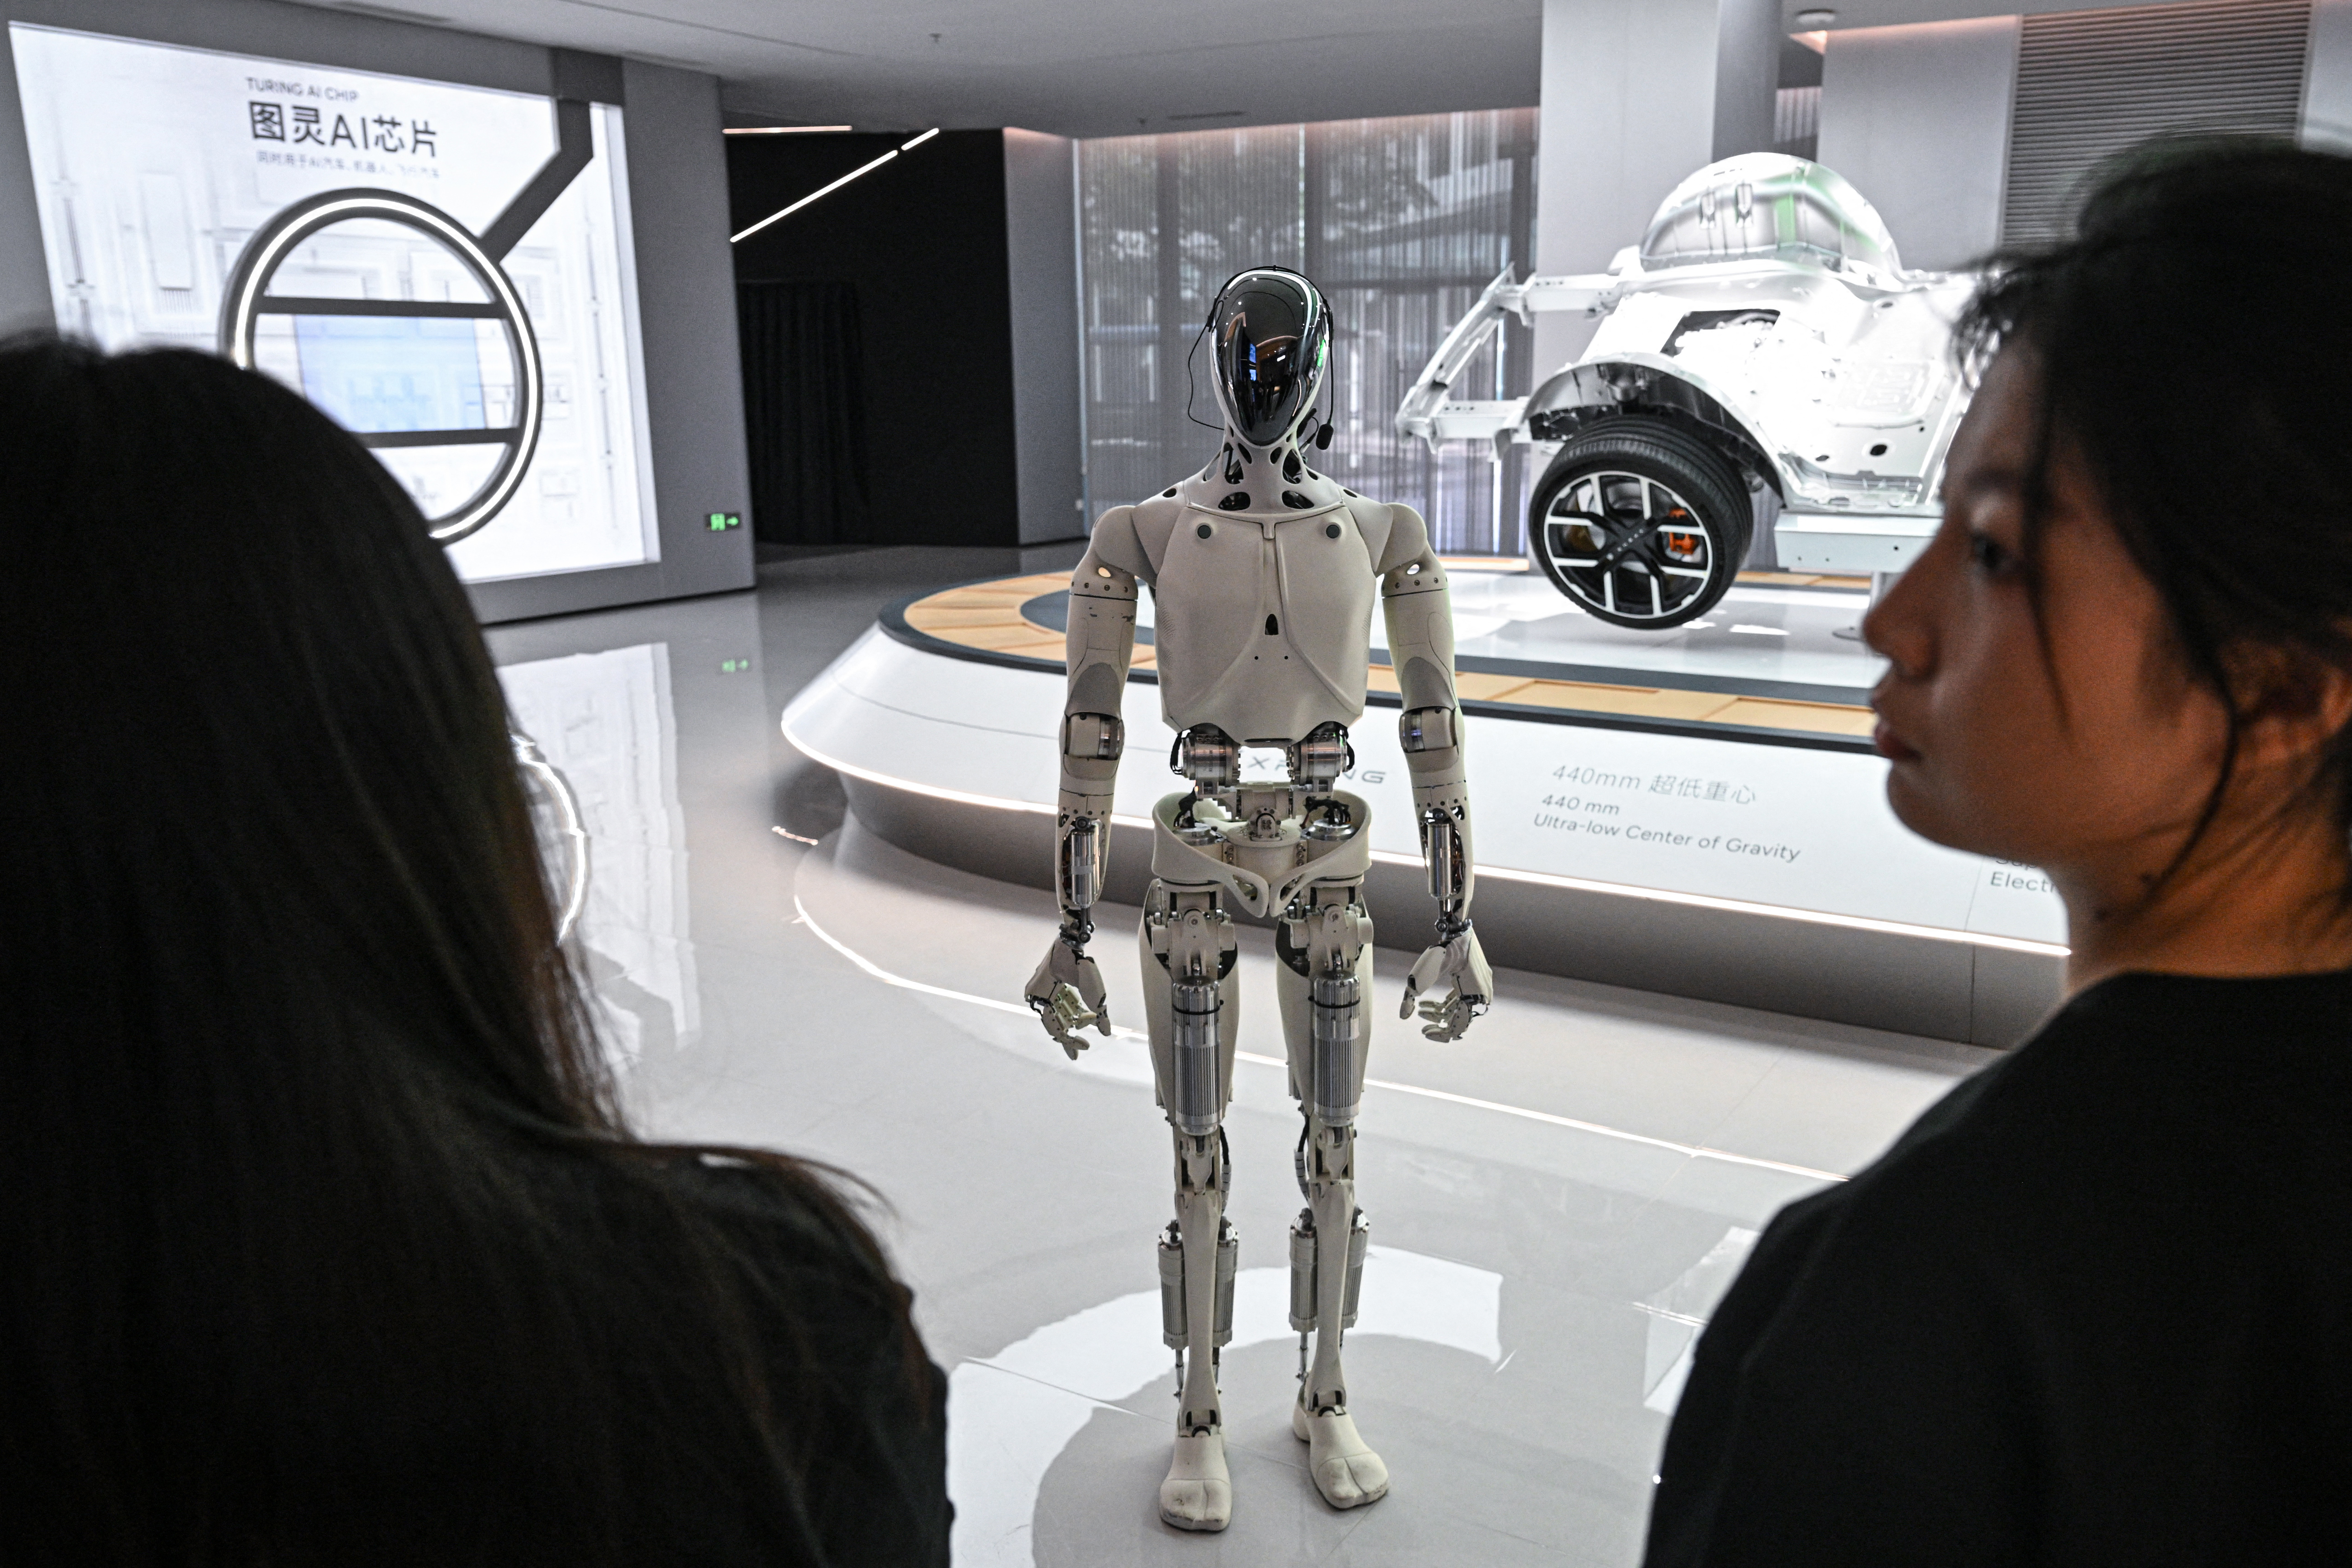


近期,中國人形機械人產業在資本狂熱與監管轉向審慎之間備受關注,相關企業上市門檻提高、龍頭股價大幅回落。有專家表示,行業確實存在真實技術進步,但資本與產能擴張已明顯超前於商業需求,地方政府深度介入更令部份營收的真實性存疑,產業最終能否成熟,將取決於市場化收入、重複採購率與實際工作成本三項指標。
監管收緊:機械人企業上市門檻驟然提高
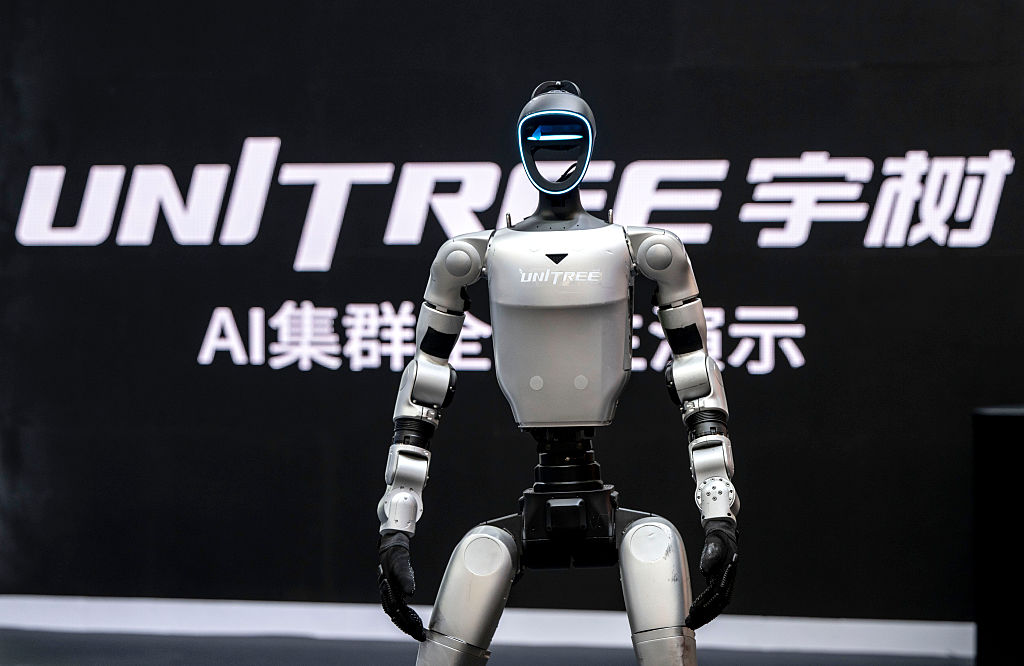
中國龍頭機械人企業宇樹科技上市已超過一個月,截至9月22日,該公司市值約2,001億元(人民幣,下同),較上市首日高點減少約2,448億元。
美國科技媒體The Information近日引述知情人士消息說,中國證監會已向部份投行及企業作出非公開「窗口指導」,提高人形機械人企業的上市門檻。
路透社報道,相關變化正值機械人企業私募融資過熱、排隊上市,以及宇樹股價從高位大幅回落之際。中共金融監管部門沒有回應路透社的置評請求。(延伸閱讀:宇樹科技市值蒸發約2000億 分析:估值明顯偏高)
財聯社日前向多方投行人士採訪了解到,已有投行人員收到所在公司的提醒,內容涉及包括機械人行業在內的硬科技IPO,若行業地位不夠突出,上市進程可能受到影響。某頭部券商表示,投行人員並非以窗口指導方式接到通知,相關內容更多旨在壓實保薦機構的前端把關責任。
在監管風向趨緊的背景下,機械人產業狂熱背後的深層邏輯也引發關注。就此,大紀元記者採訪美國經濟學者黃大衛(Davy J. Wong),請他解讀中國人形機械人產業當下的真實處境。
機械人產能擴張 超過商業需求
黃大衛認為,中國人形機械人產業目前既存在真實的技術進步,也存在政策和資本推動下的投資擴張,「不能簡單把它說成泡沫」。
他表示,中國在人形機械人的電機、減速器、電池、感應器、供應鏈以及規模製造方面「確實進步很快,這是真實的產業能力」。
但與此同時,目前產業最大的矛盾在於,「資本投入和產能建設的速度,已經明顯跑在商業需求前面」。
據其觀察,中國目前已經出現150多家人形機械人企業,而全球真正投入工業和專業服務的人形機械人數量仍然有限。
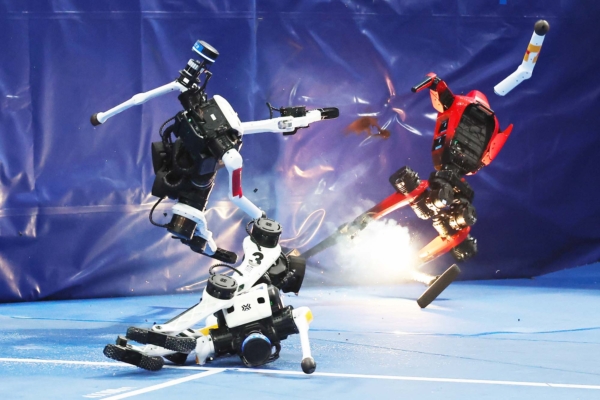
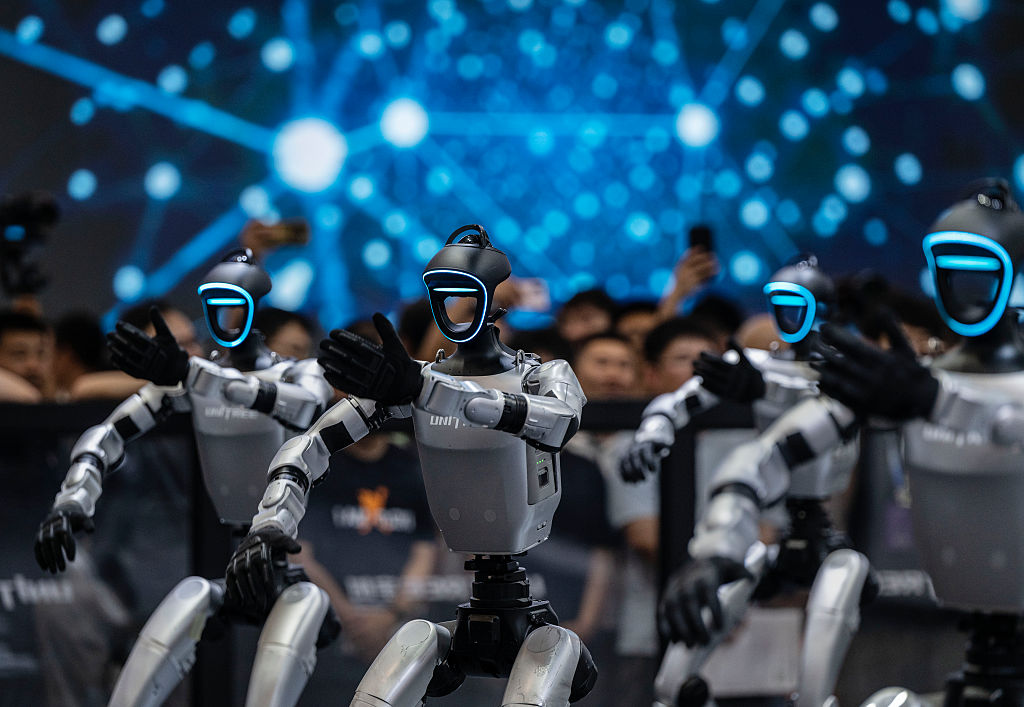
「判斷這個產業不能看機械人會不會跑步、跳舞、打拳,而要看它能不能每天穩定工作8小時甚至24小時,而且成本低於人工或者傳統自動化設備。」
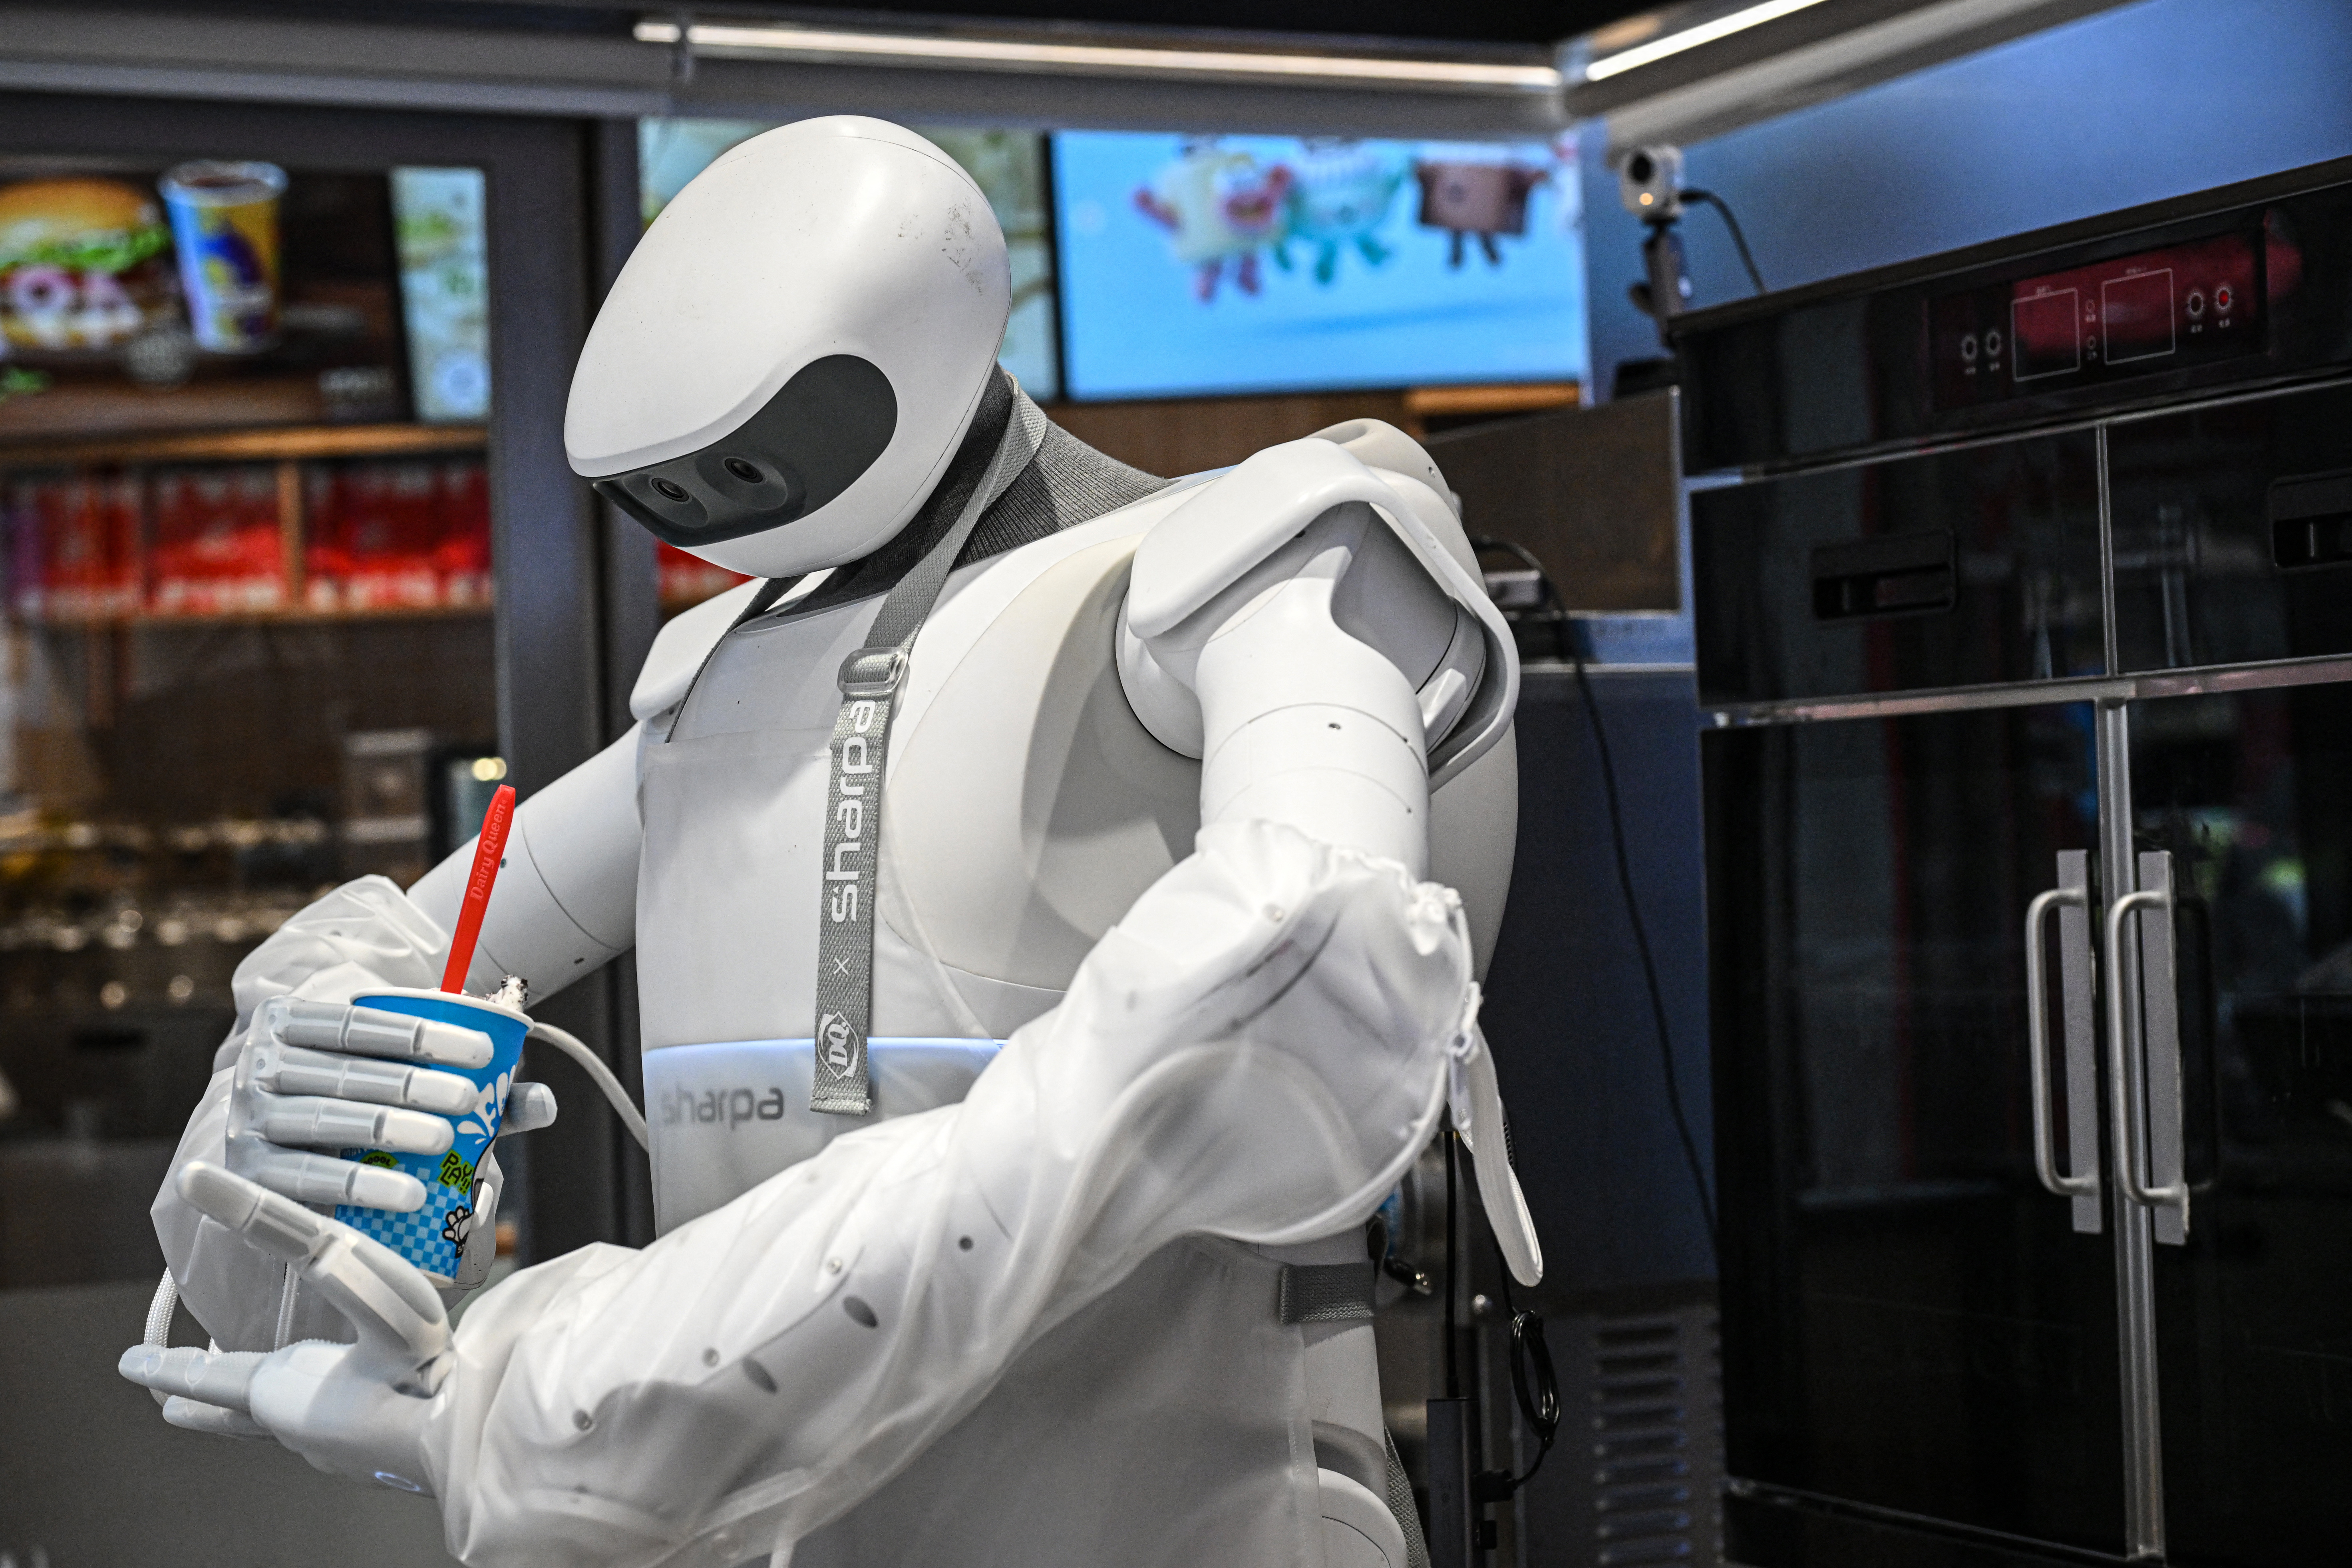
黃大衛認為,人形機械人還面臨一個現實問題,即並非所有工作場景都需要「人形」。如果專用機械臂能夠以更低成本、更快速度和更高可靠性完成同樣的工作,「企業就沒有理由為了人形而購買人形機械人」。
地方政府深度介入 營收中的「真需求」待釐清
黃大衛提到,目前部份機械人數據訓練中心及相關項目,可以由地方政府承擔較高比例的初始投資。
「政府出錢建立訓練中心,訓練中心購買機械人,再產生數據和服務需求,企業因此產生訂單和營收。」
這意味著,從企業財務報表來看,可以出現銷售、收入和訂單,但這些收入中究竟有多少來自最終市場的自然需求,需要進一步區分。
在黃大衛看來,真正的商業需求應該來自企業自身的經濟決策。例如,汽車廠、物流企業、醫院或者其他使用者經過成本核算後,認為購買機械人比不用機械人更划算,於是使用自己的資金採購,並且在實際使用後繼續採購。
因此,他認為,未來評價一家人形機械人企業,不能只看營收規模,還需要觀察「剔除政府補貼、政府採購和政策性項目之後,還剩多少可持續、可重複的市場化收入」。
「這才是真需求。」他說。
重複投資與錯配風險浮現
黃大衛將人形機械人產業放入中國整體產業政策模式中觀察,認為中國的一個重要特點是資源動員能力較強,一旦中央將某項技術確定為戰略方向,地方政府、國企、國有基金、銀行以及私人資本都可能快速向同一方向集中。
這種模式在某些產業中可以形成規模優勢。「這種模式如果方向押對,速度非常驚人。」他以新能源車、光伏等產業為例,認為中國在這些領域經歷了大量重複投資和價格競爭,同時也形成了規模龐大的供應鏈。
但在另一面,「錯誤同樣可能被迅速放大」。
黃大衛解釋,一家風險投資基金判斷失誤,首先承擔損失的是投資者自身;如果中央確定產業方向後,地方政府、銀行和產業基金同時加碼,一旦技術路線或者商業化時間判斷錯誤,就可能演變成更大範圍的資源錯配。
「企業最重要的能力原本應該是做好產品,但政策資源過多以後,最會拿項目、拿補貼、講政策故事的企業也可能獲得大量資源。」
他進一步解釋,當政府同時掌握補貼、土地、融資、採購和政策資格時,企業競爭的部份重點也可能從消費者轉向政策資源。尋租、騙補以及劣幣驅逐良幣的風險可能增加,真正有技術、需要較長時間打磨產品的企業,未必比善於獲取政策資源的企業更容易得到資金。
因此,黃大衛認為,產業政策真正需要回答的問題並不只是「政府能不能選產業」,而是「誰來判斷方向、誰來糾正錯誤,以及判斷錯誤之後究竟由誰承擔成本」。
監管轉向審慎 產業或邁入淘汰整合階段
談及近期監管層面對人形機械人企業上市節奏趨於審慎,黃大衛也給出了自己的解讀。
黃大衛認為,需要區分資本市場監管與機械人產業政策本身,目前並沒有足夠依據將監管變化理解為放棄機械人產業,更可能反映出對地方政府、企業和資本擴張速度的重新評估。
「真正發生變化的是,中央可能已經看到地方政府、企業和資本跑得太快,估值、融資和產能擴張開始跑在商業化前面。」
在他看來,這種變化符合中國一些戰略產業常見的發展路徑:中央確定方向後,地方政府爭搶項目,資本進入,企業爭取融資和補貼,估值上升,重複投資增加,隨後監管介入並推動行業重新調整。
因此,黃大衛認為,這次監管更像是產業從早期「跑馬圈地」進入「淘汰和集中」階段,而不是政策方向發生180度轉變。
「最後真正成功的可能根本不是現在這150多間公司,而是經過價格戰、技術競爭和資本淘汰之後剩下的少數企業。」
他同時認為,監管對資本市場的審慎並不意味著否定機械人產業本身。「中央支持一個產業,和這個產業裏每一間公司的估值合理,是完全不同的兩件事情。」
「為了造出機械人 誰付出巨大代價?」
在黃大衛看來,人形機械人產業更值得關注的風險,不一定是股票價格下跌或企業倒閉,而可能是由大規模產業投入帶來的機會成本。
「討論政府投入100億元發展機械人,不能只問最後有沒有造出機械人,還必須問另外一個問題:如果這100億元沒有投入機械人,本來可以用在哪裏?」
他認為,這些資源理論上也可以用於教育、醫療、社會保障和居民福利,也可以留在居民和民營企業部門。
特別是在地方財政承壓、房地產和土地相關收入下降、居民消費不足的背景下,「如果財政、信貸和社會資源繼續集中於政府指定的生產端,可能進一步強化供給能力與內需不足之間的結構性矛盾。」
黃大衛將這種可能形成的循環概括為:「居民部門偏弱→內需不足→政府尋找新的產業增長點→更多資源投入生產端→產能進一步增加→國內需求吸收不了→更加依賴出口。」
他認為,一方面政策層面強調擴大內需,另一方面資源配置如果繼續集中於生產能力建設,兩者之間可能存在一定張力。即使人形機械人最終取得成功,也不能單憑產業成功本身證明資源配置就是最優的。
「假設投入巨額資源之後,中國真的建立了世界第一的機械人產業,我們仍然需要問:為了得到這條產業鏈,整個社會付出了多少機會成本?」
基於以上分析,黃大衛最後給出了判斷這一產業能否真正走向成熟的具體標準。
三個指標決定人形機械人能否走出「國家戰略」
黃大衛認為,人形機械人最終能否擺脫政策和資本驅動,關鍵還是要回到真實商業價值。
他表示,國家將尚未完成商業驗證的技術上升為戰略產業後,行政、財政、信貸和地方政府同時加碼,相當於把一次企業層面的技術投資,放大成整個社會層面的資源配置選擇。
「押對了,中國可能得到一條世界級產業鏈;押錯了,承擔成本的卻不只是投資者,而可能包括地方財政、銀行、居民,以及那些原本可以獲得這些資源的其它公共需求。」
因此,他認為,與其關注下一場機械人展示或比賽,更值得觀察的是三個指標。
第一,剔除政府因素之後的市場化收入;第二,真正企業客戶的重複採購率;第三,每小時有效工作的實際成本。
黃大衛表示,如果這三個指標無法得到驗證,那麼當前看到的中國人形機械人熱潮主要是資本和政策推動下的產業繁榮;只有這三個指標真正過關,人形機械人才能從「國家戰略」走向「成熟產業」。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores