會員專享
今年第二季,全球金融市場經歷了一場由恐慌至修復的劇烈轉折。隨著美國與伊朗達成暫時性停火協議,地緣政治風險降溫,激勵資金重新回流,市場情緒迅速修復,帶動全球主要股指在4月迎來一波強勁反彈,一掃第一季的疲弱陰霾。
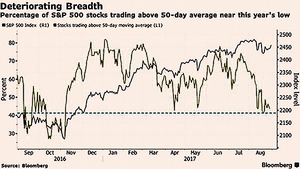
然而,反彈過後,油價居高不下所衍生的通脹壓力逐步顯現,加上美伊後續談判進展不如預期,各國央行原先預期的寬鬆路徑被迫修正。歐洲、日本、澳洲相繼加息,美聯儲雖在6月利率決議中維持按兵不動,但其釋出的點陣圖卻透露出濃厚的防禦性鷹派訊號。新任主席沃什在會後記者會上對未來政策路徑不置一詞,為市場留下無限解讀空間,也讓美股自6月以來陷入高檔整理格局。
美伊談判變數未解 地緣風險短期難除
自2月底美國與以色列對伊朗展開軍事行動以來,中東局勢持續動盪。儘管第二季市場一度圍繞談判樂觀情緒展開,歷時兩個多月催生的諒解備忘錄卻未能發揮預期功效。以色列明確拒絕受協議約束,堅持維持軍事緩衝區,不僅將美國置於外交困境,也預示第三季為期60日的最終協定談判恐荊棘遍布。
目前,美國未能達成促使伊朗廢核的初始目標,反而伊朗藉由掌控波斯灣海權,進一步鞏固其區域影響力。VT Markets研究團隊指出,唯一的正面訊息是,該備忘錄暫時緩解了油價飆升的危機,使全球通脹不至於完全失控,為各國貨幣政策保留了一絲喘息空間。
美聯儲防禦性鷹派確立 政策透明度降低
儘管短期通脹獲得控制,美聯儲在政策態度上已明顯轉向。此次6月利率會議為沃什上任後的首度決策,風格較以往更加精簡務實。聲明稿僅保留對經濟、就業市場及通脹的現狀描述,刪除利率前瞻指引、貨幣政策立場及投票分布等慣例內容。在經濟評估方面,新增「資本投資表現強勁」與「生產力成長」等正面措辭,並指出就業成長與勞動力擴張基本同步,顯示勞動市場維持穩定;唯通脹部份仍強調「高於2%目標」,重申致力實現物價穩定的承諾。
雖然聲明稿未提及利率走向,但點陣圖顯示委員利率預測整體大幅上移:預期年內加息的委員從0位上升至9位,預期減息者則由12位驟降至1位,明後年利率亦同步上修,顯示減息空間明顯收窄,委員們普遍支持現行觀望立場。
沃什在會後記者會上更明確表示,多數委員認為現階段不宜提供前瞻指引,並直言「若市場只關注美聯儲將如何反應,反而會降低市場效率」。此外,最新SEP(經濟預測摘要)除上調PCE與核心PCE外,亦下修GDP成長預估,主因是通脹回升且年內無法減息的背景下,經濟增速將溫和放緩。
VT Markets分析,此次利率決議確立了美聯儲「寧鷹勿鴿」的政策基調,同時藉由放棄前瞻指引,將政策主動權重新收回,避免以往試圖引導市場卻反被市場綁架的困境。
第三季展望:整理格局中醞釀布局良機
進入第三季,在政策方向不明、地緣風險猶存的背景下,市場預期將延續高檔震盪整理。對照歷史經驗,期中選舉年市場通常在上半年維持偏多,唯第三季進入修正震盪期,第四季則有望反彈延續至來年。VT Markets研究團隊認為,這意味著第三季將是耐心布局的關鍵時點。
投資者可從通脹能否見頂回落觀察進場契機
高油價衝擊逐漸淡化後,通脹降溫將是改變美聯儲鷹派預期的核心變數。只要勞動市場維持供需平衡,美聯儲並無進一步加息的正當性。若第三季通脹數據顯示明確放緩跡象,則年內按兵不動機率大增,美元指數再創高的動能也將受限,預期維持在100附近區間震盪。
AI敘事仍是股市主軸。股市第三季操作邏輯與上半年一致,AI相關題材依舊為市場主流。伺服器、半導體、晶片供應鏈等科技股仍為首選目標;唯考慮上半年累積升幅已高,加上季節性因素,短期震盪難免,但中長期多頭趨勢並未扭轉。
VT Markets研究團隊認為,第三季的整理並非多頭終結,而是市場消化升幅、等待新一輪催化劑的正常過程。對投資者而言,此刻應保持耐心,聚焦通脹路徑與AI技術應用進展,靜待第四季潛在的趨勢重啟機會。@
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores