會員專享
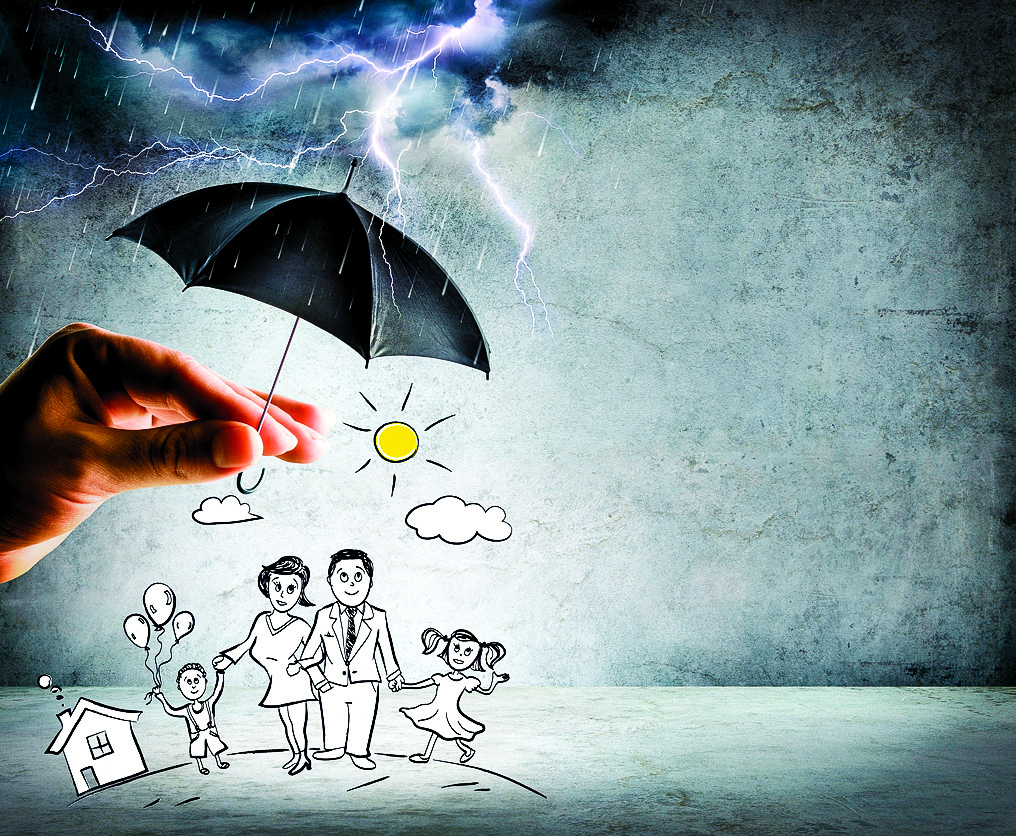


在當今世界,天有不測風雲的突發狀況愈來愈多,為自己的未來保險越來越成為人們關注的問題。為此,制訂一份完備的終生保險規劃就顯得尤為重要了。然而在保險觀念方面,不少人的認識是偏頗的,甚至是錯誤的。正確購買保險,必須了解「三原則兩誤區」。
原則一
只購買確定金額內的保險。保險並不是買得越多越好,相反,如果過多投資在保險上,一旦你出現經濟危機,無法按時繳納費用,保單將失去意義。所以,每月購買保險的金額比重應佔自己月收入的8%~15%為佳。
原則二
量身定做適合自己的保險(根據不同的人生階段、不同職業特點購買合身的保險)。個人年齡、工作時間、家庭結構、收入狀況不同,那麼所需要的保險也是不同的。
20歲~25歲剛剛步入社會,收入不多,面對變動因素多,購買的保險應該以意外險、人身險為主;
25歲~35歲的時候已經成家立業,面臨生育,有了一定的資產,保險應以健康險、家庭財產險為主;
40歲以後,有了一定的經濟基礎,投保投資分紅類保險最好不過了。同時,也要結合自己的職業特點購買保險。如果你在辦公室做行政工作,很少出差,意外險就不是十分必要;相反,如果你經常出差,那麼投保意外險顯然能幫你解除不少後顧之憂。
原則三
選擇好的保險公司,其次是好的代理人。當然,代理人必須基本合格(專業知識和人品)。
誤區一
剛剛進入社會,收入少,等到有錢的時候再投保。錯!要注意的是年紀越輕,身體狀況越好,保費越便宜,因此投資保險越早越好。
人在20歲~30歲期間剛剛踏入社會,由起跑線向終點衝刺,大多數人身體狀況良好、精力充沛,且不必負擔太重的家計,經濟上無太大的壓力,因此保險的需求應以自身保障為主,以健康、意外、終身保險為基礎。
誤區二
購買保險越多,享受到的保障就越多。錯!因為一旦經濟收入減少了,就很難繼續交納高額的保險費,屆時如果退保就會造成巨大的損失,還會失去保障。不退保又難以維持,會處於進退兩難的尷尬境地。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores