

 會員專享


退休未能靠強積金 養老要解住屋問題
CCL跌幅擴大 八大指數全線調整 25周首次
文/勤智
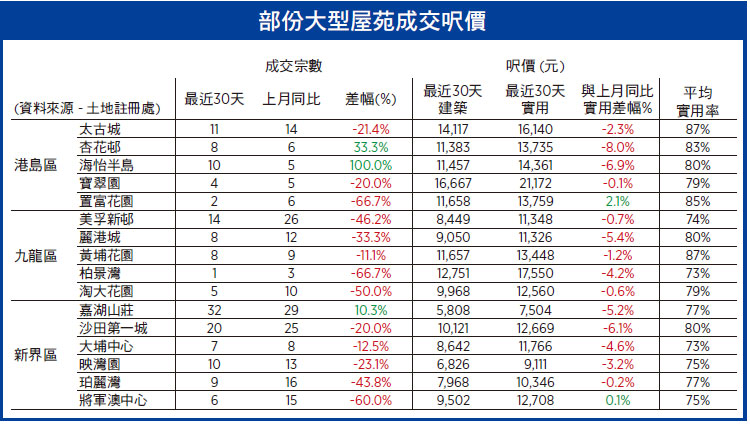
反映二手樓價走勢的中原城市領先指數(CCL)向下調整,最新報144.61,按周跌1.26%。四大分區指數全線報跌,港島、九龍、新界東及西分別下跌2.79%、0.21%、0.78%及2%。其餘領先指數亦全盤下調,大型單位指數、中小型單位指數及大型屋苑指數分別下跌0.72%、1.36%及1.43%。
樓價進亦難退亦難
15年第三季中港股市大跌,漸漸對樓市構成壓力。CCL創自13年7月以來最大跌幅,八大指數齊跌,屬25周以來首次,新界西、中小型單位先前升幅跑贏大市,調整時亦面對較大壓力。整體樓價只從歷史最高位回落1.6%,重返8月中水平,波幅在正常範圍之內,跌幅比起年初至今的升幅9.2%還有大段距離,繼續回落數個百分點亦不需大驚小怪。
一手盤開價克制,加上更靈活財務安排,上周末仍有百多宗成交,亦令二手成交繼續冰封。政府指今年第四季有大量供應,但相信發展商有條件以銷售安排控制,減低對市場帶來的衝擊。
金融市場方面,自人民幣突然貶值後,金管局已注入一千多億港元,銀行「水浸」。人民幣預期升值不再,加上美元因預期加息轉強,短中期人民幣拆倉持續,除非美國加息50點子或以上,香港未必有條件跟隨。觀乎美國最新就業率及通脹數據,市場預期美國推遲加息,息口繼續掛零,間接支持樓市。中港金融市場回穩,亦未替樓市加添下行壓力。即使未來4年供應量達至陳茂波局長定下的8萬個單位,亦未可填補龐大的供應缺口。樓價既不具備上升條件,亦缺乏大跌因素,短中期則因應市場氣氛小幅調整。
打工仔不滿強積金
上期談到退休保障乃人生階段的重要安排。提起退休保障,市民馬上想到強積金,繼而怒火中燒。強積金自00年實施以來累積資金超過6千億,但劣評如潮,高收費低回報成市場詬病,成立至今平均年度淨回報跑輸過去25年平均通脹率的3.5%。
強積金的問題源自設計失當,信託人、資產保管人、帳戶服務管理人,完全可以中央處理,大幅提高效率,減少重複帳戶,從而減低費用,合資格投資亦可按類別設置收費上限,減少對回報的蠶食;65歲退休沒有年金安排,僱主選擇強積金管理人,考慮的只是自身方便,僱主一經供款後再無其它責任,僱員回報不是考慮之列,更改受托人更絕非簡單。強積金投資風險全轉嫁在職人士,各方不斷呼籲參加者留意投資安排,但資產分配及投資上的真正支援則近乎零;近日強積金對沖長期服務金又鬧得滿城風雨。12年11月,強積金實施半自由行,個人供款多了選擇,但帳戶令管理變複雜。難怪較早前港大民調公佈強積金信心指數只得3.2分,以10分為滿分,即信心甚低。
反觀香港公務員的退休計劃,退休年齡有一定選擇,退休時先領取一筆,然後終身領長俸,長俸按照機制增加,得以抗衡通脹。公務員退休金由政府支付,即市民包底。普羅大眾的強積金香港政府應否多作承擔,值得深入討論。還望執政者能設身處地了解用家之苦,提出更完善方案。
住屋影響退休安排
港大民調續指,強積金無助保障退休後的住屋需求,既然不能靠強積金,就只能靠個人努力及其它援助。大部份人相信退休後住屋就是首要問題,只要長期有瓦遮頭,其它問題顯得較容易取得支援。當中關鍵是「長期」,即是住在公營房屋或擁有私人物業,而非租住。退休後依賴租住的風險極高,因沒有資產可對沖租金上升風險,除非擁有物業收租或高資產。
基層人口極需公營房屋,扶貧委員會亦明言住屋有效減貧。本港人口急速老化,老年貧窮人口比例最高,處理時間無多,加上近30萬輪候冊,政府有必要加快興建公屋,讓基層長者退休後可享生活尊嚴。若不享有公營房屋福利,面對現時超高樓價,單是儲蓄首期就要節衣縮食,上車後供樓負擔沉重,可支配收入減少,退休安排被迫延後。
眾所周知,越早安排退休投入資金則越少,越遲開始投資投入資金曲線上升,政府應盡早解決樓價遠超負擔問題,避免退休財務缺口曲線擴大,將來處理更棘手。若退休時已擁有私人或資助房屋,業主有條件利用物業來改善退休後生活或幫助下一代置業,另文詳談。可見住屋與退休安排息息相關。政府若要減少對公營房屋及強制退休計劃的依賴,應先把樓價管理於可負擔水平。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores





