會員專享
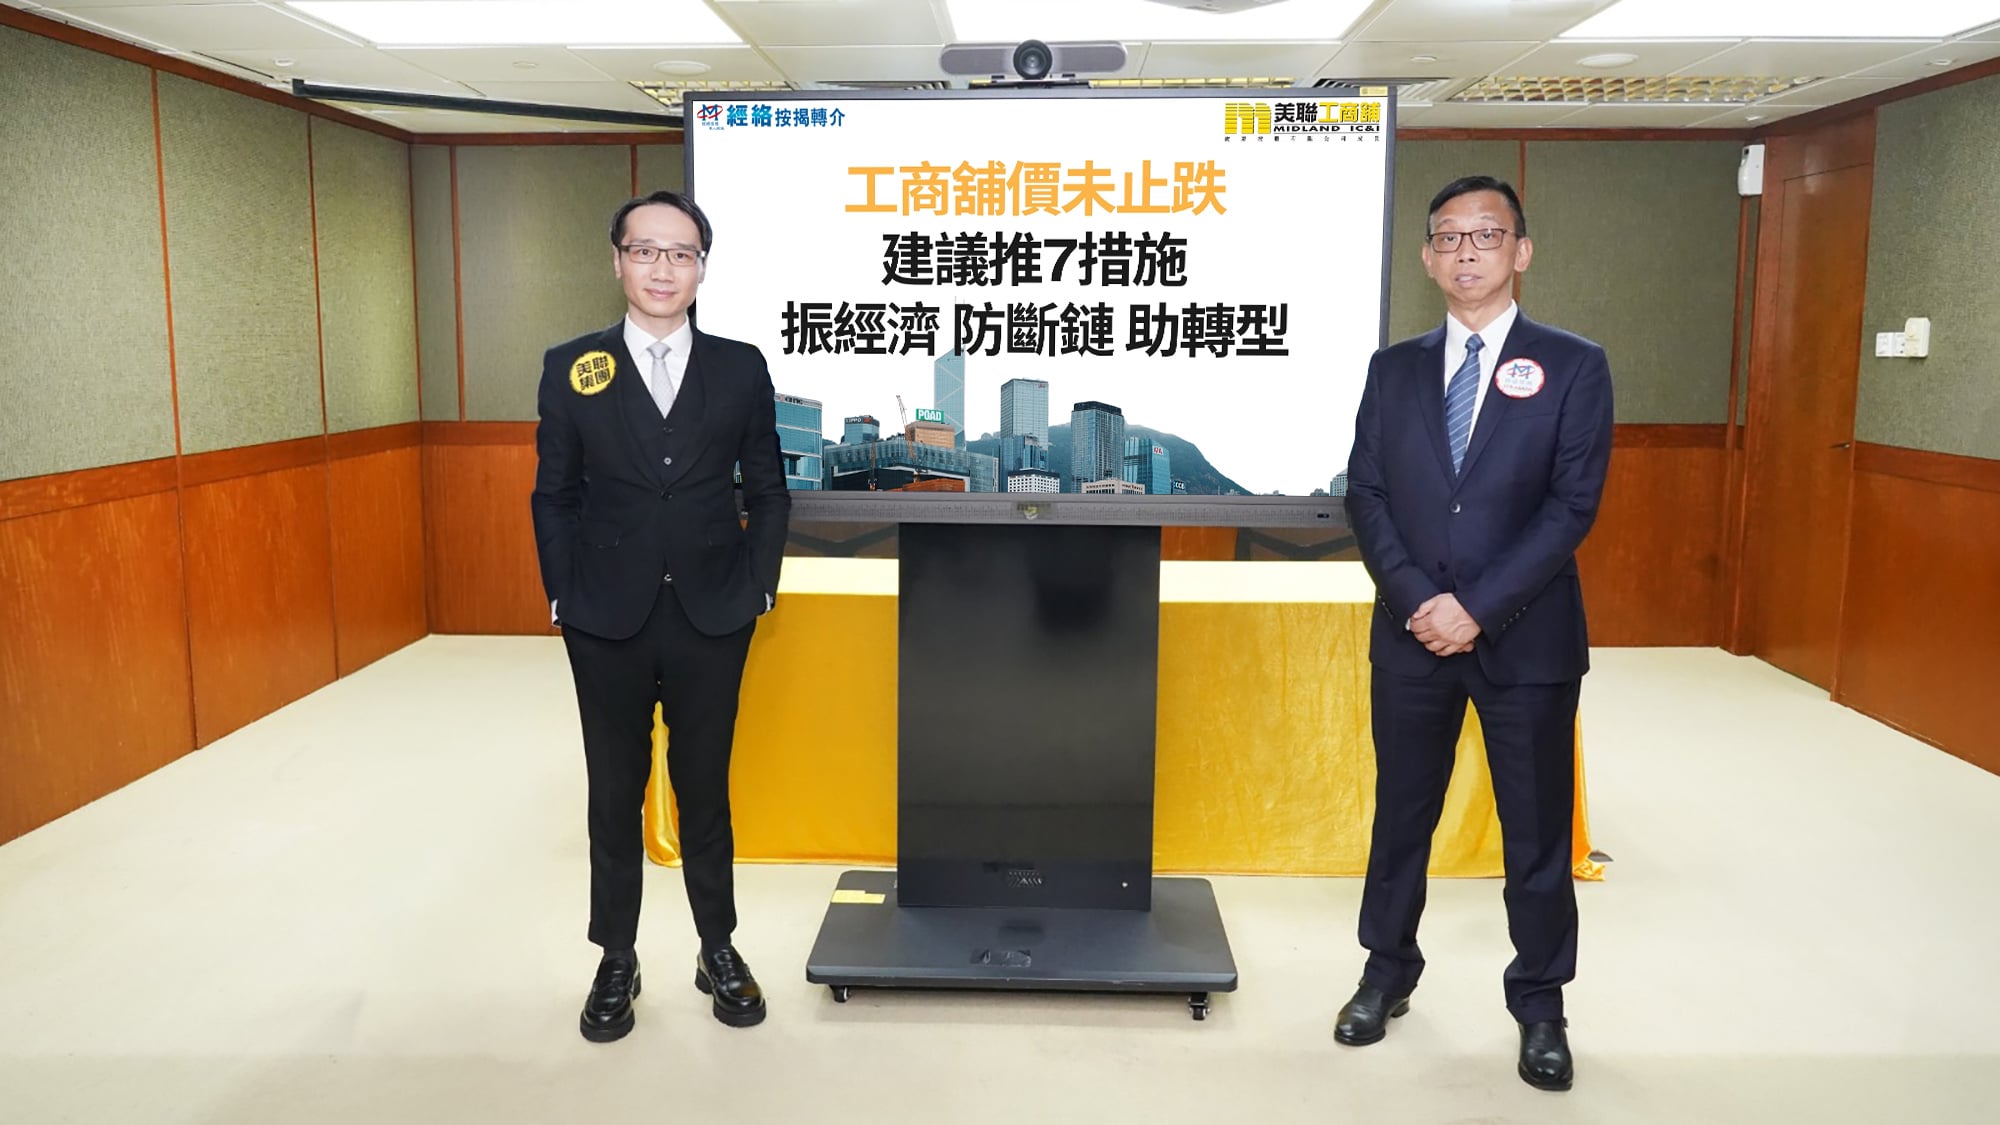
根據美聯工商舖資料研究部綜合土地註冊處數據,2026年首8個月全港工商舖買賣註冊量累計錄得3,494宗,按年上升約14.5%,創近5年同期新高;惟註冊金額錄得約362億元,按年仍回落3.5%。美聯集團暨美聯工商舖行政總裁馬泰陽表示,今年工商舖市場的走勢可概括為「量升價跌」,成交量明顯回升,但成交金額仍然下跌,部份工商舖物業售價較歷史高位回落逾四成,市場出現「價量背馳」,甲廈及乙廈的平均呎價續創有紀錄新低,反映工商舖資產價格仍在尋底階段。
馬泰陽指出,首8個月註冊量增加但註冊金額下跌,反映市場買家確實增加,惟入市取態仍然審慎。成交量已初步建立較穩定的承接基礎,但價格尚未全面止跌。馬泰陽相信,「量升價跌」的情況料延續至年底,若價格持續急跌並觸發信貸收縮,或會影響企業融資、投資及整體經濟動力,必須及早正視。
商舖受消費結構改變影響 商廈區域分化 工廈面對結構變化
三大板塊價格續受壓。商舖市場方面,根據差餉物業估價署資料,反映商舖價格走勢的零售物業售價指數於2026年7月報318.0點,較2025年底再跌逾4.6%,較歷史高位更大幅下跌逾47%。
商舖市場交投大致企穩,惟資產價格仍面對壓力。馬泰陽表示,商舖市場仍面對多項結構性挑戰,包括訪港旅客消費模式改變、短途及即日旅客比例較高、本地居民北上消費、網購持續普及,以及零售和餐飲行業重整。旅客人次增加未必直接轉化為本地消費增長,呈現「旺丁不旺財」的情況;若消費未見提升,零售、餐飲及旅遊等重心行業難以受惠,商舖資產價格仍將持續受壓。
寫字樓交投相對活躍,惟價格調整未完。8月份整體甲級寫字樓平均呎價再創有紀錄以來新低,較歷史高位大幅下跌逾48.5%,較2025年底仍下跌5.2%。期內,上環甲級寫字樓平均呎價報11,792元,較歷史高位下跌逾68%,成為價格調整最顯著的核心商業區;金鐘甲級寫字樓平均呎價亦較歷史高位下跌逾60%,跌幅居核心區甲廈第二位。
乙級寫字樓同樣面對較大價格壓力。8月份整體乙級寫字樓平均呎價已經連續兩個月維持在有紀錄以來的最低水平,較歷史高位下跌逾49%,較2025年底再跌逾1.2%。中環乙級寫字樓跌幅最高,平均呎價報10,200元,較歷史高位下跌逾57%;其次為旺角,區內乙級寫字樓平均呎價較歷史高位下跌52.6%。
馬泰陽表示,商廈租務市場呈現高度分化。中環及尖沙咀受惠於對沖基金、私人銀行、財富管理、金融服務及專業服務機構需求,租務表現相對改善;但九龍東等非核心商業區仍面對較高空置率及租金調整壓力。
工廈價格跌幅相對較小,但是仍然未擺脫向下調整的趨勢。整體工廈平均呎價於2026年8月份已創2012年11月以來新低,較歷史高位下跌逾37%,較2025年底則下跌4.8%。工廈重點區域中,黃竹坑、香港仔及鴨脷洲一帶工廈平均呎價報4,104元,較歷史高位跌近43.6%,跌幅最大;柴灣工廈價格跌幅次之,亦較歷史高位下跌逾42%。
馬泰陽指出,工廈及倉庫市場的困境不只是周期性需求放緩,亦涉及物流及產業結構變化。倉儲需求受物流路線改變、供應鏈重組、零售商整合倉儲及企業控制成本影響,工廈及物流物業仍面對供需調整壓力。
經絡按揭:近年工商舖按揭申請量低位徘徊
經絡按揭轉介首席副總裁曹德明表示,早年本港經濟受疫情影響,政府分別於2020年、2023年及2024年,逐步放寬非住宅物業的按揭成數上限。然而,受整體經濟環境及營商氣氛下行等因素影響,投資者對非住宅物業的入市態度轉趨觀望,從而導致此類物業的按揭申請跟隨回落。根據經絡按揭客戶數據顯示,自放寬按揭措施推出至今,近年工商舖按揭申請數字與過往交投活躍時期相比,仍維持在低水平,反映工商舖按揭市場暫未見起色。
銀行對工商舖按揭取態保守 審批標準及條款較住宅按揭嚴格
曹德明續指,工商舖按揭市場低迷的另一原因,在於銀行對非住宅物業按揭的態度明顯較住宅物業保守。由於銀行在審批工商舖按揭時,會進行更全面的綜合評估,基於風險管理考量,處理相關按揭申請時採取更為審慎的態度,批出的按揭條款一般亦比住宅物業更為嚴緊。
現時非住宅物業的按揭成數上限已放寬至七成,然而銀行委託的估價行對該類物業的估價普遍相當保守,若估價不足,將直接影響最終批出的貸款金額。買家雖可選擇H按或P按計劃,惟利率差異較住宅按揭為高,部分H按計劃更不設封頂利率。此外,銀行批出的工商舖按揭年期一般最長僅為20年。由於銀行估價保守及按揭年期較短,令工商舖入市門檻較住宅為高,且在經濟下行時,更會直接影響投資者的入市意欲。
價格持續下跌或影響信貸及實體經濟
馬泰陽表示,工商舖價格下跌不只是業主資產帳面損失,而是有可能影響整體香港經濟。工商舖是企業貸款融資的重要抵押品。若工商舖價格及租值持續下滑,業主及企業的借貸能力可能下降,部分借款人或會面對補充抵押品、加快還款或再融資困難。銀行因應信貸風險上升,亦可能增加撥備、收緊授信或降低對工商舖相關業務的信貸額度。若市場調整過急,便有可能形成「估值下調、信貸收緊、被迫出售、價格再跌」的惡性循環。若銀行因風險管理考慮普遍轉趨審慎,不僅高槓桿或租金現金流較弱的業主會受影響,零售、餐飲、物流、貿易、專業服務及其他中小企的營運資金周轉亦可能受壓。工商舖市場持續疲弱亦會影響企業投資及招聘意欲。
就即將發表的《施政報告》,美聯工商舖建議政府從印花稅、融資、消費、商業區活化、物業轉型、招商引資及新產業七大方面着手,支持工商舖市場有序調整,並提升整體經濟活力。
一、調整非住宅印花稅
因應工商舖市場仍處價格調整期,建議政府檢討非住宅物業從價印花稅的階梯及稅率,特別是1,000萬元或以下的中小型工商舖物業,以降低用家及中小型投資者的入市成本,提升市場流動性。
根據土地註冊處數據,今年首8個月1,000萬元或以下非住宅物業註冊量達2,809宗,佔整體82.7%;註冊金額約104億元,佔總註冊金額28.7%。建議政府就不同價格區間進行收入評估,在兼顧公共財政的前提下,研究擴闊低價物業的印花稅寬減安排。
二、優化工商舖融資及再融資安排
在維持審慎監管及銀行自主風險管理的前提下,鼓勵銀行以還款能力、租金現金流及業務前景為本,為具實際營運收入、良好還款紀錄及可行重組方案的工商舖業主和中小企,提供適切的再融資或重組安排,避免因短期估值波動而出現一刀切收緊信貸或被迫出售。
三、推動旅遊及消費轉化,活化商業街區
由單純追求旅客人次,轉向提升旅客留港時間及人均消費。建議擴大盛事經濟,串連酒店、餐飲、零售及地區旅遊;同時推動夜間活動及節慶市集,鼓勵即日或短途旅客延長留港時間,帶動過夜、餐飲及零售消費。
四、推動寫字樓市場「分區復甦」
鞏固中環、金鐘及尖沙咀的金融和專業服務集聚優勢;改善九龍東等非核心區的交通、環境及公共空間,吸引創科、教育、醫療、文化創意及企業後勤等多元租戶。
五、加快老舊工商物業用途轉型
為長期空置或市場定位落後的乙級寫字樓及工商物業,建立清晰、具時限及可預期的改裝和用途轉換機制,簡化規劃、消防及牌照程序;在符合樓宇安全、消防、交通及地區規劃要求下,研究轉作學生宿舍、教育培訓、醫療健康、社福及其他合適用途。
六、完善財富管理及企業落戶制度
加快落實基金、家族辦公室及附帶權益的稅務優化措施,提供清晰指引及行政支援,吸引更多資產管理、私人銀行、對沖基金及高增值專業服務企業在港設立實質業務,帶動優質寫字樓的長遠需求。
七、支持新工業及高價值物流
引導工業物業由傳統倉儲,逐步轉向跨境電商、高價值貨物物流、冷鏈、醫療及藥品物流、先進製造支援、維修檢測、數據中心及人工智能相關基建等用途;並為工廈升級提供清晰的消防、供電、樓宇荷載、排污、交通及規劃標準。
重點非托價 冀振經濟、防斷鏈、助轉型
馬泰陽強調,上述建議並非要求政府以行政手段托高工商舖價格,亦非透過放鬆風險管理或鼓勵過度槓桿刺激市場,而是希望市場能在有序調整下維持流動性,避免短期估值下跌演變為信貸收縮、被迫出售及企業營運受阻的連鎖反應。同時,政府應透過實質措施,把較低租金及較合理物業價格所帶來的成本優勢,轉化為企業投資擴充的機會。只有建立更穩健的實體經濟需求,工商舖市場才可逐步走出單靠資產價格驅動的舊模式,形成更具韌性及可持續的長遠復甦。@
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores