會員專享
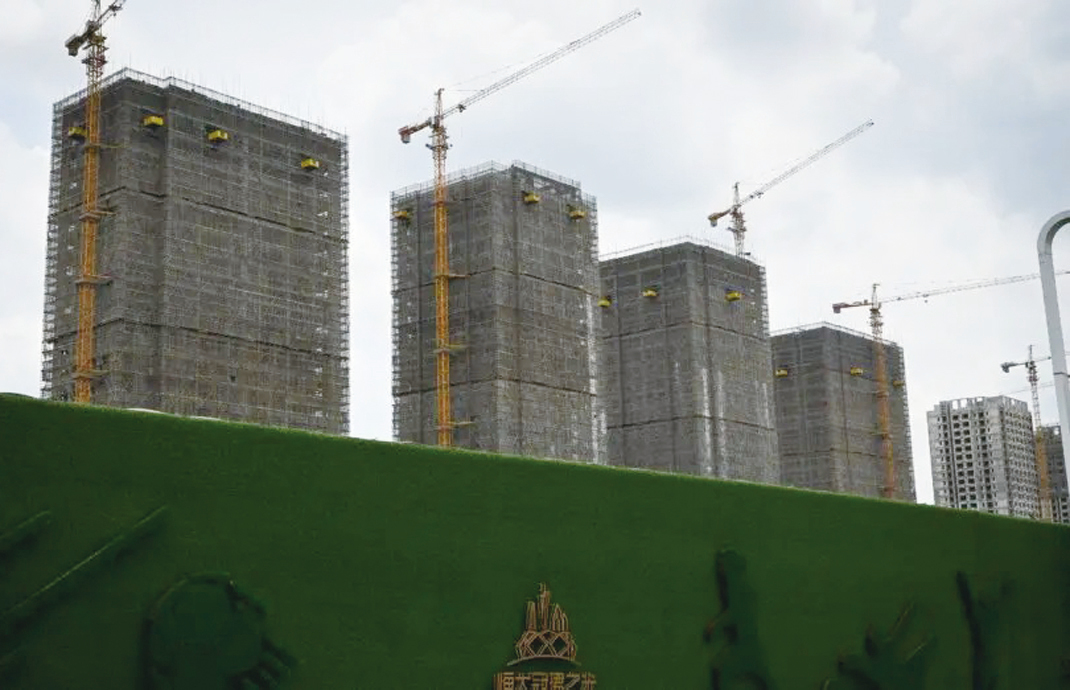


中國房地產巨頭恒大的財產清算聆訊即將舉行之際,知名會計研究機構GMT Research發布研究報告指出,恒大多年來持續誇大其營收,幾乎從來沒有實現盈利,一直靠不斷增加的借款維持營運,債權人恐面臨血本無歸。
恒大債權人向香港高等法院提出對恒大進行清算的申請1年多後,香港高等法院經過多次延後,12月4日裁定,陷入困境的恒大集團,將在明年1月29日之前制定重組計劃以避免清算,也就是將恒大清算聆訊的最後期限,從原本的12月4日延至明年。
12月1日,《香港經濟日報》報道了總部位於香港的會計研究機構GMT Research發布的一份研究報告的內容,揭示了恒大的營運方式及實際的盈利情況。
GMT Research的這份報告開篇就直言,恒大地產近期才發布的2021年年報表明,該公司嚴重誇大了收入和盈利,而且這種情況很可能是多年來一直如此。
報告表示,「與部份市場想法相反,與其說恒大是流動性收緊或疫情引發的房地產市場低迷的受害者,不如說它的本質問題更為嚴重,因為它可能從來沒有產生任何利潤。」
根據報告,在2021年,恒大對房地產銷售收入的確認方式進行了重大調整。之前,恒大地產規定,當客戶「獲得已建成物業的實際佔有權或法定所有權」時,該公司確認收入;但政策調整之後,恒大對收入的確認條款更改為「客戶接受物業或根據銷售合同,該物業被視為已被客戶接受」,新的規定沒有提及物業是否「已交付」或「已完工」,只要被視為接受即可。
報告表示,這一改變意味著,在2021年之前,在一些特定的情況下,恒大在物業還未交付或竣工時,就已經把客戶購房的款項全部計入了公司的收入。報告指出,這一做法「看起來更具侵略性」。
確認收入時間的變化,對恒大的財務狀況產生了重大影響,這表明恒大目前的大部份收入「很可能是已經重新確認的銷售額」。
報告分析說,恒大的合同負債(主要是預售物業的遞延收入)在2020財年是1,860億元(人民幣,下同),到2021年初暴增至9,080億元,到2021年上半年末又降至6,040億元。而恒大在過去兩年半的時間裏錄得的毛利潤僅為160億元。在理論上,這些銷售的利潤也可以被重新確認,「令人懷疑的是,這些利潤從未存在過,也不僅僅是被推遲了」。
目前尚不清楚恒大人為地虛報營收有多久了。但截至2020年底,恒大的合同負債相當於在建物業總額的15%;然而,在收入確認變更後的重述中,恒大的合同負債在2021年初突然躍升至在建物業的57%。
除了指出恒大的利潤發生逆轉外,報告還詳細分析了恒大最近3年的淨虧損數據的變化情況。報告指出,包括收入確認變化的影響在內,自2021年初以來,恒大的總虧損高達9,540億元,相當於截至2020年底總資產的41%,是截至2020年底累計淨利潤2,680億元的近4倍。
報告表示,根據過往的財務報表分析,恒大可能在2016年時就已經面臨風險,因為那時候恒大的資產價值就已經低於負債。種種跡象表明,在某個時候,恒大的主要目的似乎變成了籌集資金,為其不斷膨脹的資產負債表提供資金,而恒大尋找新融資來源的方式包括推出理財產品、保險基金、新的商業企業,以及戰略投資者承諾在岸上市的1,300億元。
結論是:恒大已經嚴重資不抵債,只有靠不斷增加的借款額才能維持營運。而該公司的離岸債券在結構上從屬於在岸負債,也面臨著血本無歸的風險。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores