

大新銀行經濟研究及投資策略部表示,市場對人工智能熱潮的憂慮重燃,加上美國通脹升溫,拖累美股本周回調;港股則跟隨外圍波動,恒生指數全周變動不大。行業配置方面,大新同時上調美股及港股能源板塊觀點至看好,認為中東局勢持續不明朗,油價短期仍有支持。
美股方面,截至周四(15日),道瓊斯指數報52,177.69點,按周升1%;標普500指數報7,744.06點,跌0.9%;納斯達克指數跌2.4%,費城半導體指數更跌7.9%,羅素2000指數則跌1.4%。報告指出,標普500指數上周突破歷史新高後,本周有所整固,市場對人工智能熱潮的憂慮重燃,大市周一及周二輕微回軟,其後美國9月通脹升幅超預期,增加聯儲局年底加息的預期,加劇科技股拋售。資金亦由科技股輪動至防守類板塊,支持必需性消費股上升,資訊科技股則受壓。
技術走勢方面,自7月底以來,標普500指數每次浪底均高於上一個浪底,整體仍保持上行趨勢,但7,800點附近阻力較明顯。指數周三一度跌穿10天及20天移動平均線,顯示短期趨勢轉弱,目前在50天移動平均線附近爭持,但仍遠高於100天及200天移動平均線。
行業配置方面,大新維持看好金融及醫療保健股,並將能源股觀點上調至看好。報告認為,聯儲局年內有望再加息,或支持銀行淨利息收入,而股市波動亦有助大型銀行及交易所的股票交易及費用收入。醫療保健方面,龍頭企業疫苗及藥物研發數據有突破,加上減肥藥等新型藥物及新疫苗上市,或繼續支持部份藥廠盈利表現;人工智能在醫療診斷及醫療器械上持續應用,亦有望提升企業效率及盈利能力。至於能源股,中東局勢持續緊張,能源價格中短線或維持偏高,或續有利板塊表現。
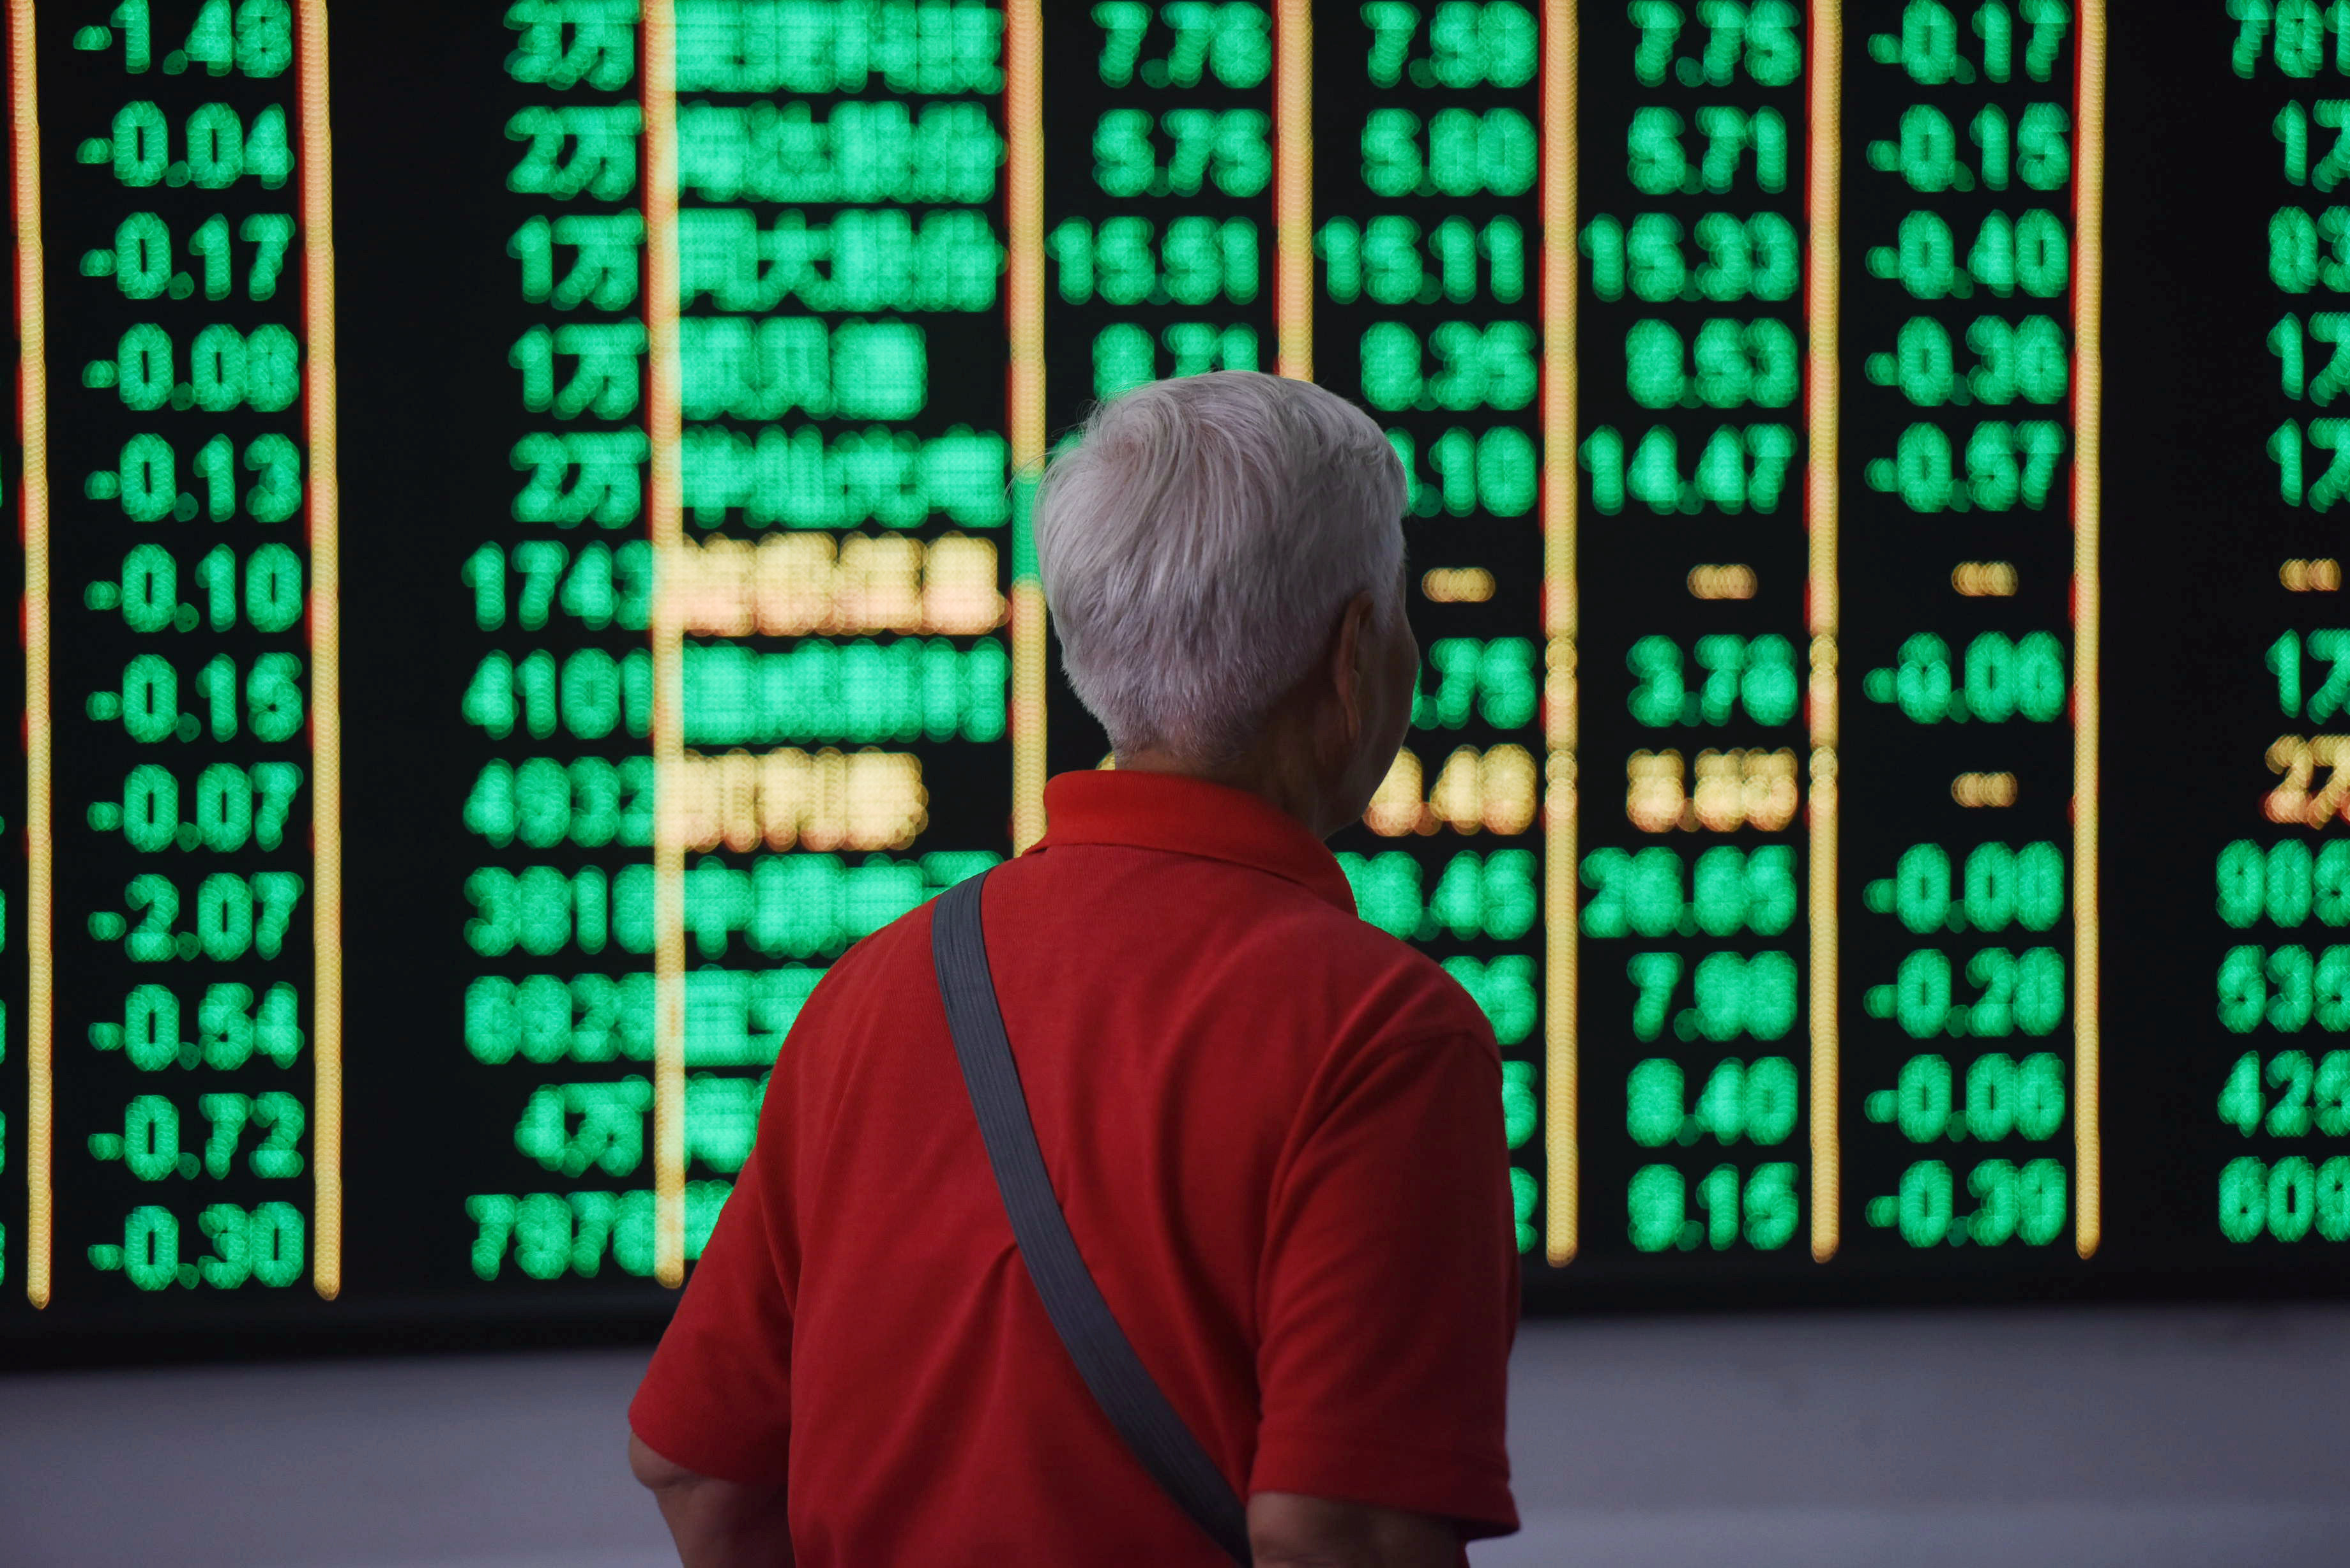
港股方面,大新指出,恒生指數本周跟隨外圍波動,表現反覆,周中曾再度考驗24,000點關口,全周變動不大,收報24,186點,跌0.1%。國企指數跌0.2%,恒生科技指數跌2.1%,滬深300指數及科創50指數則分別跌3.4%及6.8%。市場憧憬「雙十一」購物節有助帶動消費氣氛,非必需性消費股回升;另一方面,市場對人工智能基建前景仍有疑慮,資訊科技股受壓,工業股亦跑輸大市。
技術面方面,報告認為港股整體仍然偏弱,但下行動力有所減弱。恒指14天RSI略為反彈至43,MACD自8月中以來首次略高於訊號線,出現輕微黃金交叉,或反映短線沽壓有所緩和。不過,MACD及訊號線仍處負值區,加上自8月初形成一浪比一浪低的走勢未改,現水平仍低於大部份主要移動平均線,下行趨勢尚未逆轉。
港股行業方面,大新維持看好醫療保健股,並將能源股觀點上調至看好,認為美伊衝突短期內未必能有效解決,國際油價可能維持高位一段時間。資訊科技及金融股則維持中性,前者受惠內地算力需求及雲端業務增長前景,但科企資本支出激增,其變現能力仍受市場關注;金融股方面,聯儲局有機會進一步加息,或有利本地銀行淨利息收入,但內銀增長前景仍可能受制於信貸需求疲弱。@
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores