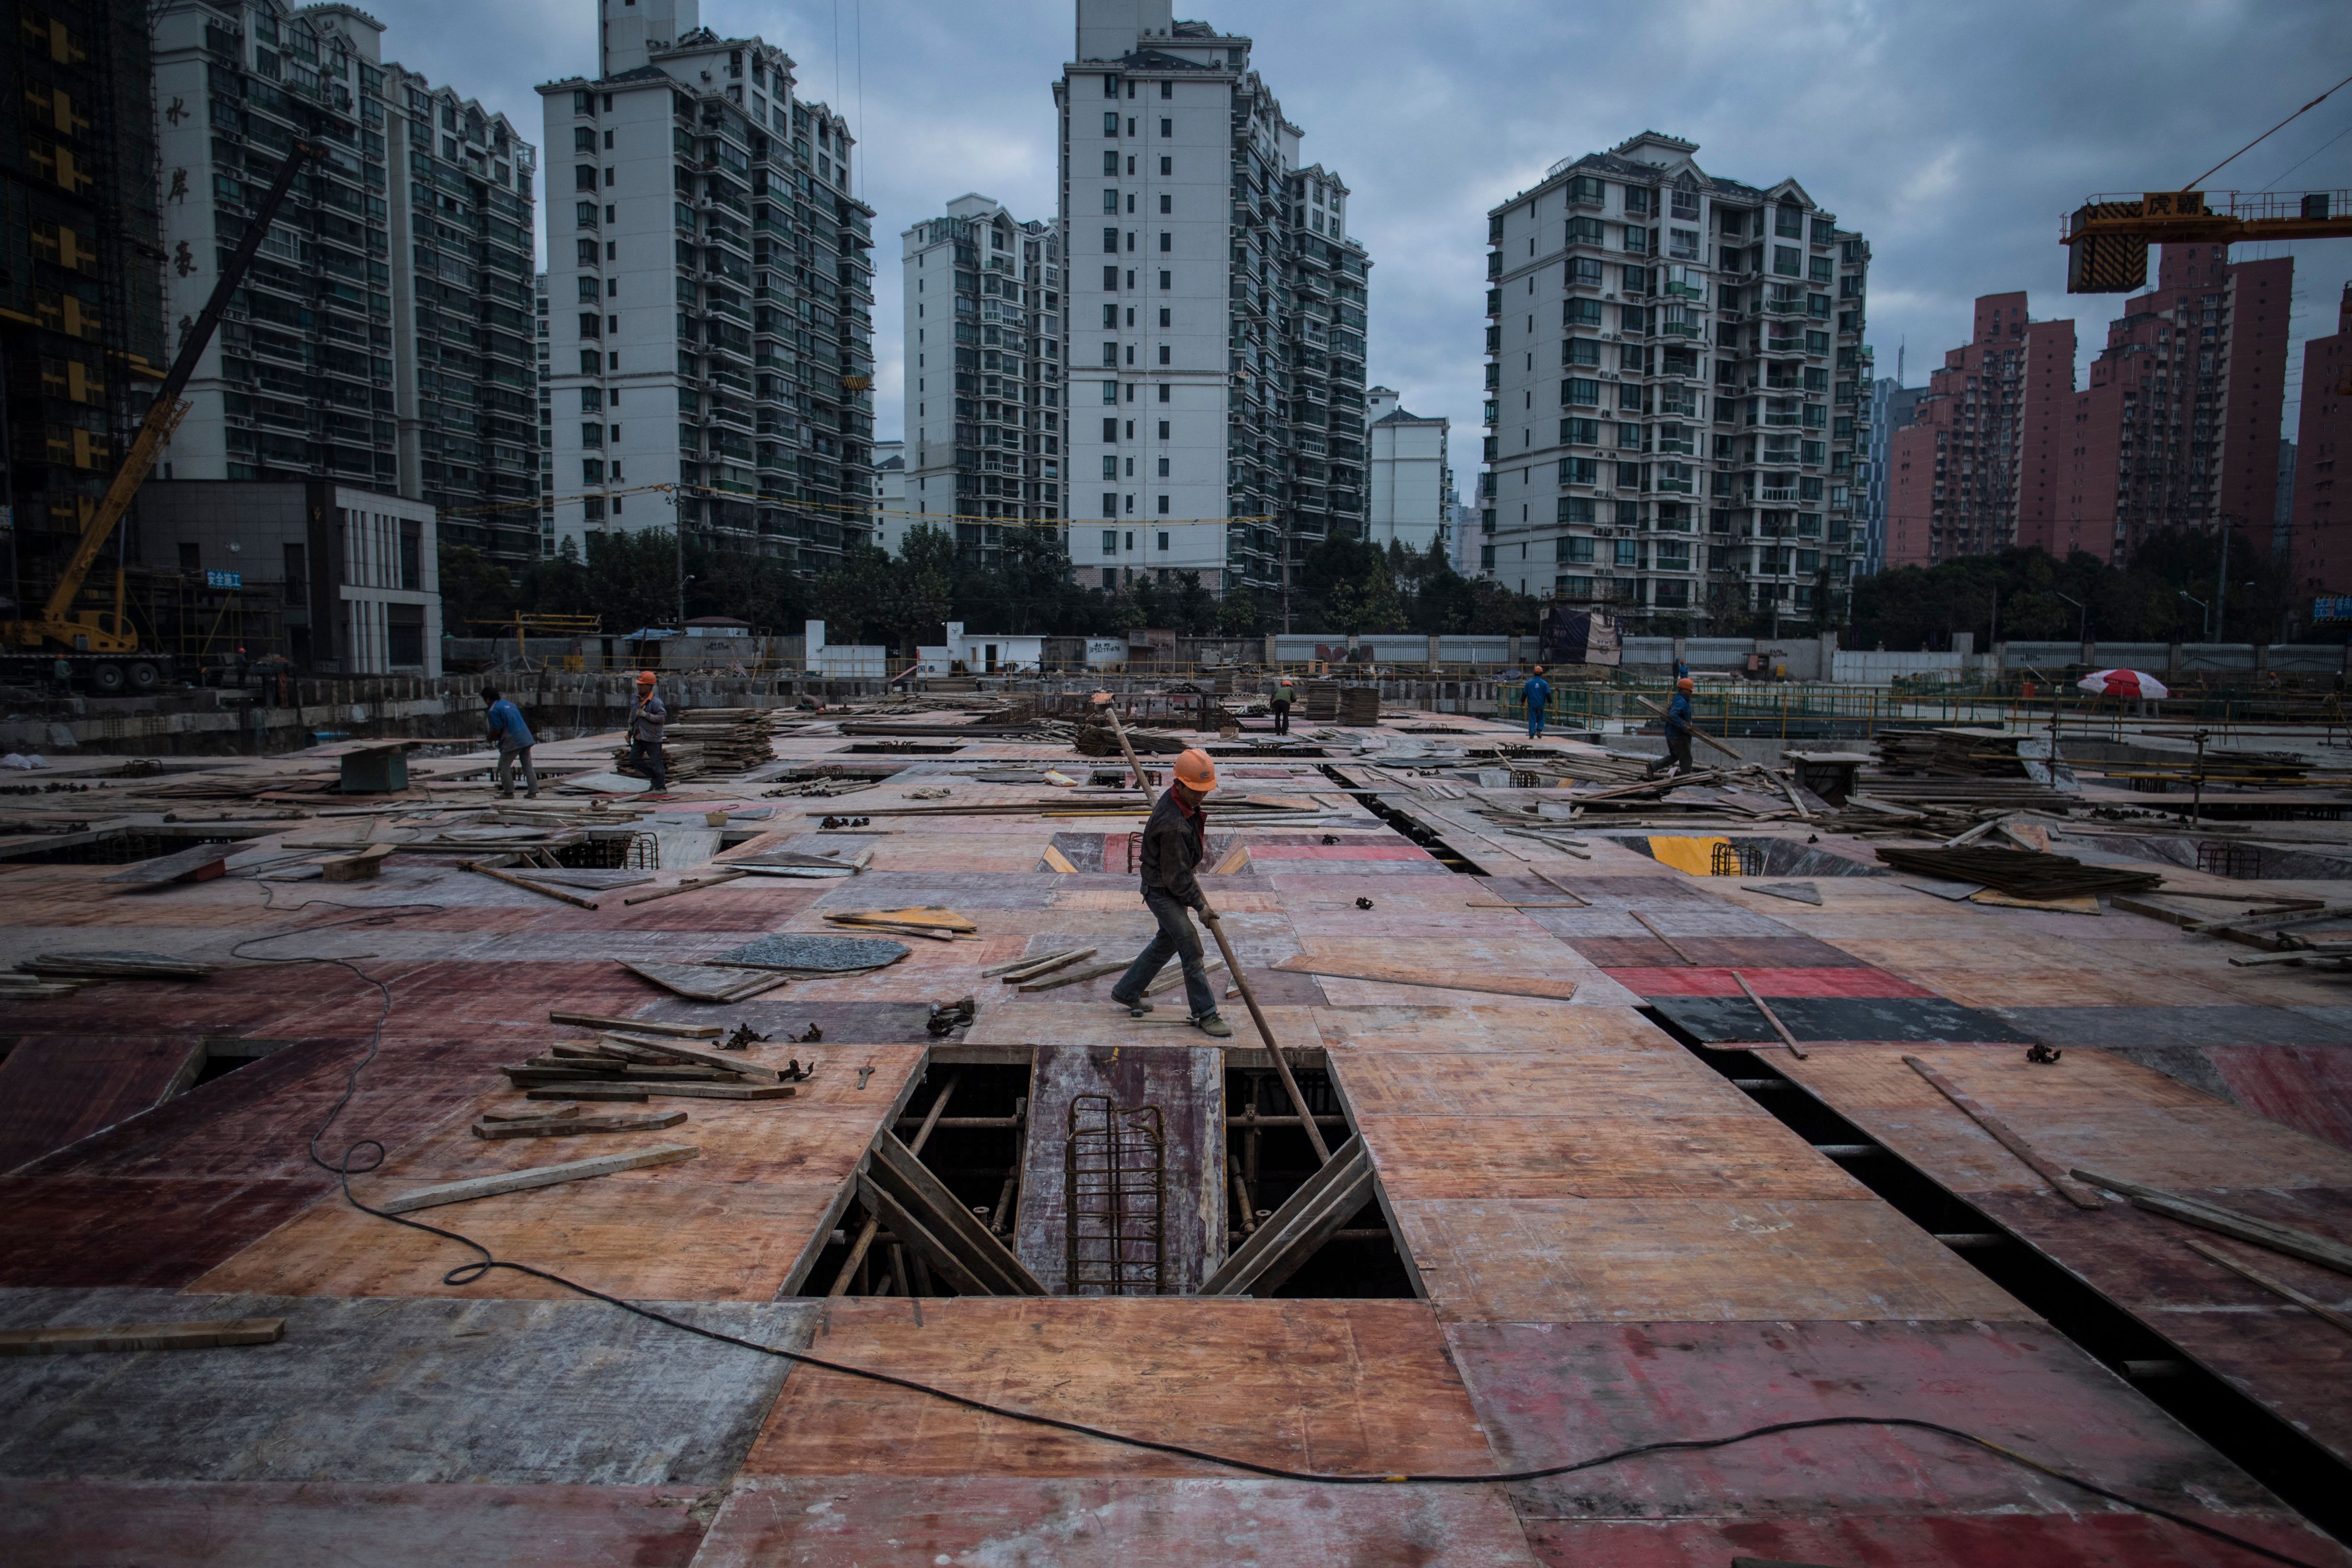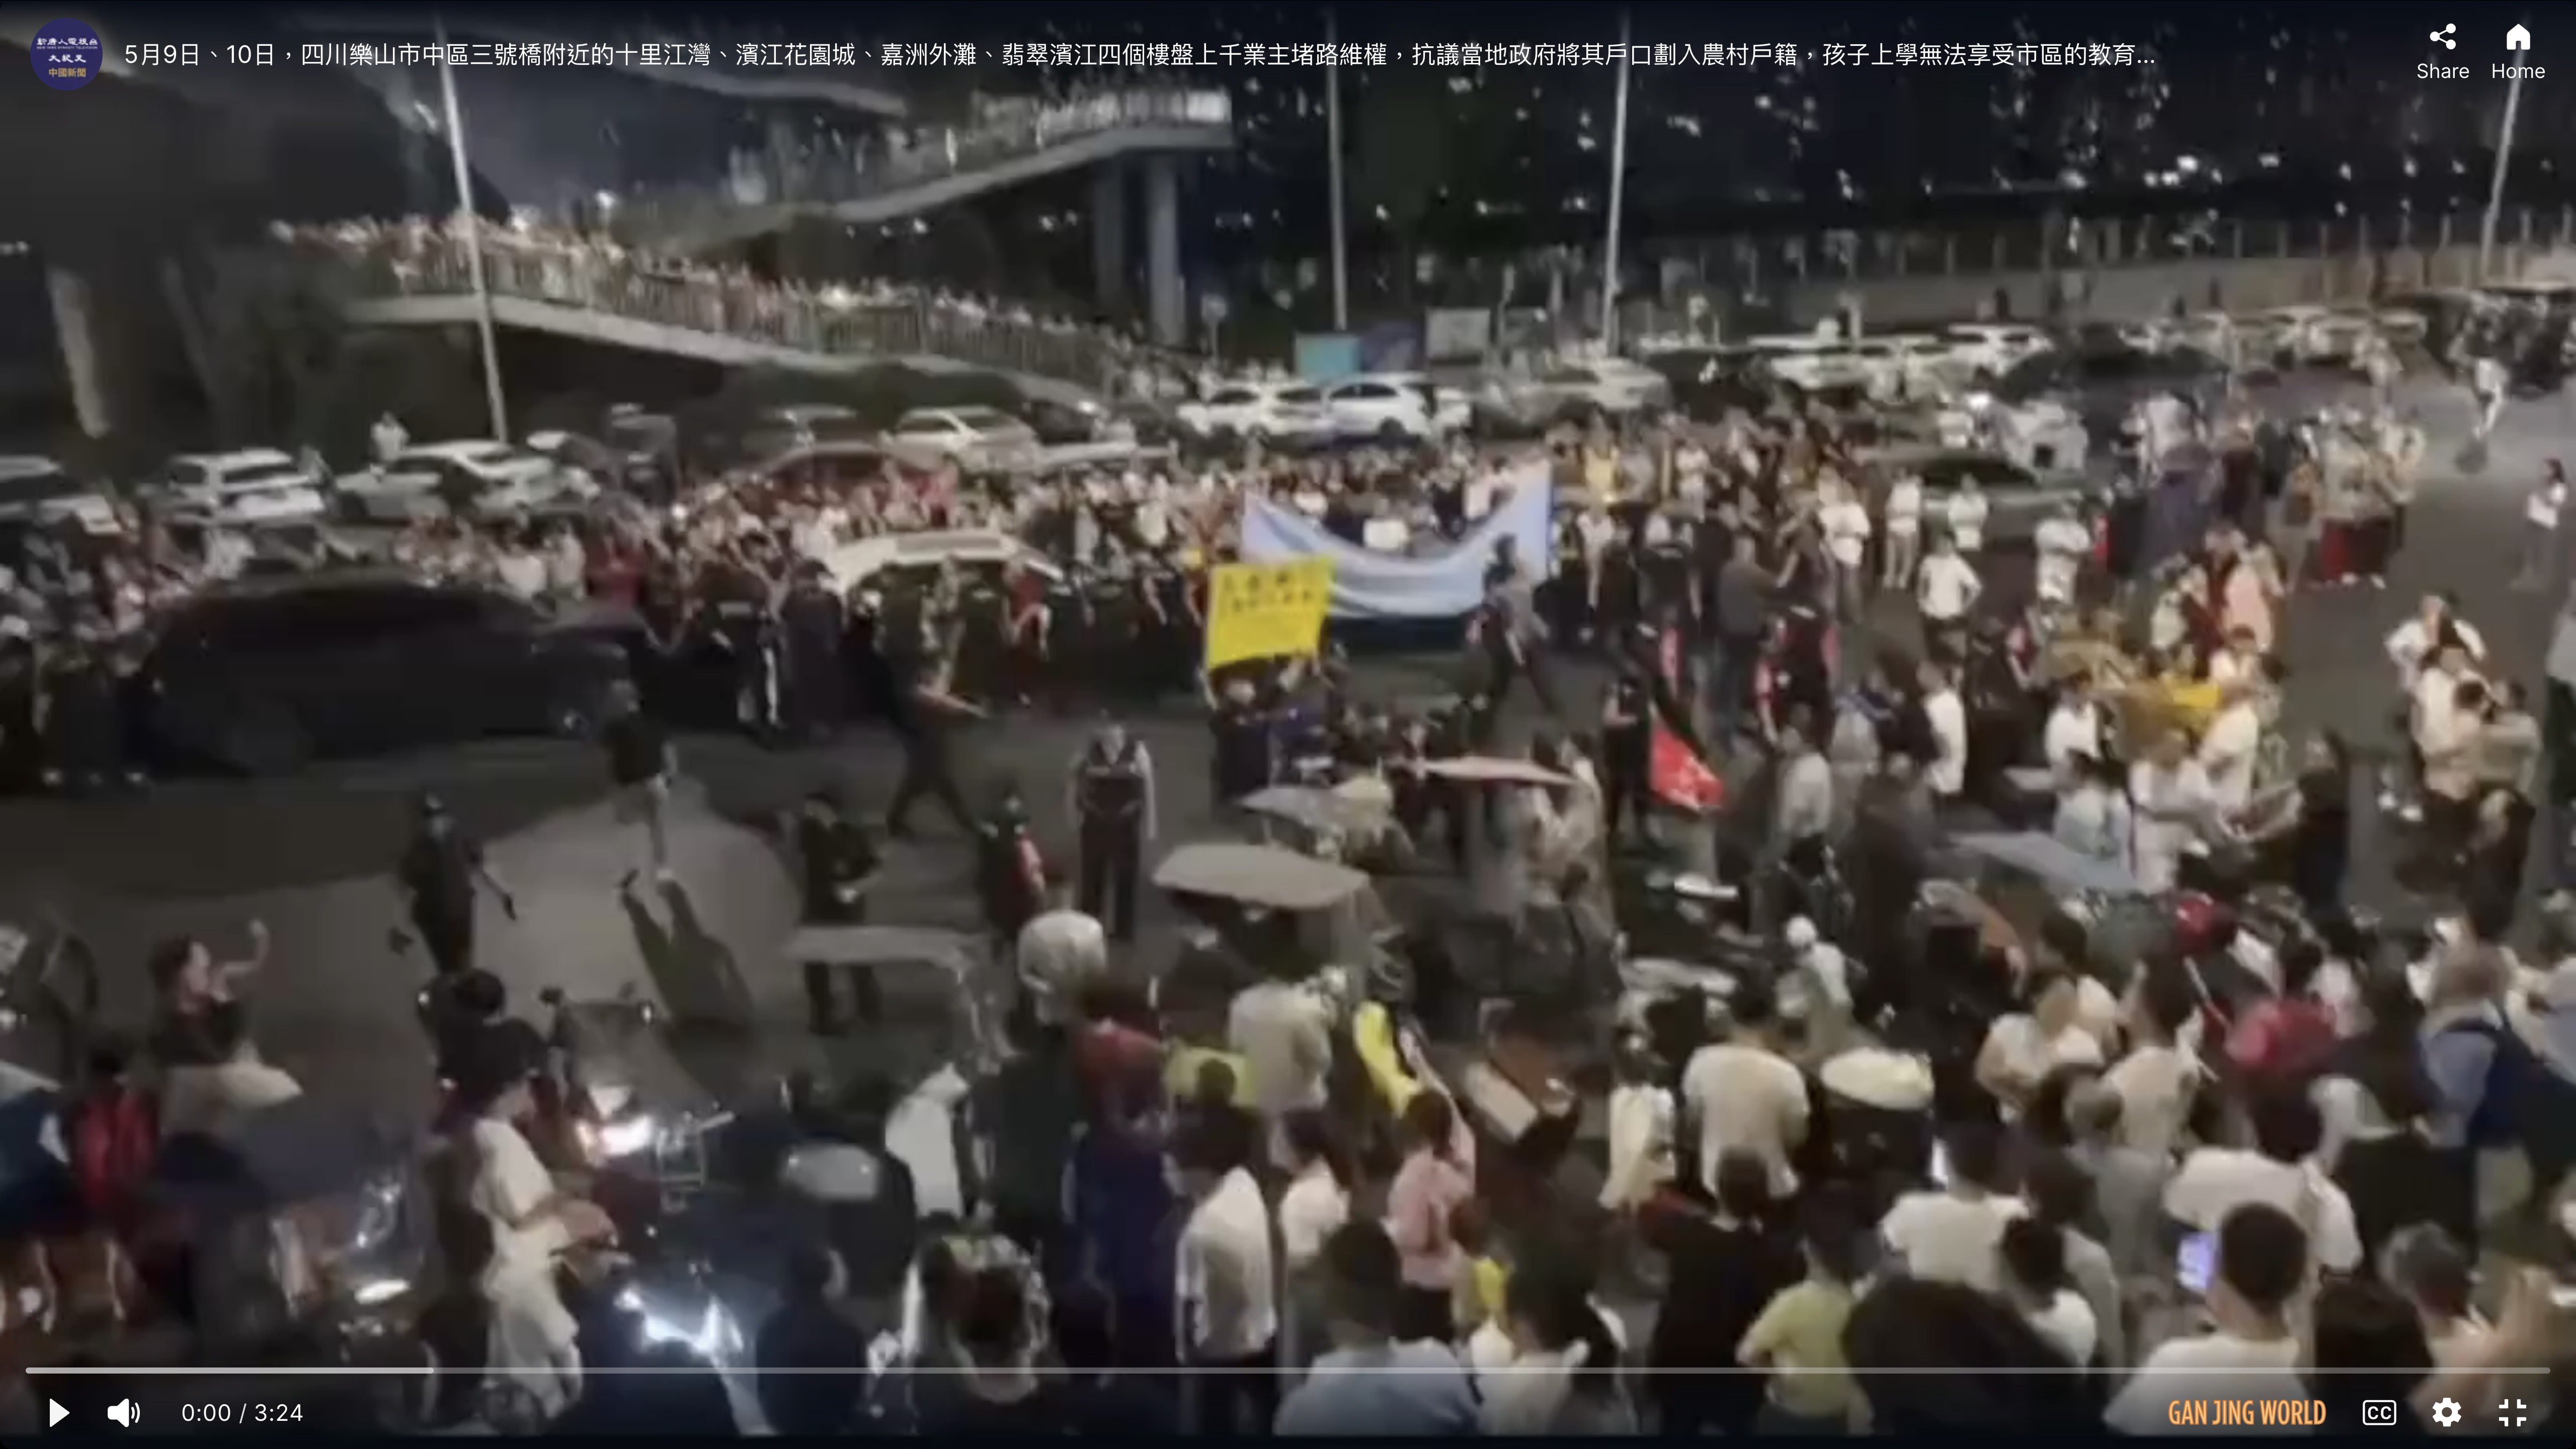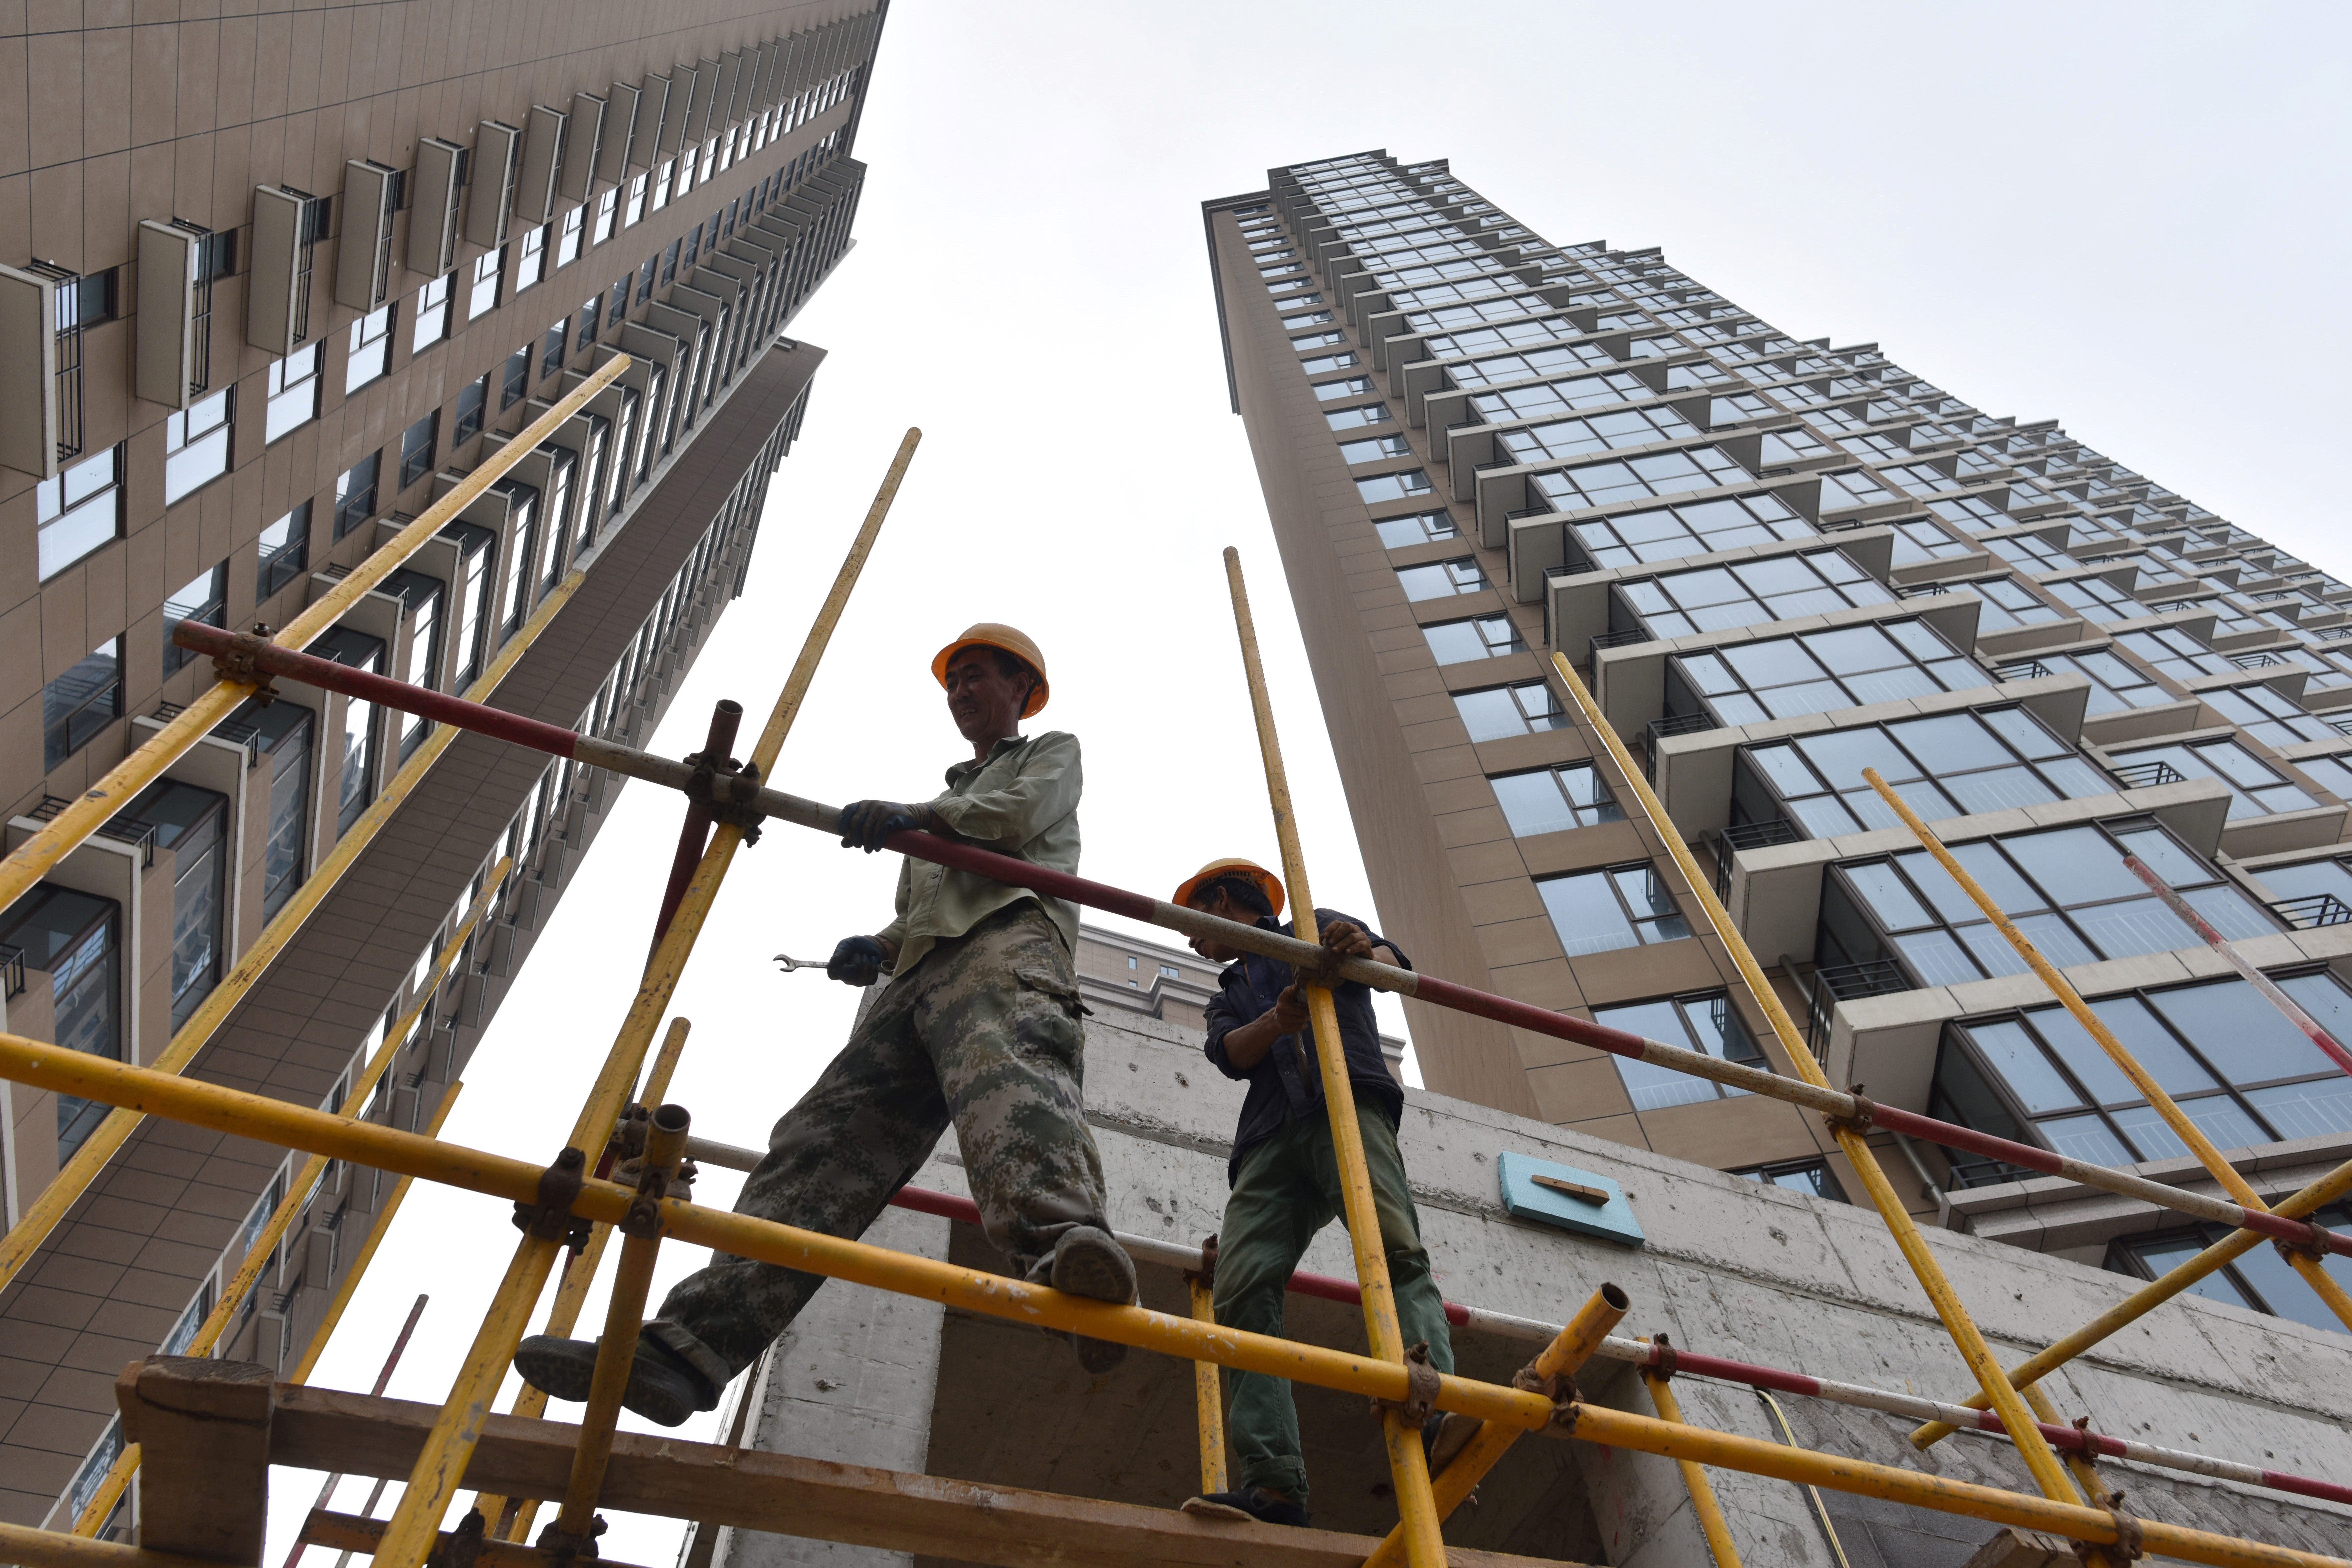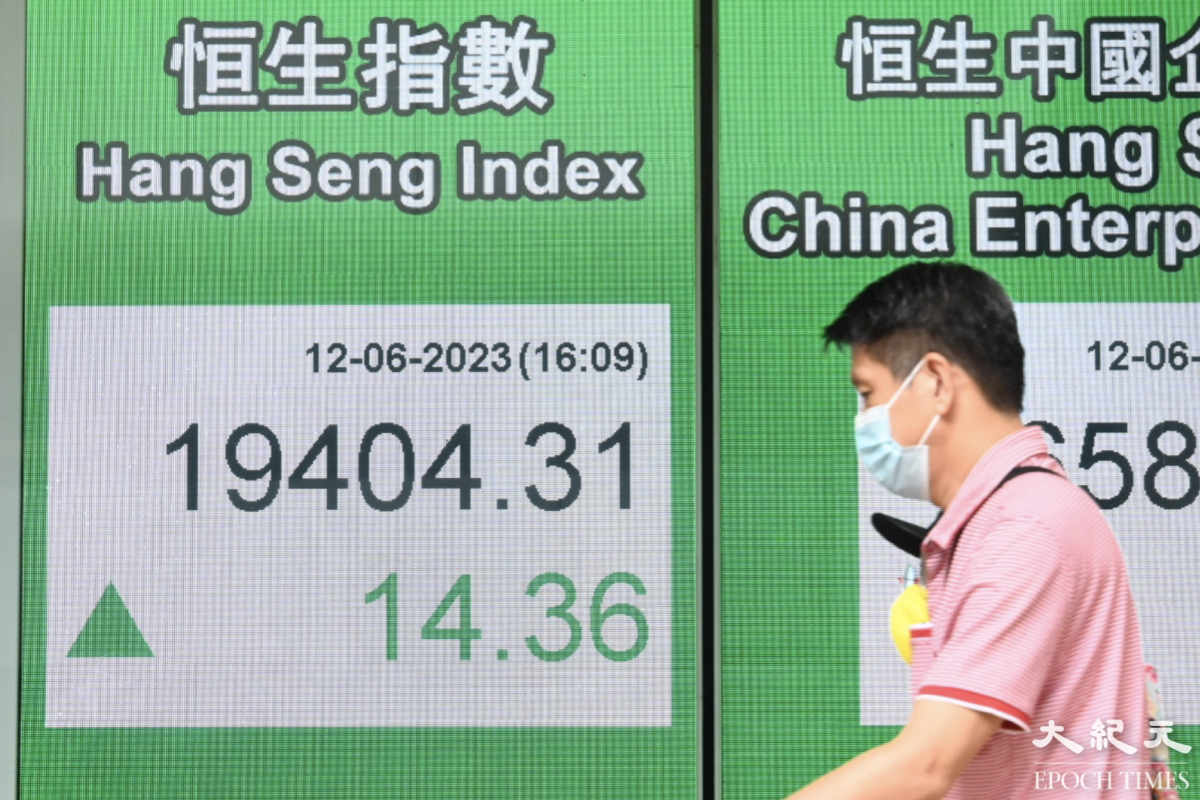


曾被視為「最強增長引擎」的中國房地產行業,在2026年迎來了最徹底的行政性窒息。隨著恒大集團創辦人許家印被判處無期徒刑,民營地產狂飆的黃金時代宣告終結;中共近日再次推出新一輪房地產政策,推動現房銷售、延長按揭期限等政策企圖救市。
受訪學者表示,這場危機並非單純的企業貪婪,而是一套由土地財政、銀行信貸、預售資金與居民儲蓄共同搭起的「高槓桿增長機器」,在人口與城鎮化接近觸頂後,遭到中共當局「運動式去槓桿」強行切斷所引爆的系統性崩解。「要理解它的崩解死亡,就必須理解制度是如何先製造了這張資產負債表,隨後又懲罰了這張資產負債表。」
本系列報道分為三篇,分別從中國房地產如何淪為債務泥潭?民營房企時代如何走向終結?中產階級如何套上債務繮繩?三個維度解密中國房地產的終局與政經代價。
新規推出:當局再次強行去槓桿
8月31日,中國金融市場再度迎來震盪。滬深300房地產指數當天下跌4.7%,在港上市的中國開發商指數與恒生香港地產指數也分別重挫6.2%及4.8%。分析指出,這場已邁入第六個年頭的房地產風暴,持續給中國經濟帶來沉重打擊。
引發市場恐慌拋售的直接導火線,是中共28日發布監管新規:要求預售屋必須等到「建築主體結構封頂」後方可開始預售,且購屋者的頭期款與按揭貸款必須先存入特定的「監管賬戶」,直至項目竣工並通過驗收後,才能撥付給開發商。
長期以來,「預售制」是中國新屋銷售與開發商回籠資金的絕對主力。野村證券(Nomura)與官方數據顯示,以樓地板面積計算,2025年預售屋佔新房銷售比例仍高達68%,而預售款與按揭貸款更合計佔地產開發商資金來源的40%。
一位不願具名的開發商高管向路透社坦言,新規意味著業者有四成現金流被直接凍結,無法用於業務經營,短期內的投資能力瞬間縮減四成。
野村證券報告也直言,新規切斷了開發商利用提前回籠的按揭款資助建設的管道,使得施工期間的資金必須完全仰賴業者自有資金或商業開發貸款。
分析指出,這項以「現房發貸」為核心的新規,本質上是當局為了轉嫁停工與爛尾樓信用風險而採取的自保行政手段,致使本就極度脆弱的開發商現金流受到二次衝擊。
三條紅線:房企集體違約 三高模式開始崩解
回顧過去十年的政策軌跡,研究中國房地產業的美國經濟學者黃大衛(Davy J. Wong)表示,北京當局調控長期在極端擺動:2015年推出「棚改貨幣化」(政府發錢補償拆遷戶購房)並大幅放寬信貸,人為推高了市場泡沫;2020年則驟然祭出「三條紅線」與按揭集中度管理,在極短時間內切斷融資閘門。
「這種『運動式去槓桿』將長期的結構性調整強行塞進極短的行政任務中,直接演變為開發商資金鏈斷裂、大面積違約及項目停工的連鎖危機。」黃大衛說。
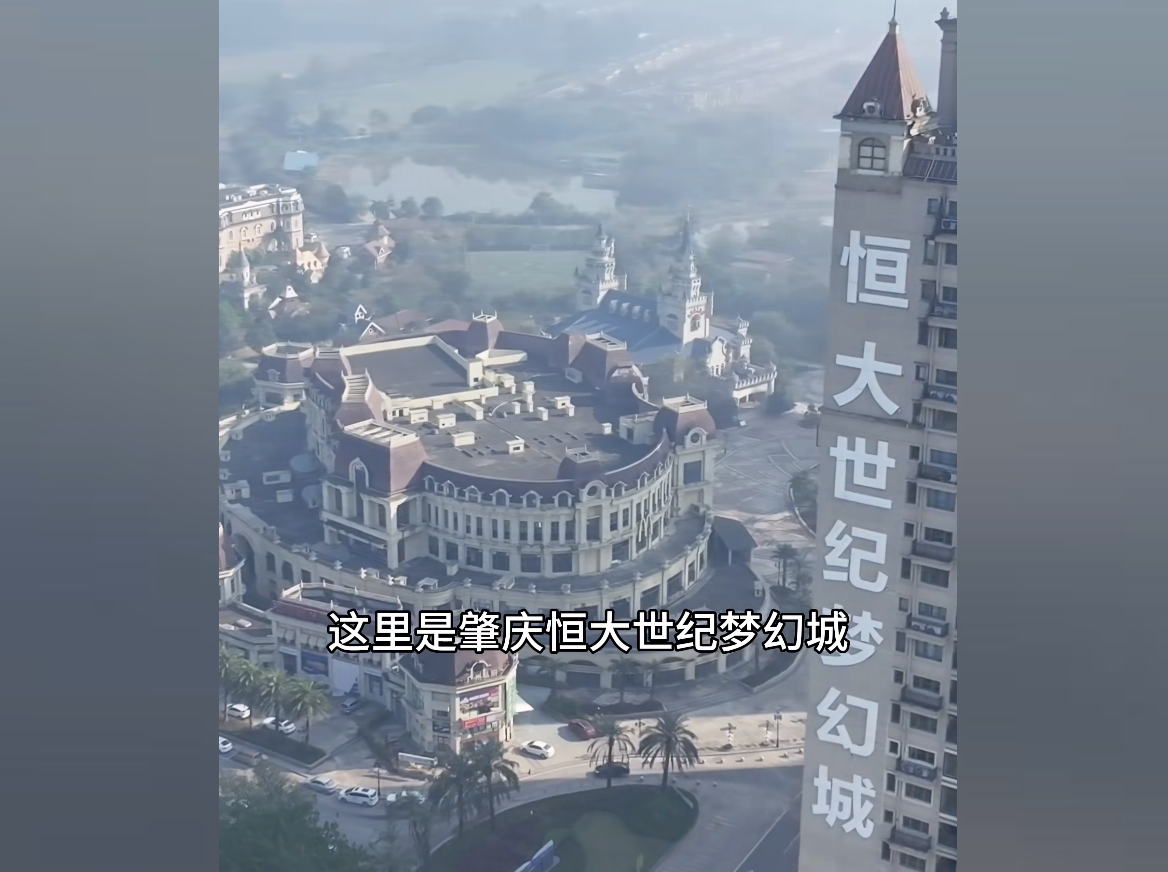
結果就是,中國頭部民營房企,包括恒大、華夏幸福、佳兆業、融創、陽光城、泰禾、世茂等,先後陷入危機。
曾為中國首富的恒大創辦人許家印,8月20日以集資詐騙、職務侵佔等罪名判處無期徒刑;標誌著房地產發展舊模式「三高」(指高負債、高槓桿、高周轉)的正式崩解。
官方公布的最新數據也凸顯了行業全面收縮的冷峻現實。中共國家統計局數據顯示,2026年1至7月,中國房地產開發投資同比下降19.2%,降幅較2025年全年的17.2%進一步擴大;房屋新開工面積為4.34億平方米,同比大幅下滑24%,其中住宅新開工面積下降24.6%;房屋竣工面積同比下降23.2%。同期銷售端方面,新建商品房銷售面積與銷售額分別萎縮11.8%和13.1%,開發企業到位資金同比下降20.3%。
此外,財政部數據顯示,地方政府賴以生存的國有土地使用權出讓收入僅剩1.1731萬億元,同比暴跌30.8%。
路透社8月底的調查報告更預測,2026年全年房地產開發投資將大幅萎縮20%,銷售量預計下降10%,顯示市場至今仍未能築底止血。
城鎮化率逼近臨界點:盲目造城陷「鬼城」困境
在政策強硬幹預之外,中國房地產舊發展模式也撞上了無可規避的「物理極限」。
國際貨幣基金組織(IMF)引用學者的研究估算,在行業最繁榮的2021年,房地產相關活動及其上下游最終需求約佔中國國內生產總值(GDP)的24.4%。同年房地產業就業直接吸納約1,500萬人,與之關聯的建築業則吸納高達8,180萬人,兩者合計支撐了全國近13%的就業人口。
然而,這種高度依賴土地開發驅動的模式難以為繼。中共官方數據顯示,截至2025年末,中國常住人口城鎮化率達到67.89%,較2024年底僅微增0.89個百分點,增長斜率已顯著放緩。據統計,2021至2025年間每年升幅均低於1個百分點。
根據城市化發展的「諾瑟姆曲線」(Northam curve)理論,城鎮化率達到約60%至70%的臨界點後,城市化擴張速度自然會逐步放緩並趨於穩定。
資深媒體人李庭仟(Mike Li)向《大紀元》表示,常住人口城鎮化率限制增長數據表明,中國過去依賴大規模造城、盲目擴建來驅動經濟的物理空間已基本耗盡。
曾在媒體喧騰一時的內蒙古鄂爾多斯康巴什新城,即是這類盲目造城的樣本例子。
據網易報道,鄂爾多斯官方自2004年起斥資60億元人民幣,在原本僅有兩個小村莊、常住人口不足1,400人的荒地上規劃建設康巴什新城,並設定了容納百萬人口的目標。然而截至2018年,當地實際入住人口僅十餘萬人,遠低於規劃預期,滿街空置的樓房與公共建築一度被國際媒體冠上「鬼城」之名。
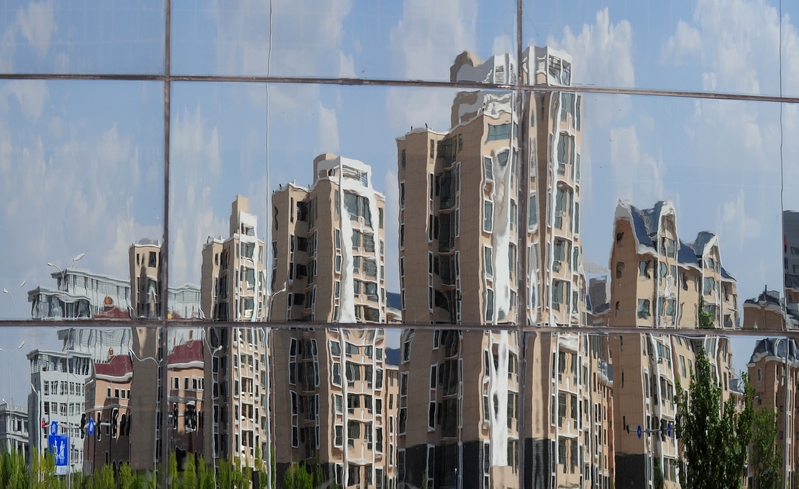
儘管康巴什後來依靠當地煤炭資源紅利逐漸「回血」、2018年起樓價突破萬元,但其早期「先建城、後聚人」的資源配置邏輯,仍是中國各地大量三、四線城市與新區土地開發模式的縮影。
股權融資渠道受限 民企被迫走向高負債
輿論常將房企的倒閉簡單歸咎於企業自身的貪婪、高負債與盲目擴張。但黃大衛指出,房企瘋狂借債的背後,深層原因在於:正常股權融資渠道長期受到體制性扼殺。
「中國長期不把房地產當成一個可以正常股權融資的產業。」黃大衛分析道。歷史政策數據顯示,自2010年起,房企在A股市場的IPO、重大資產重組和再融資渠道事實上遭到大範圍限制。
中共證監會在2014年曾部份放開再融資,但仍須通過國土和住建部門苛刻的合規審查;2018年以後,房地產及涉房企業通過A股IPO和增發融資的通道,再次基本被徹底堵死,直到危機爆發後的2022年底才重新開放部份渠道。
黃大衛分析,這種制度安排形成了一個極不對稱的結構:一方面,地方政府出於土地財政飢渴,要求房企以高昂價格競拍土地,整個經濟體系也需要房地產貢獻財政與GDP;另一方面,體制卻限制房企通過發行股票等股權融資方式,補充自身的資本金與權益。
黃解釋,房企在缺乏股權融資渠道的生存壓力下,被迫走向另一個極端,高度依賴銀行貸款、信託、預售款、供應商欠款及境外美元債等債務型融資。
他直言,這種選擇性的資本配置迫使房地產行業在影子銀行中尋求高成本資金,使高周轉與高負債成為民營房企唯一的生存手段,客觀上製造了房企極度脆弱的資產負債表。
社會保障普遍匱乏 居民被迫置房產防禦
自2016年12月中共中央經濟工作會議首次提出「房子是用來住的、不是用來炒的」政策定位以來,該口號成為指導中國房地產發展的最高指令。
然而,分析人士指出,將房地產熱潮單純歸結為居民盲目炒作,存在因果倒置。
「房子之所以成為中國家庭最大的投資品,絕非因為老百姓天生愛炒房。」黃大衛強調:本質是普通家庭在面對社會保障不足、養老金預期不穩、醫療與教育支出壓力巨大的現實下,作出的「防禦性資產配置選擇」。
他解釋,在資本市場波動劇烈、訊息不透明、境外投資渠道受限的條件下,住房被迫同時承擔了養老保險、教育儲備、婚姻門檻和財富傳承等多重社會安全功能。
與此同時,黃大衛進一步分析,中國樓價高企的背後,是地方財政的高強度抽取。在土地開發前端,地方政府集中榨取了土地出讓金及各種開發稅費(契稅、土地增值稅、配套建設義務等)以填補財政缺口。整個產業呈現出「重土地、重開發、重交易、輕公共服務」的特徵,地方政府並未建立起穩定、審慎且與公共服務相匹配的地方財政制度。
這些轉移到企業頭上的高昂綜合財稅成本,最終無一例外地全部資本化到樓價和房租中,全數轉嫁給了終端購房者。黃大衛批評,這種利益分配結構,不僅抽取了普通家庭的消費能力,更為日後中產家庭資產負債表的崩塌埋下了沉重伏筆。
舊機器崩解:民企與普通家庭承擔代價
黃大衛總結指出,中國房地產本質上是一部由土地財政、銀行信貸、預售資金、地方政府與居民儲蓄共同搭起的高槓桿增長機器。要理解它的崩解死亡,就必須理解制度是如何先製造了這張資產負債表,隨後又用行政手段懲罰了這張資產負債表。
隨著當局祭出8.28監管新規,光大證券(Everbright Securities)報告指出,新措施在融資能力和管理能力方面,對開發商提出了更高的要求。在民營房企大面積違約的現狀下,金融資源加速向國有背景的開發商傾斜:國有開發商的融資成本僅維持在2%至3%左右,而少數倖存的民營開發商融資成本則高達5%至6%。
分析指出,這種不對稱的金融條件,使得銀行在發放開發貸款時更加挑剔,資金與優質項目開發貸款進一步向國有龍頭及央企集中。
李庭仟批評,決策層採取運動式的強硬幹預,試圖強行引導經濟脫離房地產,卻在未建立起任何替代性產業引擎與健全社會安全網的情況下,實施急煞車。這種做法非但未能達成經濟轉型,反而將整體宏觀經濟與就業市場拖入通縮及資產負債表衰退的深淵。
中國房地產舊有機器的死亡,正伴隨著所有制結構的根本性重組,而普通家庭與民營資本,則在這場巨變中默默承受著資產負債表收縮與財富蒸發的代價。#
(未完待續)
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores