會員專享
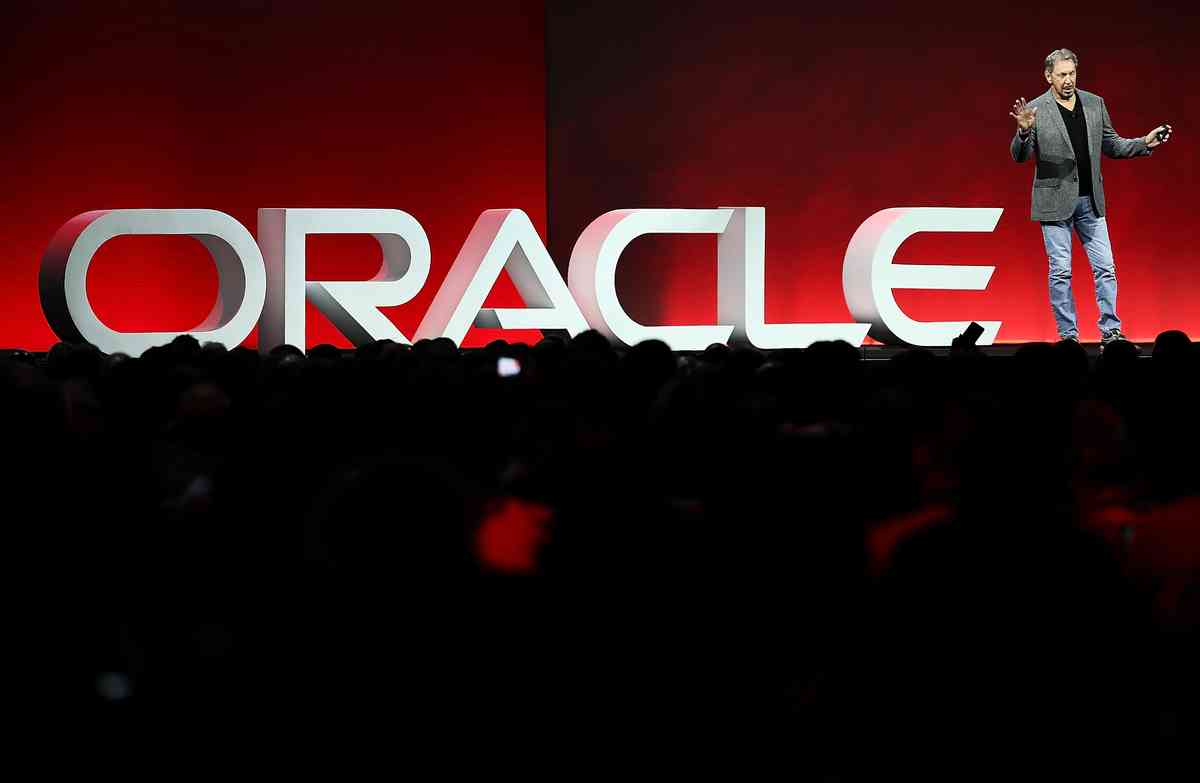
周四(9月10日),甲骨文(Oracle)公布第一財季業績,營收與獲利雙雙優於華爾街預期,自由現金流消耗(燒錢速度)也低於外界預期。該財報讓投資者確信其在AI領域上的投資獲得實質回報,且未對資產負債表造成壓力,激勵該公司股價在盤後勁揚4%左右。
今年以來,甲骨文的股價已累計下跌超過21%,但在象徵未來營收動能的「未履行合約金額」(Backlog,合約積壓量)傳出大幅增加後,成功扭轉市場對其悲觀情緒。
雲端業務翻倍 核心業績全線超預期
受惠於企業在AI領域支出激增,帶動市場對雲端運算服務的強勁需求,讓甲骨文第一財季營收年增近30%至193.5億美元,高於分析師預期的191.4億美元。另外,調整後每股盈餘(EPS)達1.92美元,優於市場預期的1.74美元,而淨利潤則由去年同期的29.3億美元升至46.8億美元。
在各業務板塊中,雲端業務總營收飆升62%,達到116.1億美元,而雲端基礎設施(IaaS)營收更翻倍增長至74億美元,大幅超越市場預期的70.9億美元。
讓甲骨文從中受益。該公司目前不斷積極擴大AI資料中心規模,幫助其獲得更多企業的合約。
AI相關積壓訂單激增
在第一財季中,甲骨文新增了超過300億美元的AI雲端合約,使其未履行合約金額推升至6,640億美元,要高於分析師先前預測的6,398.9億美元。該公司預期有半數的積壓訂單會在未來36個月內轉化為實際營收。
最重要的是甲骨文提到新簽訂的營收,多數不需要公司投入大筆資金採買晶片,讓該公司能夠維持住全年900億至950億美元的資本支出目標。
甲骨文財務總監希拉里‧馬克森(Hilary Maxson)在媒體簡報會上表示,「絕大多數訂單是透過客戶預付款、自備硬體設備(BYOH)等類似模式進行,不需要甲骨文額外增撥資本。」
「對於甲骨文及它的客戶來說,AI的投資回報率(ROI)已經開始變成實際成果,客戶正在用『真金白銀投票』。不過,甲骨文也必須繼續向外界證明,它的訂單積壓成長不再單靠OpenAI一家支撐」,科技研究與諮詢機構Valoir行政總裁羅貝卡‧韋特曼(Rebecca Wettemann)指出。
燒錢低於悲觀預期 全年財測上調
近期Google、亞馬遜(Amazon)、微軟(Microsoft)與Facebook母公司Meta公布它們的財報顯示,他們投入大量資金用於建設資料中心、購買先進晶片以及維持運作所需的龐大電力,導致他們自由現金流已降至十年來低點。
該情形讓許多投資者也同樣擔憂甲骨文飆升的資本支出,甚至拖垮其自由現金流。該公司目前負債總額達1,250億美元,其本季資本支出由去年同期的85億美元暴增至285億美元,但甲骨文強調這些支出中有113.6億美元是由客戶預付款支應。
此外,甲骨文方面預測第二財季營收年增率為30%至34%,調整後EPS介於1.85至1.93美元(市場共識為1.89美元)。該公司還將2027財年全年EPS預測由8.05美元上調至8.10美元(市場預測8.07美元),全年營收預計至少達到900億美元(市場預測897.6億美元)。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores