會員專享
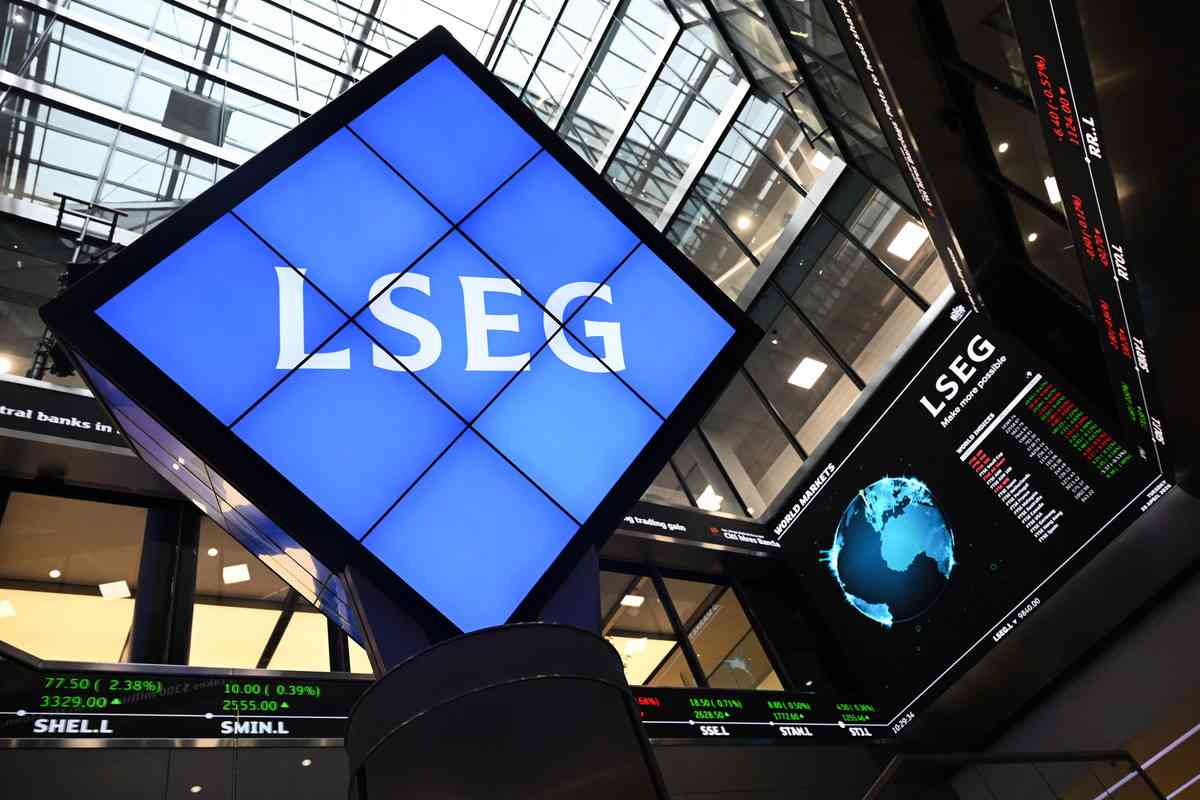
倫敦證券交易所集團(LSEG)的數據顯示,2026年上半年,針對英國公司的收購要約總額達到了驚人的1,750億鎊,是去年同期的三倍多,主要「受到入境併購(M&A)的推動」。
數據顯示,來自海外買家的所謂「入境」收購要約佔了1,500億鎊,比例高達總額的85%。這是自1980年有紀錄以來的最高水平。
英國本土買家的收購要約為250億鎊。而在海外收購要約中,超過一半(58%)來自美國,因為美國的交易撮合者們正在英國全境瘋狂搜尋「廉價貨」。
英國淪為外資「獵場」
倫敦金融城的分析師此前曾經發出警告,英國已淪為海外買家的「獵場」。
6月底,美國的工業物流巨頭安博(Prologis)對富時100(FTSE 100)成份股公司、倉儲和數據中心巨頭Segro(賽格羅)發起收購要約,價值126億鎊。
此前,同為藍籌股的質量與安全服務機構天祥(Intertek)、老牌資產管理公司施羅德(Schroders)和專業保險與再保險公司比茲利(Beazley)都已同意接受收購。
國際銷售、營銷和支持服務集團DCC也可能會被美國私募股權巨頭KKR收購。KKR一貫的做法是尋找估值低、現金流健康的行業巨頭,用巨資和槓桿貸款買下之後,將它退市,然後進行重組,砍掉賺錢慢的部門,幾年後等公司更賺錢了,再通過重新上市或轉手賣掉,賺取驚人的差價。
在富時100指數之外,被盯上的目標還包括易捷航空(easyJet,歐洲最大的廉價航空公司之一)、泰萊(Tate & Lyle,全球食品和飲品配料供應商)、全球最大的體育博彩公司之一威廉希爾(William Hill)的母公司Evoke,以及斯派爾醫療(Spire Healthcare,英國最大的私立醫療服務集團之一)。
顧問大賺
在以美國為首的金融大鱷「蜂擁」收購英國的優質公司的同時,英國的銀行家和他們的顧問賺得盆滿缽滿,可能獲得數以億鎊的酬金。
今年以來,針對倫敦上市公司的收購要約已達約600億鎊。併購交易中的顧問(包括銀行家和律師)通常會收取0.5%至1%之間的服務費。這意味著他們將有望斬獲3億至6億鎊之間的巨額回報。
這筆意外之財將落入高盛(Goldman Sachs)、巴克萊(Barclays)等銀行,以及史密夫斐爾(Slaughter & May)和富而德(Freshfields)等律師事務所的口袋,其高管階層可能得到巨額獎金。
英國股市可能「被掏空」
排山倒海般的收購活動也加劇了人們的擔憂,隨著海外買家廉價掠奪英國企業,倫敦股市已淪為了一個「獵場」。
多家英國公司被收購的同時,新上市(IPO)企業卻很匱乏。金融城經紀商Peel Hunt的分析顯示,今年上半年被收購的英國上市公司價值是新上市募集資金價值的27倍。
AJ Bell的市場主管科茨沃斯(Dan Coatsworth)表示,「參與交易的銀行家們會愛死這些行動,因為他們將撈到大筆的顧問費」,對於投資者(股民)來說,他們獲得了不錯的短期溢價,但是,「他們同時也放棄了未來的回報——隨著時間的推移,這些未來回報可能遠遠超過他們從競購溢價中獲得的那點蠅頭小利」。
他警告:「大批公司走向退市,減少了投資者的選擇,這是一件壞事。」
財富俱樂部(Wealth Club)首席投資策略師斯特里特(Susannah Streeter)警告,由於估值過低,英國股市已經變成了一個「獵場」,「瓜分英國市場份額的蜂擁狂潮短期內不太可能減速」。
斯特里特說:「對顧問來說極其有利可圖的事情,對股市來說未必是好消息。上市公司不斷流失,英國股票市場有被掏空的風險。」
倫敦證交所風光不再
倫敦證交所曾經與紐約證交所、納斯達克平起平坐,是傲視全球的歐洲第一金融中心,但是現在它在資本市場上的吸引力已經大不如前。
這跟英國脫歐有很大關係,2016年英國脫歐公投之後,全球大型機構投資者(如主權財富基金、大型共同基金)為了規避政策不確定性,開始系統性地「低配」英國資產。資金流出導致倫敦股市常年缺乏買盤支持。
脫歐導致英國與歐洲大陸的供應鏈多出了繁瑣的跨境摩擦、勞動力短缺(歐盟工人流失)以及監管成本。這直接削弱了英國企業的跨國盈利能力。
部份金融業務和資金分流到了阿姆斯特丹、巴黎和法蘭克福,導致倫敦證券交易所(LSE)的流動性不斷萎縮。流動性越差,給的估值就越低。倫敦金融中心的地位被蠶食。
高科技投資少
過去的十年是全球科技股暴漲的黃金十年,美股標普500靠著蘋果、微軟、輝達等巨頭翻了好幾倍。而富時100連一家能拿得出手的國際科技巨頭都沒有。
英國的股市仍然是以銀行、能源、消費品、採礦業等典型的「老錢」產業為主。在全球資本瘋狂追逐AI、半導體、雲端運算等高成長、高估值「硬科技」的浪潮下,英國股市缺乏科技巨頭。
倫敦證交所現在幾乎吸引不到重量級的新公司來敲鐘,與紐約的火爆相比,倫敦的IPO(首次公開招股)市場近年來冷冷清清。2023至2024年間,倫敦證交所的IPO募資額跌到了數十年來的最低點。
一些英國本土培養出來的金融科技獨角獸,往往選擇在紐約上市。
英鎊匯率低迷
促使美國私募股權基金或跨國巨頭收購英國公司的另一個原因是英鎊的低迷。匯率是國際套利資本最敏感的指標。英鎊對美元的長期疲弱,直接放大了英國資產的吸引力。
英鎊貶值意味著美國私募股權基金或跨國巨頭可以用比較少的美元,買下同樣的英國資產。這相當於英國公司在「股價本身被低估」的基礎上,又疊加了一層「匯率打折」。
雖然英鎊貶值有利於富時100指數中那些70%收入來自海外的跨國巨頭,因為換算回英鎊後財報會變好看,但對於純英國本土業務的中小企業(富時250指數)來說,英鎊貶值意味著進口成本暴增,利潤被嚴重擠壓,導致中小盤股價跌得更慘。
互聯網券商推動
現在,即使是英國的散戶也不投資英國的股市,因為把錢放在富時100裏,股價漲速如同龜速,甚至落後於通脹率。買美股的大盤指數,收益就能輕鬆吊打富時100。
以前英國人買股票手續費高、流程複雜,多由傳統的理財顧問包辦,自然傾向於買本土資產。
但近幾年,隨著各種免佣金、支持零碎股(Fractional Shares)交易的炒股App在英國普及,英國普通人買美股變得和買英股一樣簡單、便宜。
很多人只要通過Trading 212、Freetrade等券商軟件就能買到美股的輝達、蘋果、Tesla,或者是追蹤美股大盤的S&P 500(標普500)指數基金。
目前還在投資富時100的大都是英國老年人和傳統保守派養老金。英國的主力投資者群早就把錢搬到大洋彼岸的華爾街去了。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores