會員專享
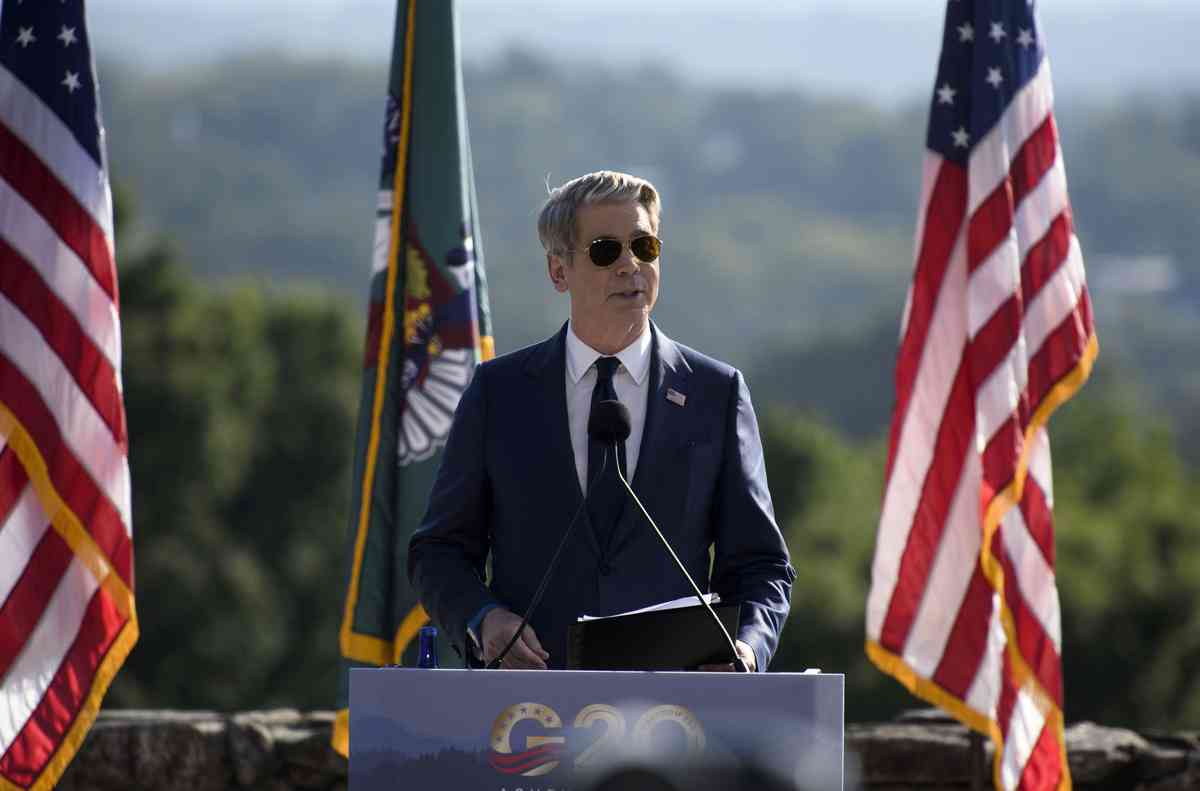
日本10年期國債收益率在9月1日突破3%。就在長期利率重返30年前高點之際,美國財長貝森特表示,安倍經濟學已經奏效,日本應該停止再通脹政策。此番言論也讓日本在利率正常化之後的下一個問題受到關注:當資金成本上升,高市政府的積極財政是否需要作出調整?
利率回來了 日本準備好了嗎?
9月1日,日本10年債收益率一度突破3%,創1996年以來30年新高。這不僅是債券市場的一個關卡,也讓日本長期低利率時代是否正在發生根本變化,再次受到市場關注。
「日經中文」報道指,被稱為「經濟體溫計」的長期利率重返3%區間,可能成為日本擺脫「失去的30年」的象徵。
日本泡沫經濟破滅後,約30年間長期面臨低成長、低通脹與薪資停滯,因此被稱為「失去的30年」。其間,日本實施超寬鬆貨幣政策,利率長期維持在極低水平,日圓也成為全球重要的低成本融資貨幣。如今薪資和通脹回升,名義經濟增長明顯改善,日本利率則開始告別長期低利率環境。
但日本經濟是否已經恢復到足以承受這一利率水平的實力,仍受到外界關注。
台灣南華大學國際事務與企業管理學系教授孫國祥對《大紀元》分析指出,日本薪資已連續三年上漲超過5%,並逐步轉化為家庭購買力,顯示薪資、物價與消費之間的循環正在發生變化。
不過,孫國祥同時也指出,「這一回合的薪資增長仍有相當成份來自於勞動力短缺、輸入性通脹與企業被迫轉嫁成本,未必完全來自生產率提升。」
他認為,3%背後由甚麼因素推動,是判斷日本經濟能否承受這一利率水平的關鍵。
孫國祥解釋,若10年期國債3%的收益率主要由經濟增長帶動,代表利率正在正常化;若主要由發債成本上升推動,則可能意味著日本正從過去的低利率、經濟停滯,轉向高融資成本與低成長並存的局面。
積極財政下一步怎麼走?
與此同時,日本10年債收益率突破3%,也讓未來的政策走向受到關注。如果日本的通縮環境已經發生根本改變,政府是否仍需要延續過去的再通脹政策?
美國財長貝森特9月1日表示,日本應該停止再通脹政策,並認為安倍經濟學已經奏效,現在應該思考這套政策帶來的結果。
不過,日本政府並未因此改變政策方向。官房長官木原稔表示,高市政府的「積極財政」方針不變,並未評論貝森特的相關言論。
與財政政策仍偏向擴張形成對比的是,日本央行的貨幣政策正在逐步正常化。日本央行行長植田和男1日表示,包括9月在內的各次貨幣政策會議都將討論是否加息,並對物價上行風險表達更高警惕。市場對9月加息的預期因此進一步升溫。
在日本央行逐步推進貨幣政策正常化之際,高市政府仍維持積極財政。日本經濟產業省8月31日提出2027財年預算案,總額達7.8萬億日圓,規模創歷史新高,計劃加大對半導體、AI及其它核心戰略產業的公共投資。
這也凸顯日本在利率上升環境下面臨的政策取捨:政府一方面需要維持經濟增長,另一方面也必須面對不斷上升的融資成本。
大和證券首席經濟學家末廣徹認為,貝森特要求日本結束再通脹政策,並不意味著高市政府會突然轉向財政緊縮。日本更可能逐步降低財政擴張色彩,把政策重點轉向提高供給能力和民間部門的成長力。
孫國祥認為,日本未來的積極財政應更多聚焦於提升生產率和實質所得增長,包括企業投資、數碼化、人工智能、服務業效率,以及提高中小企業的獲利能力。
在孫國祥看來,日本未來的政策重點不必從「積極財政」直接轉向「緊縮財政」,而可以逐步由刺激需求轉向提升供給能力。
日本資金要開始回流嗎?
值得注意的是,日本利率正常化的影響並不會只停留在日本國內。
孫國祥表示,過去日本的銀行、人壽保險、退休基金的資金因國內收益太低而大量投向海外,現在日本國債提供約3%收益,加上匯率避險成本上升,本土債券吸引力將提高。
另一方面,日本長債收益率回升,也可能削弱日本低利率長期以來對全球債券市場、尤其是美債市場形成的資金支撐。
對此,孫國祥表示,日本資金回流不會單獨決定美債收益率,但可能成為結構性壓力的一部份。全球市場面臨的更可能不是突然失去流動性,而是過去30年由日本低利率、日圓套利和海外買債共同形成的低利率環境逐步發生變化。
日本電視台引述三井住友信託銀行首席市場策略師島津大輔表示,日本過去約30年處於「沒有利率的世界」,隨著貨幣政策逐步正常化,10年期國債收益率達到3%「其實並不算高」。這意味著,3%本身或許不是日本經濟的新門檻,真正的考驗是企業投資、薪資與生產率能否共同支撐一個「有利率的日本」。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores