會員專享
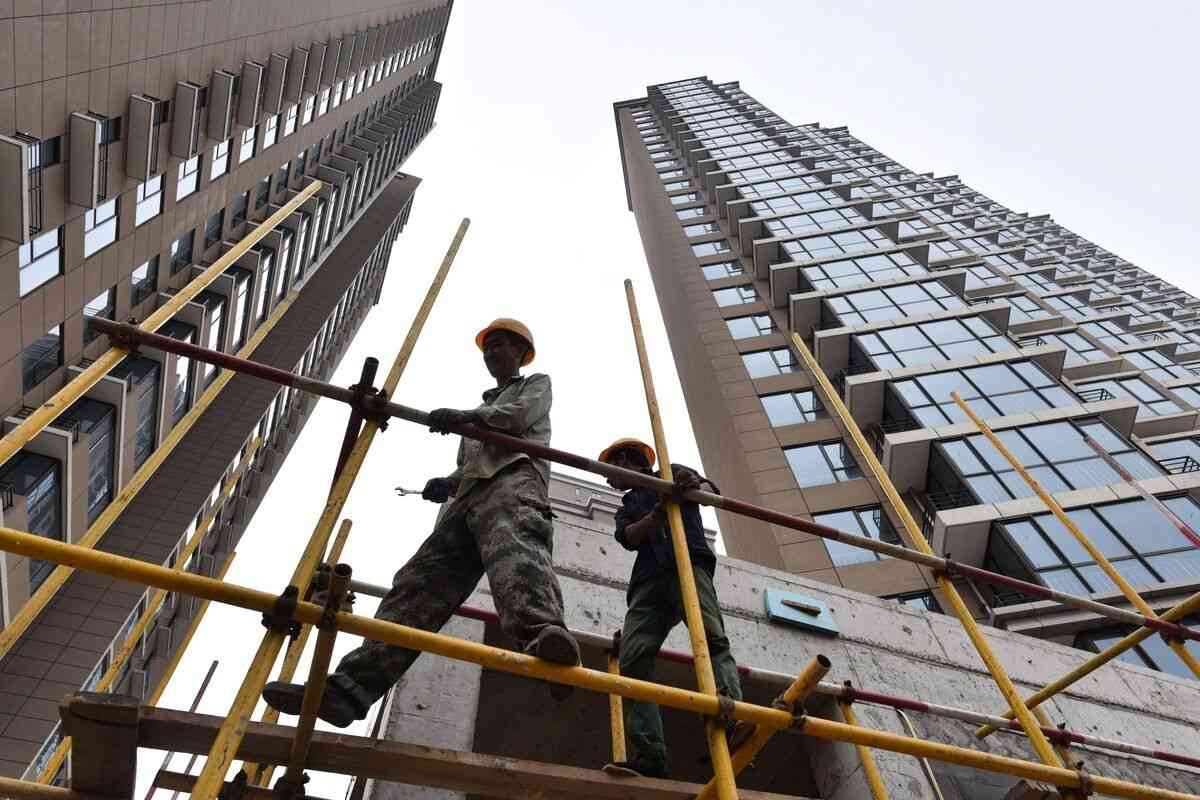
在大量購房者仍困在「有貸無房」之際,中共8月28日出台新一輪房地產政策,推動現房銷售、延長按揭期限並調整房企融資規則。新政試圖堵住未來的爛尾風險,但對已經出現的大量爛尾樓,以及購房者已承擔的損失,政策並未給出明確答案。
在舊有問題尚未妥善處理之際,新政能否重建市場信心,仍面臨考驗。
中國房地產監管政策迎來重大轉向。住建部、自然資源部、金融監管總局及央行於8月28日聯合發布多份新政文件,推動商品房銷售制度改革並重塑信貸體系,加速構建房地產發展「新模式」。
新政主要涉及銷售制度和房企融資兩方面:商品房銷售「優先」轉向現房銷售,提高預售門檻至主體結構封頂,並推行「交房即交證」;房企融資則實行「主辦銀行制」,要求資金專款專用,部份開發貸款期限最長可達7年。個人按揭最高期限則由30年延長至40年。
新政在堵住甚麼漏洞
官方對現房銷售的主要說法,是讓購房者「所見即所得」,從源頭降低房屋延期交付風險。《21世紀經濟報道》引述業內人士稱,現房銷售有助於降低購房者的訊息不對稱和交付風險,並將房企資金風險更多留在開發商自身。
但這套制度首先解決的是「下一個爛尾樓怎麼少發生」,而不是過去的爛尾樓怎麼收場。中國問題專家Mike Li對《大紀元》表示,「此時出台新政為時已晚,大面積的爛尾房早已出現。」他認為,前幾年推出的「三道紅線」令大部份民營房企資金鏈斷裂,並稱如果這項新政更早出台,「損失會減少很多」。
這也是此次政策面臨的時間差:當局開始重新設計一套降低購房者交付風險的制度時,大量家庭已經為過去的房地產危機付出代價。中共官方近年持續強調「保交樓」以及已交付住房的數量,但此次新政並沒有提出一套全國統一的存量爛尾樓清單,也沒有公布過去究竟有多少套住房曾面臨交付風險,以及購房者已經承擔多少損失。
市場和民間統計所呈現的規模,也遠比官方公開披露的情況更為龐大。新浪財經引述資料稱,截至2024年底,全國已有1,660家房企申請破產,10家上市房企退市;同年全國爛尾樓面積超過2.5億平方米,涉及約800萬套住房。這些數字雖然統計口徑各異,但都顯示,問題並非少數項目的交付事故,而是房地產去槓杆過程中累積的大量存量風險。
現房銷售解決的是「未來風險」,但並不能直接處理「歷史風險」。對已經支付首期款、開始償還按揭卻仍未拿到房子的家庭而言,制度改革也無法自動彌補過去已經發生的損失。
專家:地方政府未必願意轉向
官方文件使用的是「優先選擇現房銷售」,而不是全面強制。這一措辭給地方政府留下了操作空間,也使土地財政成為現房銷售能否全面推進的關鍵。
台灣南華大學國際事務與企業學系專任教授孫國祥對《大紀元》表示,過去沒有推行現房銷售,主要是因為預售制能夠「以高槓杆快速推進城鎮化」,並支撐地方土地和財政運作,而相關交付風險長期被上漲的樓價所掩蓋。如今政策轉向,一方面是希望通過「所見即所得」挽回因爛尾樓流失的購房需求,另一方面則是要切斷房企拿購房者的預付款當周轉金的舊有模式。
預售制度被孫國祥稱為地方土地財政的「高槓杆放大器」。因此,新政從預售轉向現房銷售,不只是交易方式的變化,也牽涉地方政府的收入來源。
孫國祥認為,新政將現房銷售定位為「優先而非強制」,本質上是中央在考慮地方土地財政壓力後留下的政策彈性。如果所有地塊都採取現房銷售,開發商需要先投入更多資金,可能降低拿地意願,甚至造成土地流拍,進一步衝擊地方財政收入和債務償還能力。
孫國祥認為,現房銷售改革可能出現分化:在央企主導、需求較強的優質地塊上率先推行,而在大量一般地塊上繼續保留「主體結構封頂即可預售」的過渡安排。
孫國祥認為,預售制度改革最終取決於中央能否替地方政府建立土地財政以外的收入來源。如果地方財政缺口和龐大的隱性債務沒有得到制度性處理,地方政府仍有動機利用政策中的「優先」而非「強制」空間,繼續保留預售模式。
中小房企能撐多久
官方對融資改革的表述同樣偏向正面。新政建立房地產開發貸款主辦銀行制度,強調專款專用,並將部份項目開發貸款期限延長至最長7年,意在改善房企合理融資需求,降低資金鏈斷裂和項目停工風險。
但加強資金監管,也不意味著所有房企都能因此改善生存環境。
現房銷售意味著房企必須在主要銷售收入回籠之前,先承擔更長時間的土地、建設和融資成本。孫國祥認為,這會直接切斷過去依靠少量資本金、再加上高槓杆預售款進行高周轉的中小房企的資金來源。與央企、國企相比,中小房企本來就處於融資渠道和信用評級劣勢,在缺少預售資金補充後,更難承受漫長建設周期帶來的現金流壓力。
現房銷售的另一個影響是房地產業可能進一步分化。過去依靠「拿地—預售—回款—再拿地」快速擴張的模式難以維持。孫國祥認為,資金實力雄厚的央企和少數大型民企將更容易取得土地、銀行貸款及資本市場融資,而資金薄弱的中小房企則可能被併購、轉型或退出。
Mike Li認為,「8.28新政」與六年前「房住不炒」及「三道紅線」相比,形成「180度的轉向」,反映出房地產危機仍在蔓延,經濟衰退的可能性增加。
Mike Li以「治大國如烹小鮮」形容這輪政策轉向。他認為,這種運動式的「新政」改變不了市場預期,也挽回不了已經損失的財富,實際作用更多是救助地方政府和金融機構。
中國樓市正在從「先收錢、後建房」轉向「先建房、後收錢」。這意味著部份原本由購房者提前承擔的交付風險,將更多回到房企和金融機構身上。但地方政府對土地財政的依賴、中小房企的融資困境,以及大量尚未解決的爛尾樓,並沒有因銷售制度改變而消失。對已經陷入「有貸無房」的購房者而言,新政或許能降低下一套房的交付風險,卻仍無法回答上一套房留下的損失由誰承擔。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores