會員專享


最新公布的美國非農就業人數繼續上揚,令市場感到驚訝,月度就業人數增加25.3萬,超過預期的18萬和上個月的16.5萬。儘管趨勢呈現下降,從年初的40萬降至20多萬,這在任何標準下都不算低。在2010年代,即正常的繁榮年代,平均來講就業人數穩定在20萬,但在10萬至30萬之間波動。儘管收益率曲線預測經濟衰退即將到來,但強勁的就業似乎很難讓人想像這怎麼可能會發生。
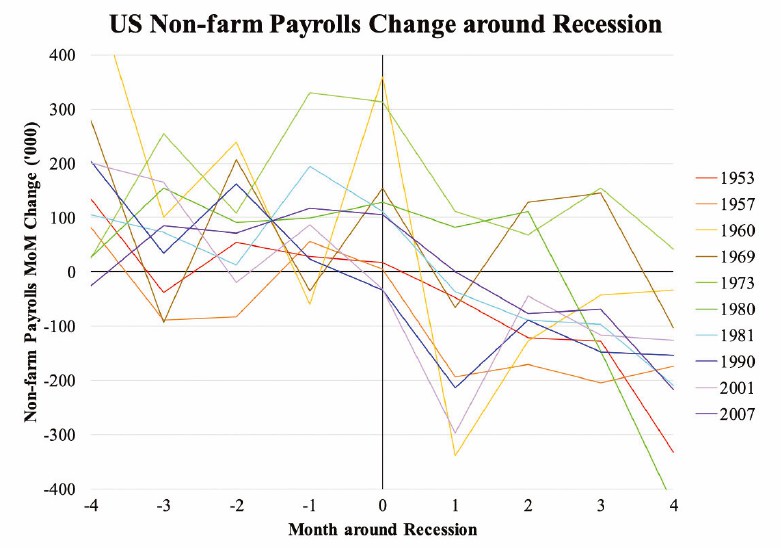
為了解決這一反常現象,我們可以簡單地用歷史數據檢視過去的經驗。非農就業紀錄可以追溯到20世紀30年代末,但關注戰後時期也無妨。附圖顯示了10次衰退開始前後的薪資趨勢,但不包括2020年由於COVID-19引起的衰退(由於封城,那次衰退是人為因素所導致的)。沿著時間軸,「0 」指的是美國國家經濟研究局(NBER)定義的經濟衰退的開始月份,前後相鄰的4個月也顯示出來。
看一下時間0,當經濟衰退剛剛開始時,10次衰退中有6次展現出體面的超過10萬個的就業增長。只有1990年賀2001年這兩次短暫且溫和的經濟衰退開始時發生了裁員。在經濟衰退開始後一個月(也就是月份1),大多數情況下(10次衰退中的8次)會出現裁員,然而在經濟衰退的第二和第三個月,就業增長在一些情形下出現。薪資不是一個滯後的指標,計算(移動相關分析)顯示它和經濟衰退相重合的或展現出輕微的領先。但從理論上講,它不是經濟衰退的預測因素。
經濟衰退的定義是實際活動(產出)從高峰滑到低谷。根據定義,整個經濟在衰退開始時應該處於高峰。因此,任何收縮的跡象最早應該發生在第一個月(月份1)。由於薪資是NBER用來定義衰退的6個指標之一,薪資本身不能成為一個領先指標。
由於裁員和削減開支不需要太多的時間(不像停止生產線),當經濟衰退開始時,工資和消費的收縮可能立即發生。根據經濟理論的規定,需求(無論是勞動力還是商品)可以立刻被改變(不像供應需要時間來停止),需求數據不具有預測能力。
為了預測未來,人們不得不求助於投資或生產等跨越一定時間的供應方數據。儘管如此,表上的大多數數據已經清楚地表明,與投資有關的活動和生產(如製造業PMI)長期以來一直在減弱。這些已經比收益率曲線更能強烈的預測經濟衰退的到來。
現在不是一個是經濟衰退是否會發生的問題,而是何時會發生的問題。歷史表明,經濟衰退會在第一輪危機四分之一或一半之後實現。2023年秋季發生經濟衰退的機會仍然很高。
本文編譯自「Jobs Growth Is Strong Until Recession Begins」,原文刊載在英文大紀元◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores