會員專享


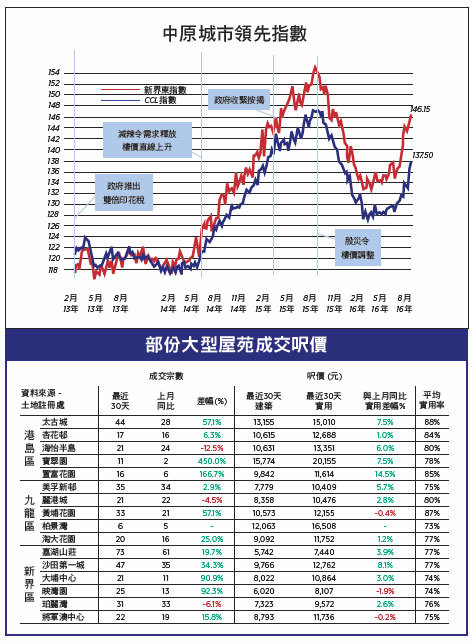
反映二手樓價走勢的中原城市領先指數(CCL)繼續上揚,最新報137.5,按周再升0.95%。除了港島區下跌1.48%外,其餘皆升。九龍、新界東及新界西分別上漲1.31%、1.12%及1.33%。大型單位指數、中小型單位指數及大型屋苑指數上升2.74%、0.6%及0.5%。
地價波幅遠超預期
CCL繼續攀升,創9個月新高。七大指數連升,港島上周飆近6%,本周回吐,是唯一下跌的指數。大型單位追落後急飆,新界區樓價亦穩步上揚,新界東過去9周有8周上升。
一手銷情持續暢旺,發展商趁機加價加推,且加價非常進取,部份加幅達一至兩成,恐怕已透支未來升幅,追入者應當三思。二手業主反價封盤,市場缺盤導致二手成交萎縮。
樓市逆轉,發展商投地轉積極。九肚山地皮吸引18個財團入標,高價成交幾無懸念。事實上,近期賣地結果轉趨極端。6月份市況不明,赤柱地皮以低市場預期下限27%成交,青衣細山路以低於下限17%成交。踏入8月市況大逆轉,元朗凹頭地、油塘地及屯門青霞里分別以高出市場預測上限價的17%、40%及67%賣出。市場眾多測量師估價均未能涵蓋成交價,且差距越來越大。有指地皮特殊環境如需維修山坡等導致差距擴大,但此論點並不成立,皆因坊間市場估值亦會考慮到所有影響地皮價值的技術因素。
本欄早已指出地價基本上是發展商出價平衡項目,大部份的預期樓價升跌將反映於地價上,加上發展商自身因素及協同效應等,令地價大幅波動。若政府不改變現行賣斷方式出售地皮,不但令庫房收入難以預測,在跌市時亦難於釐定合理底價。地皮超高或過低成交亦直接影響大市氣氛,進而加劇樓市波動。
經濟高速增長期已過
承接上期分析,人口紅利帶動的住屋需求增長不但消失,而且逆轉。有保險公司發表調查報告指有四成三退休人士考慮香港住屋環境及生活費高昂有意離港,大陸是主要目的地。只要跨境基建開通,一地兩檢解決,離港居住誘因更強,將抵銷本地住屋需求增長。
除了人口紅利消失之外,全球經濟增長亦蒙上陰影。過去30年,戰後嬰兒潮帶動全球的經濟及消費增長之餘,剛巧遇上以電子計算、互聯網及流動通訊的第三次工業革命,帶動新興市場,全球貿易急速成長,金融創新不斷。香港受惠於自由經濟體系、中西文化匯聚、背靠世界工廠而分杯羹。經濟高速增長帶動民眾實質收入增長。按政府統計署數字,扣除通脹後的實質工資指數由82年的100升至92年的114.5。92年更改基準重新定為100。12年指數升至118.9,即90年至千禧年代20年間年均增長只及80年代的六成。指數從13年更開始回落,16年第一季跌至116.8,實際購買力縮減。更壞的消息是未來經濟增長難有起色。世銀已三度調低17年全球經濟增長預測。
今年年初的世界經濟論壇以第四次工業革命為主題,各經濟學家擔心的是其帶來增長之餘亦將帶來大幅淘汰,抵消增長。最近G20國峰會主題是增長及創新,直接證明增長難題困擾世界經濟。
固定資產大牛市將盡
縱使各國均認同增長及創新大方向,面對貿易保護及民粹主義抬頭、意識形態衝突加劇,實踐之路荊棘滿途。全球經濟增長放緩,增速難與過去30年相比較,屬自由經濟體系的香港無可幸免,與其相連的收入及負擔能力增長黃金期已過。再有,經濟增長與利率有正比關係。84年港元與美元掛鉤,自此喪失以兌換及利率作為經濟調控手段。具指標性的10年期美國國庫債券孳息率穩步下跌,由84初的12厘左右跌至近日的1.6厘,引發長達三十多年的固定資產包括樓宇價格大牛市。
與此同時,利率下跌又帶動負擔能力增加,香港情況更明顯。按揭基本是優質信貸風險,銀行爭相搶奪,按揭息率由90年代的最優惠利率加2至3跌至現時的減3以上,近年又引入以銀行拆息計算的H按。拆息因本地銀行「水浸」長期近零。市場普遍相信債息下跌期已完結。考慮到風險成本,銀行按揭息率亦已減無可減,拆息亦跌無可跌,代表由利率帶動的負擔能力增長已經見頂。
總括而言,香港樓市可以稱得上是一場完美風暴,人口紅利、基建投入、經濟帶動負擔能力增長、利率向下製造的資產價格向上,這四大利好因素同時發揮作用之際,剛巧遇上政府樓策失誤,製造龐大供應缺口,香港樓價怎不成為全世界最難負擔的城市?
要指出的是四大增長因素已屆強弩之末,加上政府已意識到問題所在著力扭轉供求失衡問題,意味樓價的長期升浪將結束。但是否代表將步入熊市?未必。本欄將另文分析,請密切留意。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores