會員專享
國際知名投行研究顯示,若政策未能適時支撐內需,中國通縮的風險正在升高。財信傳媒集團董事長謝金河認為,中國下一個10年感受最深的將是通貨緊縮。
中國GDP(國內生產總值)在第二季度創下三年多來最弱增速,業內人士表示,經濟活動進一步降溫。儘管人工智能(AI)熱潮帶動外貿出口增加,卻依然未能阻擋其餘各領域的下滑。
國際知名投行摩根士丹利(Morgan Stanley,俗稱「大摩」)的研究報告顯示,中國通縮的風險正在升高。雖然出口提供緩衝,但恐不足以抵消內需疲弱。去年以來,中國整體出口平均成長約10.5%,但出口結構值得注意。科技相關產品貢獻了出口增長的主要部份,但這些產業對整體經濟的外溢效應相對有限。
報告認為,理想情況下,出口擴張可推升非大宗商品工業部門的利潤率,進一步帶動薪資與消費,形成出口、收入與內需之間的正向循環。然而,如果居民部門持續以目前速度大幅去槓桿,同時財政政策維持收緊,出口成長可能仍不足以完全抵消內需疲弱。
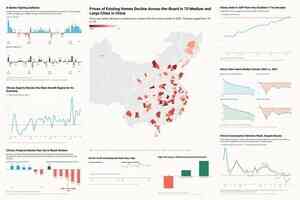
報告認為,本輪去槓桿之所以格外具有「痛感」,關鍵之一在於房地產市場未能像過去那樣提供支撐。房地產固定資產投資佔GDP比重相較中國自身歷史趨勢持續下降,目前甚至低於2004年水準。中國樓市可能仍需一段時間處於低迷,一方面,過去房地產活動長期高於合理狀態,因此調整可能需要較長時間;另一方面,人口結構也持續壓抑住房需求,中國總人口減少已成為房地產市場的長期結構性難題。
另一項關鍵變化則是居民部門去槓桿速度明顯加快。2022年至2024年間,中國居民債務佔GDP比率大致維持穩定,企業與政府部門則持續加槓桿。然而,2025年開始出現轉折,居民開始降低債務佔GDP比率,2026年去槓桿力度進一步增強,預估今年也可能成為中國居民債務首次出現減少的一年。居民資產負債表的另一端同樣反映這項趨勢,2026年第2季中國居民儲蓄率攀升,經季節調整後創下2022年以來新高。
報告表示,在通縮環境下,居民收入成長承壓,加上消費政策支持力度有限,使家庭傾向削減支出、增加儲蓄。中國目前居民部門正在縮減負債,加上經濟已面臨通縮壓力,更需要財政政策提供支撐。在需求不足的情況下,產能過剩問題延續,讓經濟反覆陷入通縮風險。即使出口維持強勁,中國經濟仍可能面臨「出口撐住外部需求、居民縮表壓抑內需」的拉鋸局面。若財政支撐未能及時加碼,中國重新陷入通縮區間的風險將進一步升高。
財信傳媒集團董事長謝金河9月7日在Facebook以「中國正一步步走向日本陷阱!」為題發文表示,從2017年以來,中國的房地產泡沫經歷第一個10年,首當其衝的是消費。這是房地產價格下跌後,大家對未來前景悲觀,寧可保留更多現金。
謝金河分析,下一個10年,最難受的是通貨緊縮的折騰。以房地產泡沫破裂後的日本為例,老百姓更不敢消費。「這就是辜朝明先生說的資產負債表的修補。日本人利率再低也不敢借款,而且是拚命還錢!經過三十年,日本終於擺脫泡沫經濟。」
謝金河表示,現在人民幣大幅升值,中國利率持續往下跌。利率下跌,貨幣升值,這是通貨緊縮期最難熬的時刻。這個時候中國應更加開放,吸引全球資金來投資,但現在監管趨嚴,加大力度對企業加稅、罰款,造成錢往相反的方向流出,內部人努力把錢掏到境外,中央監管越來越嚴格。「這些現象若沒有改變?中國的下一個十年會比前一個十年辛苦!」#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores