

 會員專享
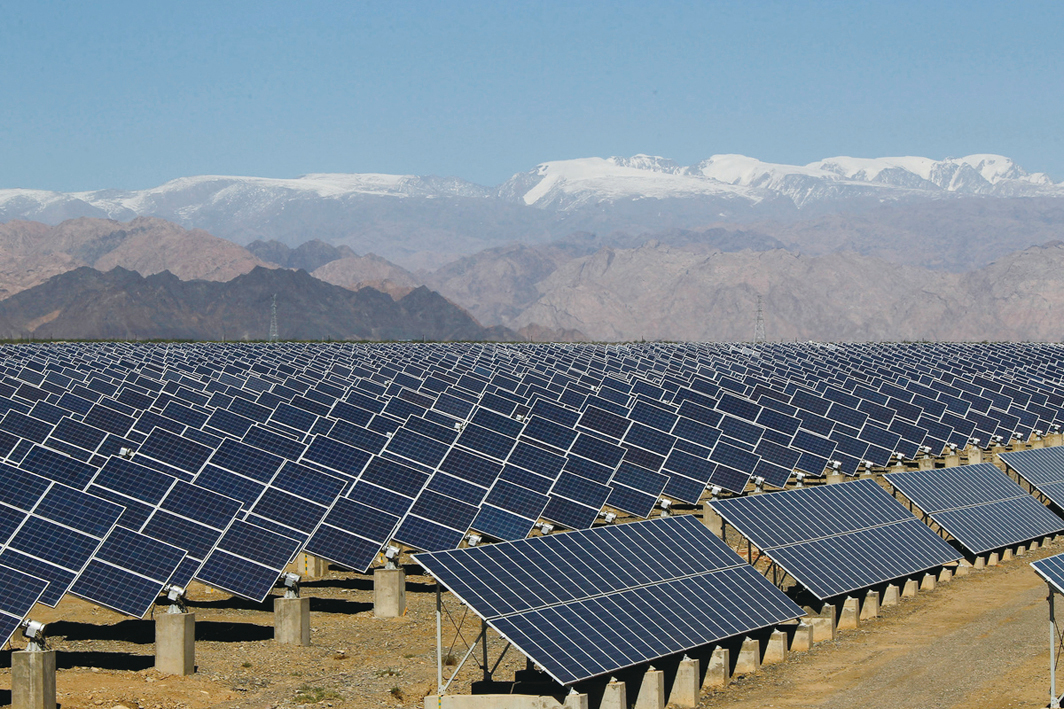


太陽能電池板製造工藝的各階段產品包括多晶矽(Polysilicon)、矽錠(Ingots)、矽片(Wafers)、太陽能電池(Cells)及電池模組(Modules)。IEA的報告說,目前,中國企業幾乎在每個階段的產能份額都超過了八成。考慮到當前的在建光伏產能,中國在全球多晶矽、矽錠和矽片產能中的份額將很快達到95%。
IEA的報告警告說,產能過度集中意味著全球太陽能光伏產業供應鏈存在極大的脆弱性。
IEA的報告顯示,2021年,中國多晶矽產能佔了全球八成的份額;矽片產能佔全球產能的97%;太陽能電池產能佔全球85%的份額,電池模組產能佔到75%。
IEA認為,在過去10年中,北京的政策影響了全球太陽能光伏的供應、需求和價格。
中共當局將太陽能光伏產業的發展視為戰略性需要,而由其產業政策催生的需求帶動了中國光伏產能大規模擴張,以及生產成本大幅下降,將中國打造成了全球光伏產品最大的輸出國。與此同時,其它地區光伏產品的本土產能則嚴重跟不上需求。
2021年,中國國內對光伏產品的需求僅佔全球的36%,還不到其光伏產能全球佔比的一半;但在中國以外的地區情況則正好相反。
在北美地區,2021年的光伏產品需求量佔全球的18%,但北美地區的多晶矽產能僅佔全球的5.6%,電池模組產能僅佔2.4%,矽片和電池的產能幾乎可以忽略不計。
歐洲的情況與北美類似,該地區對光伏產品的需求佔全球的17%,但其各階段的光伏產能中,只有多晶矽的產能佔到全球8%、電池模組佔2.8%;其它階段產品的市場份額基本為零。
亞太地區對光伏產品的需求佔全球的13.2%,而該地區的多晶矽產能僅佔全球產能的6%,矽片產能僅佔2.6%。不過,當地的電池與模組產能情況較好,分別佔到全球產能的12.4%和15.4%。
據IEA估算,要在2050年實現淨零排放的目標,就必須大幅提高全球供電系統中的太陽能發電量,這將要求全球太陽能電池板各生產階段的產能必須在2030年前翻一番。
IEA認為,隨著各國加快推進實現減排目標,各國需要確保其供應鏈的可持續性與安全性,而供應鏈過度集中在中國將帶來風險。IEA建議各國評估其本土光伏供應鏈的脆弱程度,並制定解決問題的戰略與行動計劃。
而在當前,中國光伏產品的低價格成為其它地區擴大光伏產能的最大挑戰。
據IEA的報告分析,中國光伏產品在全球的巨大份額主要來自於其產品的低成本優勢。由於在能源、勞動力、資金及間接成本方面的巨大差異,中國光伏產品的成本比印度低一成,比美國低二成,比歐洲低三成半。
尤其是電力成本,佔多晶矽生產成本的四成以上,佔矽錠及矽片生產成本的二成。目前,中國多晶矽生產用電的平均價格比全球工業電價的平均水平低了近三成。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores





