會員專享
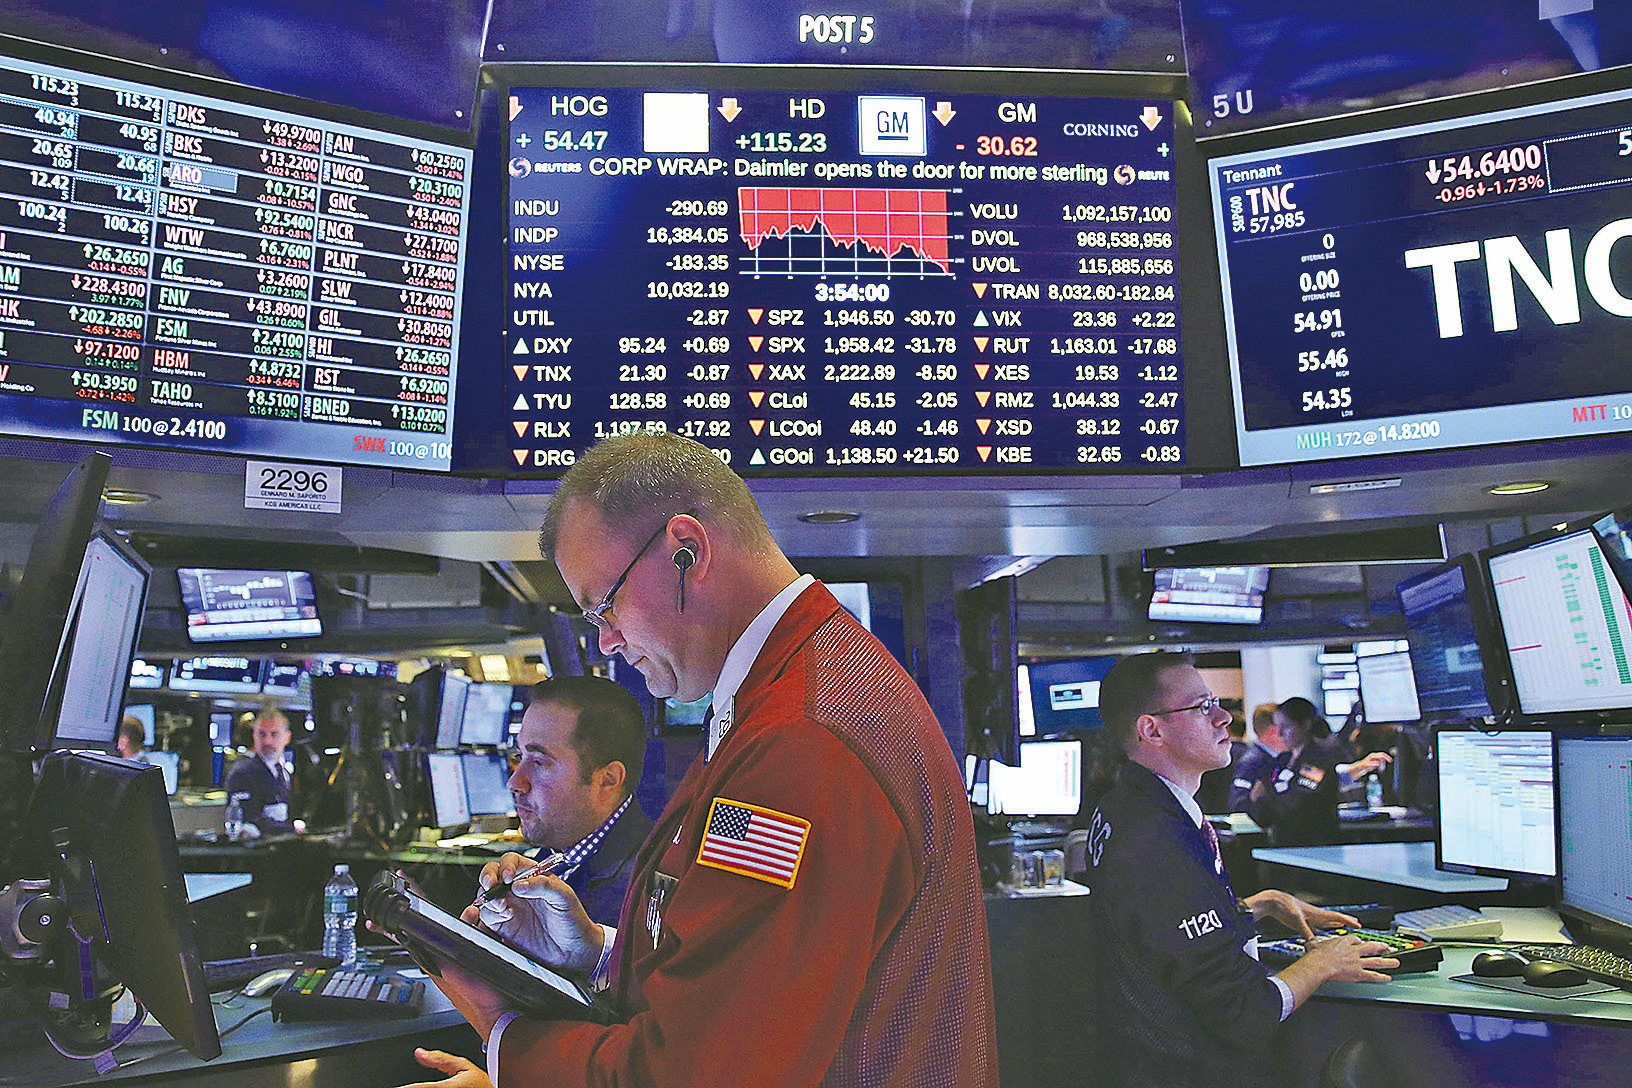


美國銀行類股目前最大的利好就是股價很便宜,以美國四大銀行股來說,目前的本益比(PE)約為9-12倍,遠低於標普500成份股的近18倍,另外就衡量長期投資的重要指標股價淨值比(P/B)中,美國銀行和花旗銀行僅0.6(1以下表示淨資產價值被低估),摩根大通為1.0,巴菲特長期持有的富國銀行為1.3倍,符合價值投資的進場條件。
造成銀行股估值偏低的主要原因是長期利差(NIM)的下滑,據聖路易斯聯儲局統計,該利差在1990年代約為5%,2008年已降到3.3%,全美最大銀行摩根大通最新半年報顯示利差已降到2.5% 。
銀行利差的長期下滑趨勢則與美國近年推出零利率有關,隨著聯邦基準利率的降低,銀行業所有的存、放款利率也跟進調低,再加上許多大型企業轉向資本市場集資,排擠了傳統銀行存放款的需求,使得整體銀行利差呈現長期下滑的趨勢。
此一現象在負利率的歐洲尤為明顯。在歐洲央行多次推出量化寬鬆(QE)政策後,歐洲銀行的存放款利差已由2011年的2.5%降至1.8%,這導致歐洲銀行業的獲利和股價前景遠遜於美國同業。歐洲銀行業的獲利中有60%來自傳統存放款業務。
加息對銀行類股或利好
現在的問題是,美聯儲正準備加息,市場預期12月加息的機率約達50%,這對美國銀行類股的獲利和股價或許是一個近期潛在的利好。以摩根大通為例,目前的放款餘額約8千億美元,利差若能由目前的2.5%提升到3.0%,約可增加40億美元的獲利貢獻。
此外,在美國經濟全球獨強的情況下,在美國衝刺放款業務的風險也相對較小。若以摩根大通過去12個月來已增加放款金額16%估計,換算約可貢獻年度獲利12億美元。
仍面臨許多長期的利淡
當然,銀行業仍將面臨許多長期的利淡。首先,隨著科技的進步,金融科技(fintech)的盛行終將取代部份銀行的傳統放款業務。其次,在2008年金融風暴後,銀行法規趨嚴,銀行業自營的投資操作遭到限縮,過去車水馬龍的投資銀行辦公大廳現在逐漸門可羅雀。另外,油價仍然低迷,美國銀行業對小型頁岩油業者的放款很可能近幾年出現大量違約的風險。
綜上所述,股價水平異常便宜的美國銀行業長期展望仍有諸多不確定性,股價跌深或許反彈,但要恢復往日剽悍漲勢很困難。在美聯儲加息的題材下,不排除銀行股出現較大幅度的反彈,但長期展望上,美國銀行業的獲利和股價的復甦恐呈現緩慢的「U」字型,而非強勁的「V」型彈升,投資者在操作上宜淺嚐即止。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores