

 會員專享


資本巿場大調整樓市將何去何從
CCL連升兩周大型單位指數新高
反映二手樓價走勢的中原城市領先指數(CCL)連升兩周,最新報145.45,按周再升0.42%。四大分區指數個別發展,港島區及新界東分別上升1.27%及0.15%,九龍及新界西則下跌0.97%及0.96%。其餘領先指數亦互有升跌,大型屋苑指數及中小型單位指數小幅度下調0.18%及0.08%,大型單位指數則急升3.27%。
股災令二手買家觀望
CCL指數截至8月23日的臨時買賣合約,即已部份反映股票市場跌幅及人民幣貶值消息,但還未反映上周單日股市跌過千點及外圍大幅波動的情緒。大型單位領先指數彈升越3%,升幅是09年8月中以來最大,情況並不尋常,不排除因成交疏落,以致波幅擴大。新界東樓價升至歷史第二高水平,距離高位不足0.05%,樓價暫未有明顯下調跡象。市況方面,股災明顯令買家採取觀望態度,等待業主擴大議價空間,二手成交萎縮,但發展商則無懼資本市場下跌,繼續貼市價開盤,銀碼細為主要賣點之一。某紅磡新樓盤,加價加推,一共推出近4百伙,超額認購3倍多,另一東涌大型新盤推出3百多伙,亦大幅超額認購17倍,上車需求依然強勁。資本市場方面,美國把第二季GDP升幅大幅向上修訂至3.7%,市場又指美國加息升溫。事實上,加息目的為壓抑通脹,油價及商品價格半年來不斷下跌,資本市場動盪,美元處於強勢,通脹難成氣候,況且加息可能加劇市場動盪,筆者維持年底前美國不會加息的預測,意味按息仍將處於歷史低位。
股市走勢領先樓市
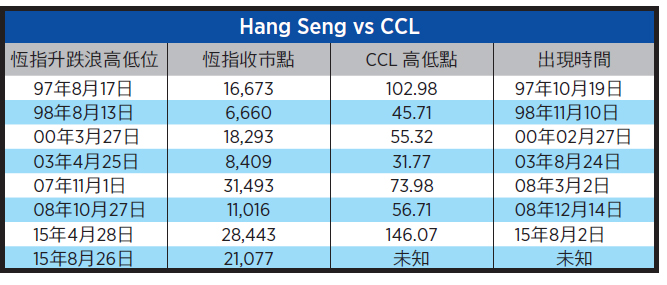
中國大陸經濟下行風險增加,引發全球股災,樓市會否繼續上升,還是已見頂,馬上成為市場熱話。拆解問題之前,先研究歷史數據。自從回歸以來,特區股票市場可分成六個階段,首先是九七年前回歸炒作,泡沫爆破,股市急跌。至98年8月中,國際炒家衝擊亞洲貨幣引至亞洲金融風暴,最終特區政府出手救市,擊退大鱷,股市迅速反彈。00年3月科網股熱潮至把股市推至高位後泡沫爆破,恆指繼而拾級下跌至03年4月底沙士疫情受控為止。經過恐慌性拋售,政府大力振興經濟,取消8萬5建屋計劃,推出自由行,特區經濟逐步向好,恆指反覆上升至07年11月初歷史高位,又因經濟基本因素未能支持,投資者離場,加上美國次按泡沫爆破,引致雷曼倒閉,一年間股市暴跌6成多。其後各國央行出救市,把基準利率降至歷史新低,恆生指數又回到1萬8千點至2萬3千點水平徘徊。至14年底,滬港通開通,股市又再炒作,升至今年四月高位。近期中國大陸股災,恆指從高位暴跌22%。除了98年出手買股外,政府採取積極不干預政策,資金流向自由,加上資金並非投放在特區實體經濟,而是無形的金融資產。環球市場偶有突變,特區頓成提款機,令股市狂升暴跌。
本年樓價高位或已出現
若以CCL作為樓價參考,走勢跟股票市場亦不遑多讓:97年10月樓市因過份投機而見頂,其後再遇上亞洲金融風暴令樓價回落一半,科網熱潮只帶來些微刺激,樓市升幅遠不及股市,及後因沙士樓價回落至回歸後紀錄低位,然後又幾乎直線上升至今,除了08年金融海嘯小幅調整。筆者整合了恆指高低點及相對CCL的表現(表),當中還有幾點值得留意。其一,眾所周知,股票市場是實體經濟領先指標,理論上經濟環境主宰股市及樓市升跌,但樓市走勢有一定滯後性,不論是高位還是低位,基本滯後股市兩至四個月。恆指本年4月底見頂,CCL 8月初曾見146.07,有可能是本次升市浪頂。其二,股票市場波幅驚人,但樓價波幅亦不遑多讓,97樓價高位與03年低位跌近七成,四年間又可反彈一倍,金融海嘯後又可再升兩倍多,升跌幅度超越同期股市表現。其三,供應量明顯影響樓價,98年定立的8萬5建屋目標,令科網股熱潮未能帶來樓價明顯上升,其餘威亦令樓價於沙士後至07年中升幅遠不及股市。及後,供應開始萎縮,配合按揭利率走低,樓價狂升,跑贏同期股票市場。增減供應政策對樓市影響,需要三至四年才浮現。觀乎股市走勢,樓市後市將如何下回分解。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores





