

 會員專享


全球併購潮交易額或創紀錄
英特爾(Intel)以167億美元收購拓朗半導體(Altera)成英特爾史上最大收購案。圖為英特爾公司。(Getty Images)
今年上半年,全球已經公佈大約2.15萬億美元的併購交易或併購提議。數據供應商迪羅基(Dealogic)公司的數據顯示,這種併購速度讓2015年得以挑戰2007年創下的4.3萬億美元交易額紀錄。
【大紀元記者李賽琳編譯報道】據《華爾街日報》報道,銀行家和律師認為,導致併購交易激增的部份原因是企業高層擔心落後於已經達成併購交易的對手。在許多情況下,企業都擔心,如果他們不通過收購增強自身實力,他們自己將成為被收購的獵物。
這波併購活動的浪潮始於去年年初,受到廉價的貸款、企業資產負債表上充裕的現金和股價上漲等多重因素推動。現在,很多董事長都在運籌帷幄,決定進行收購或者如何應對被收購。
併購交易額或最大的一年
從醫療保健、科技到媒體的各個行業中,首席執行官都搶著要進行收購,不是預期競爭對手要展開收購行動,就是在應對他們。由此而導致的企業重新組合對管理層、員工、客戶和供應商都產生了影響。
今年全年併購交易總值可望超越歷來最高紀錄的4.3萬億美元。(Getty Images)
到目前為止,高盛集團(Goldman Sachs Group Inc.)的全球併購部門是今年頂尖的併購活動的銀行顧問,已經完成超過70億美元的交易。該部門的聯合主管萊姆考(Gregg Lemkau)說,鑒於還有其它大型交易在進行中,2015年有可能成為有史以來完成併購交易額最大的一年。
半導體醫療保險業併購活躍
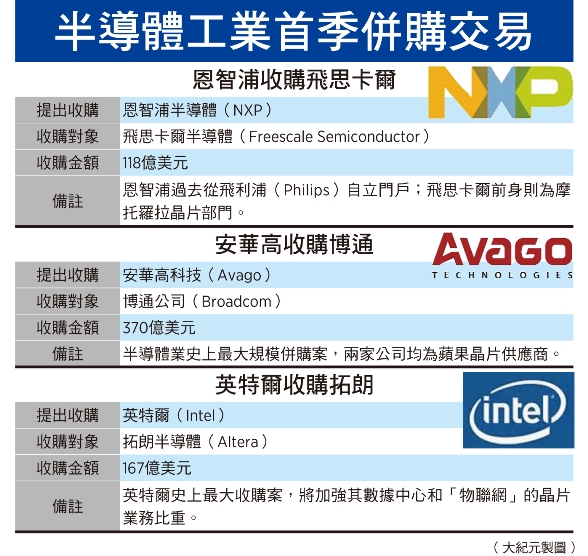
在今年春天的3個月中,半導體工業完成了3個主要的交易。參與這些交易的人說,晶片公司都在努力擴大規模,以更好地應對不斷上升的半導體投入成本,並避免被已經完成併購交易的競爭對手比下去。(見表)
最近,醫療保險行業也掀起了一波併購談判。聯邦醫療改革在多年以前就已引發了對該行業將要整合的預測。
近日,美國健康保險巨頭哈門那公司(Humana)有要出售的跡象。不久,美國聯合健康集團有限公司(UnitedHealth Group)接觸了安泰公司(Aetna),然後給出了收購哈門那公司的提議。本月早些時候,國歌公司(Anthem)對信諾公司(Cigna)給出一系列的收購提議,而後者本身也覬覦哈門那公司。有知情人透露,對哈門那公司的收購可能最早於6月29日公佈。
6月19日美國健康壽險公司彭偉醫療(Anthem)開價540億美元併購康健人壽(Cigna),但遭拒絕。(Getty Images)
上述情形在2008年的銀行業危機導致全球經濟陷入深度衰退後的5年中很少出現。那時,公司都在通過削減成本來努力鞏固自己,並將可自由支配的開支更多地用於股票回購和分紅,這被視為回報股東的一種方式,而且比併購的風險小。
併購承諾沒兌現股東吃虧
對於併購交易的顧問和參與交易的企業高層而言,交易激增是好消息,前者可以因此收取可觀的費用,後者可能獲得更高的職位或者賺取可觀的「金色降落傘」 (指在被收購的情況下,公司高層在離開公司時所獲得的巨額安置補償費用)。
但是,如果併購承諾沒有兌現,吃虧的就是股東。惠普公司2011年收購英國軟件公司Autonomy,以及美國在線公司(America Online Inc. 即AOL)與時代華納公司(Time Warner Inc.)的合併,都是例證。
員工經常是併購案受害者
此外,由於裁員是企業併購的典型組成部份,員工經常是受害者。
根據職業介紹公司Challenger, Gray & Christmas Inc.的介紹,到今年5月為止,與合併相關的裁員涉及8,800個職位,按年計算相當於約2.1萬個職位。這個數字小於上一次的收購熱潮。根據該公司的數據,在2006年有近7.7萬個職位被削減。
該公司的首席執行官柴令哲(John Challenger)解釋說,這部份是因為在經濟衰退期間已經裁減了很多員工。他說,在許多情況下,企業都需要熟練的技術工人,尤其是技術和醫療保健這些正在整合的行業。
他說:「逐漸的,企業無法獲得他們所需要的技術工人,將成為阻礙經濟增長的最主要因素之一。」
帶動股價飆升收購添誘因
一些併購顧問說,儘管整體經濟增長依然低迷,找到新的收入來源同時獲得削減開支以提高利潤的機會,為併購交易提供了額外的激勵。
股市對許多交易的反應也刺激了交易者。在2013年,多家進行收購的公司股價在消息宣佈時上漲,而不是像過去那樣經常下跌。
2013年11月,製藥商遠籐國際公司(Endo International PLC)同意收購帕拉丁實驗室公司(Paladin Labs),從交易宣佈前一天到交易宣佈當天,其股價上漲了29%。而當網絡安全企業火眼公司(FireEye)同意收購美國麥迪安網絡安全公司(Mandiant)時,火眼公司的股價也在相同的時間裏狂漲了31%。
上一次的併購熱潮涉及很多大筆的槓桿收購,買家是私人資本運營公司;而這一次,私招股權投資公司已經在很大程度上被企業買家擠出,後者往往開價更高,因為他們之後可以減少重疊的成本。
根據迪羅基公司的數據,企業間收購佔到今年美國交易量的75%,而這類交易在2007年同期只佔54%。◇
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores





