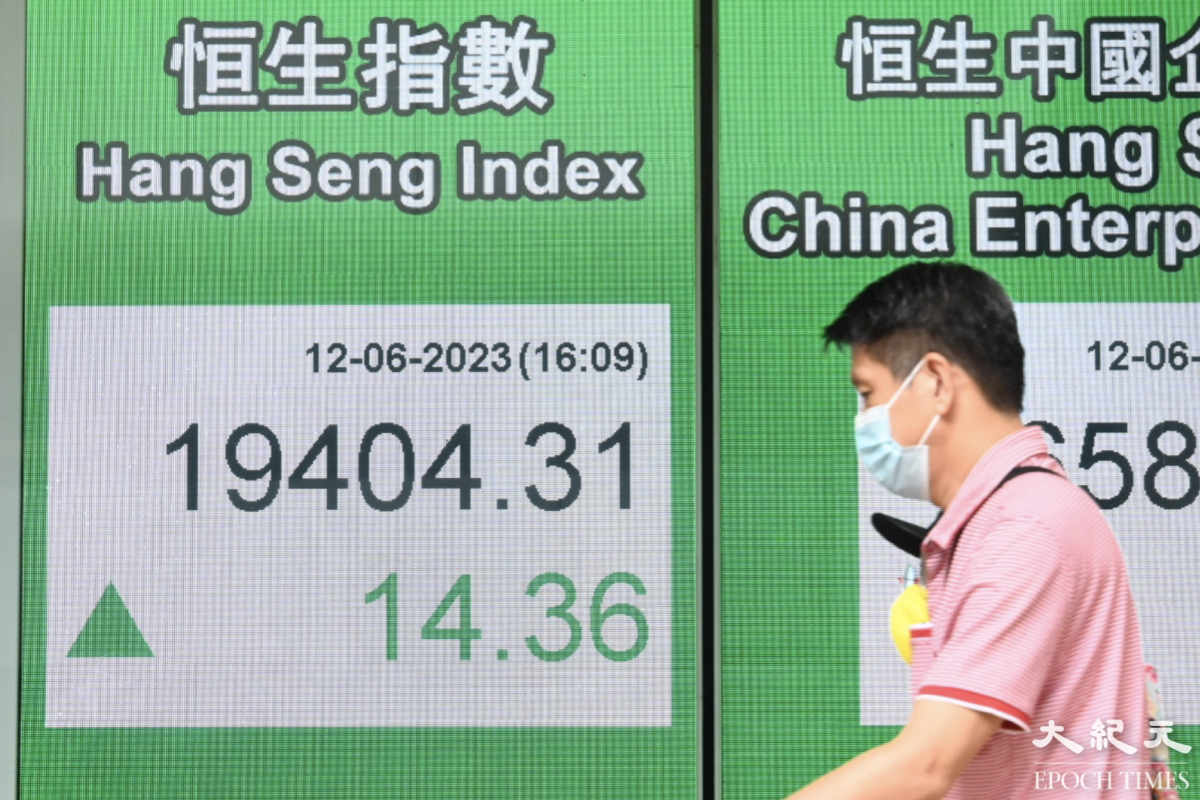


美國中期選舉原本被華爾街視為消除政治不明朗因素的契機,結果卻演變成全球科技股的一場洗倉風暴。民主黨橫掃國會兩院,美股先升後暴跌,道瓊斯指數單日急挫1,833點,納斯達克指數瀉逾半成。跌浪隨即蔓延亞洲,日經指數失守6萬點,台股跌穿4萬點,南韓股市更一度觸發熔斷機制。短短數日,市場由憧憬選後反彈,變成擔心人工智能(AI)投資熱潮逆轉。
今次跌市最值得警惕的,並非單日跌幅有多驚人,而是過去支撐全球股市升勢的AI投資邏輯,突然受到質疑。美國大型科技企業投入巨額資金興建數據中心,帶動亞洲晶片及記憶體企業盈利預期不斷上調。如今市場擔心民主黨得勢後,部份州份可能收緊數據中心審批,原本被視為高速增長的投資項目,隨時面對延誤及成本上升。
問題是,AI技術的長遠前景即使沒有改變,相關股票的估值卻可以先行崩塌。
華爾街大行集體看錯 選後反彈變成拆倉潮
選舉前,摩根大通、城堡證券及瑞銀證券的交易團隊均曾看好選後市況,認為政治不確定性消除,有利場外資金重新入市。城堡證券策略主管Scott Rubner更預期,波動回落可能為年底升市掃清障礙。
結果市場只反彈一日,便出現猛烈拋售。
巴克萊環球股票策略主管的警告反而值得重溫。他指出,選舉結束無法解決AI投資回報及基建融資成本問題。這正是今次跌市的核心矛盾:投資者過去願意為多年後的盈利支付高昂估值,如今卻開始追問,數據中心究竟何時能夠賺回投資成本。
當預期逆轉,市場便容易出現鐘擺效應。系統化交易策略跟隨跌勢減倉,孖展投資者面對補倉壓力,原本願意趁低吸納的散戶亦轉為觀望。有研究機構更指出,美國散戶周四拋售個股的規模,可能是疫情以來最大。
這說明跌市已經由估值調整,逐步演變成流動性壓力。但股市恐慌與金融危機仍有分別,真正需要觀察的是企業融資有否受阻,以及信貸風險會否蔓延至銀行體系。
亞洲科技股首當其衝 政府救市能否止血?
亞洲股市的跌幅尤其令人震驚。
日本日經指數周五收報57,434點,急跌5.96%;台灣加權指數跌4.51%,收報39,701點,兩者均由近期高位回落超過兩成,進入技術性熊市。南韓KOSPI指數盤中最多瀉8.78%,觸發暫停交易20分鐘的熔斷機制,收市仍跌6.02%。
三地共同問題,是股市過度集中於AI供應鏈。台積電、SK海力士、三星電子及鎧俠等企業,過去受惠於全球數據中心擴張,股價亦反映了相當樂觀的盈利預測。一旦美國AI資本開支增長放慢,市場便會重新評估未來訂單。
台灣迅速啟動國安基金穩市機制,可動用資金上限達5,000億新台幣,並收緊借貨沽空限制。南韓則暫時放寬券商孖展貸款的抵押要求,避免投資者被迫斬倉,進一步加劇跌勢。
兩地政策方向雖然不同,目的卻一致,就是阻止市場出現失控的連鎖拋售。
不過,救市措施可以暫時改善交易秩序,卻無法保證企業盈利。倘若美國數據中心項目真的延後,亞洲晶片企業仍要面對訂單增長放緩的現實。政府能夠減慢股市下跌速度,未必能夠扭轉投資周期。
AI泡沫爆破?真正危險的是融資鏈條
今次科技股暴跌,令人聯想到科網泡沫爆破,但兩者不能完全相提並論。現時大型科技企業擁有實際收入及盈利,AI應用亦有商業需求,與當年大量缺乏盈利模式的科網企業存在分別。
然而,AI基建投資正越來越依賴龐大資本開支。若數據中心工程延誤,企業需要承擔額外利息及營運成本,收入卻未能如期實現。對依賴外部融資的企業而言,風險尤其突出。
因此,判斷AI泡沫是否爆破,不能單看輝達或記憶體股跌了多少,而要留意大型雲端企業有否削減資本開支,以及融資成本會否持續上升。
AI可能仍然改變世界,但不代表今日所有AI投資都值得目前的價格。 技術成功與股東獲利,從來不是同一回事。
港股能否避過股災 特朗普跛腳未必是利好
香港市場亦不能置身事外。美股科技股遭洗倉,可能促使部份國際資金重新考慮中國及香港股票的估值,但若全球基金需要全面降低風險,港股同樣可能受到拋售。
另一個變數是美國政治。
民主黨取得國會控制權後,特朗普成為跛腳鴨總統,推動大型財政刺激及稅務改革的難度增加。若美國經濟增長及國債孳息率預期回落,理論上有助減輕香港的利率壓力。
然而,美國兩黨在對華科技限制及國家安全問題上仍有不少共同立場。民主黨控制國會,亦可能令涉港法案及制裁議題重新受到關注。
原港澳辦港澳研究所研究員蔡赤萌曾提出,香港在中美關係中的角色,正由「緩衝地」轉為「博弈前哨」。這個判斷值得香港金融市場重視。當中美科技競爭持續,香港既要面對外部政策風險,也要處理自身經濟及產業結構問題。
美國忙於政治內鬥,未必代表香港可以高枕無憂。
救市可以救信心,救不了過高估值
今次全球股市震盪,表面由美國中期選舉觸發,深層原因卻是資金過度集中於AI投資,以及市場對未來盈利抱有過高期望。
台灣與南韓迅速出手穩市,反映政府擔心股市急跌演變成金融市場連鎖反應。但若企業盈利預測持續下調,政策干預只能爭取時間。
對香港而言,最重要的不是猜測下一個交易日會反彈多少,而是分辨市場究竟正在經歷短期恐慌,還是AI投資周期真正轉向。
如果只是估值過高引發拆倉,市場最終仍有機會恢復穩定;但若大型科技企業開始削減投資,亞洲供應鏈盈利轉弱,調整便可能持續更長時間。
這場跌市真正考驗的,是全球金融市場能否承受AI增長神話由樂觀走向現實。股市可以靠信心反彈,企業盈利卻始終要靠真金白銀證明。
(編者按:本文僅代表專欄作者個人意見,不反映本報立場。)◇
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores