中國已經公布第三季度財報的10家上市生豬養殖企業合計虧損50億元(人民幣,下同),總體來看,今年前三季度已經合計虧損約200億元。一般來講,每輪豬周期在36個月至48個月左右,但有業界人士表示本輪豬周期何時迎來拐點還是未知數。
金九銀十銷售旺季 生豬價格失守10元
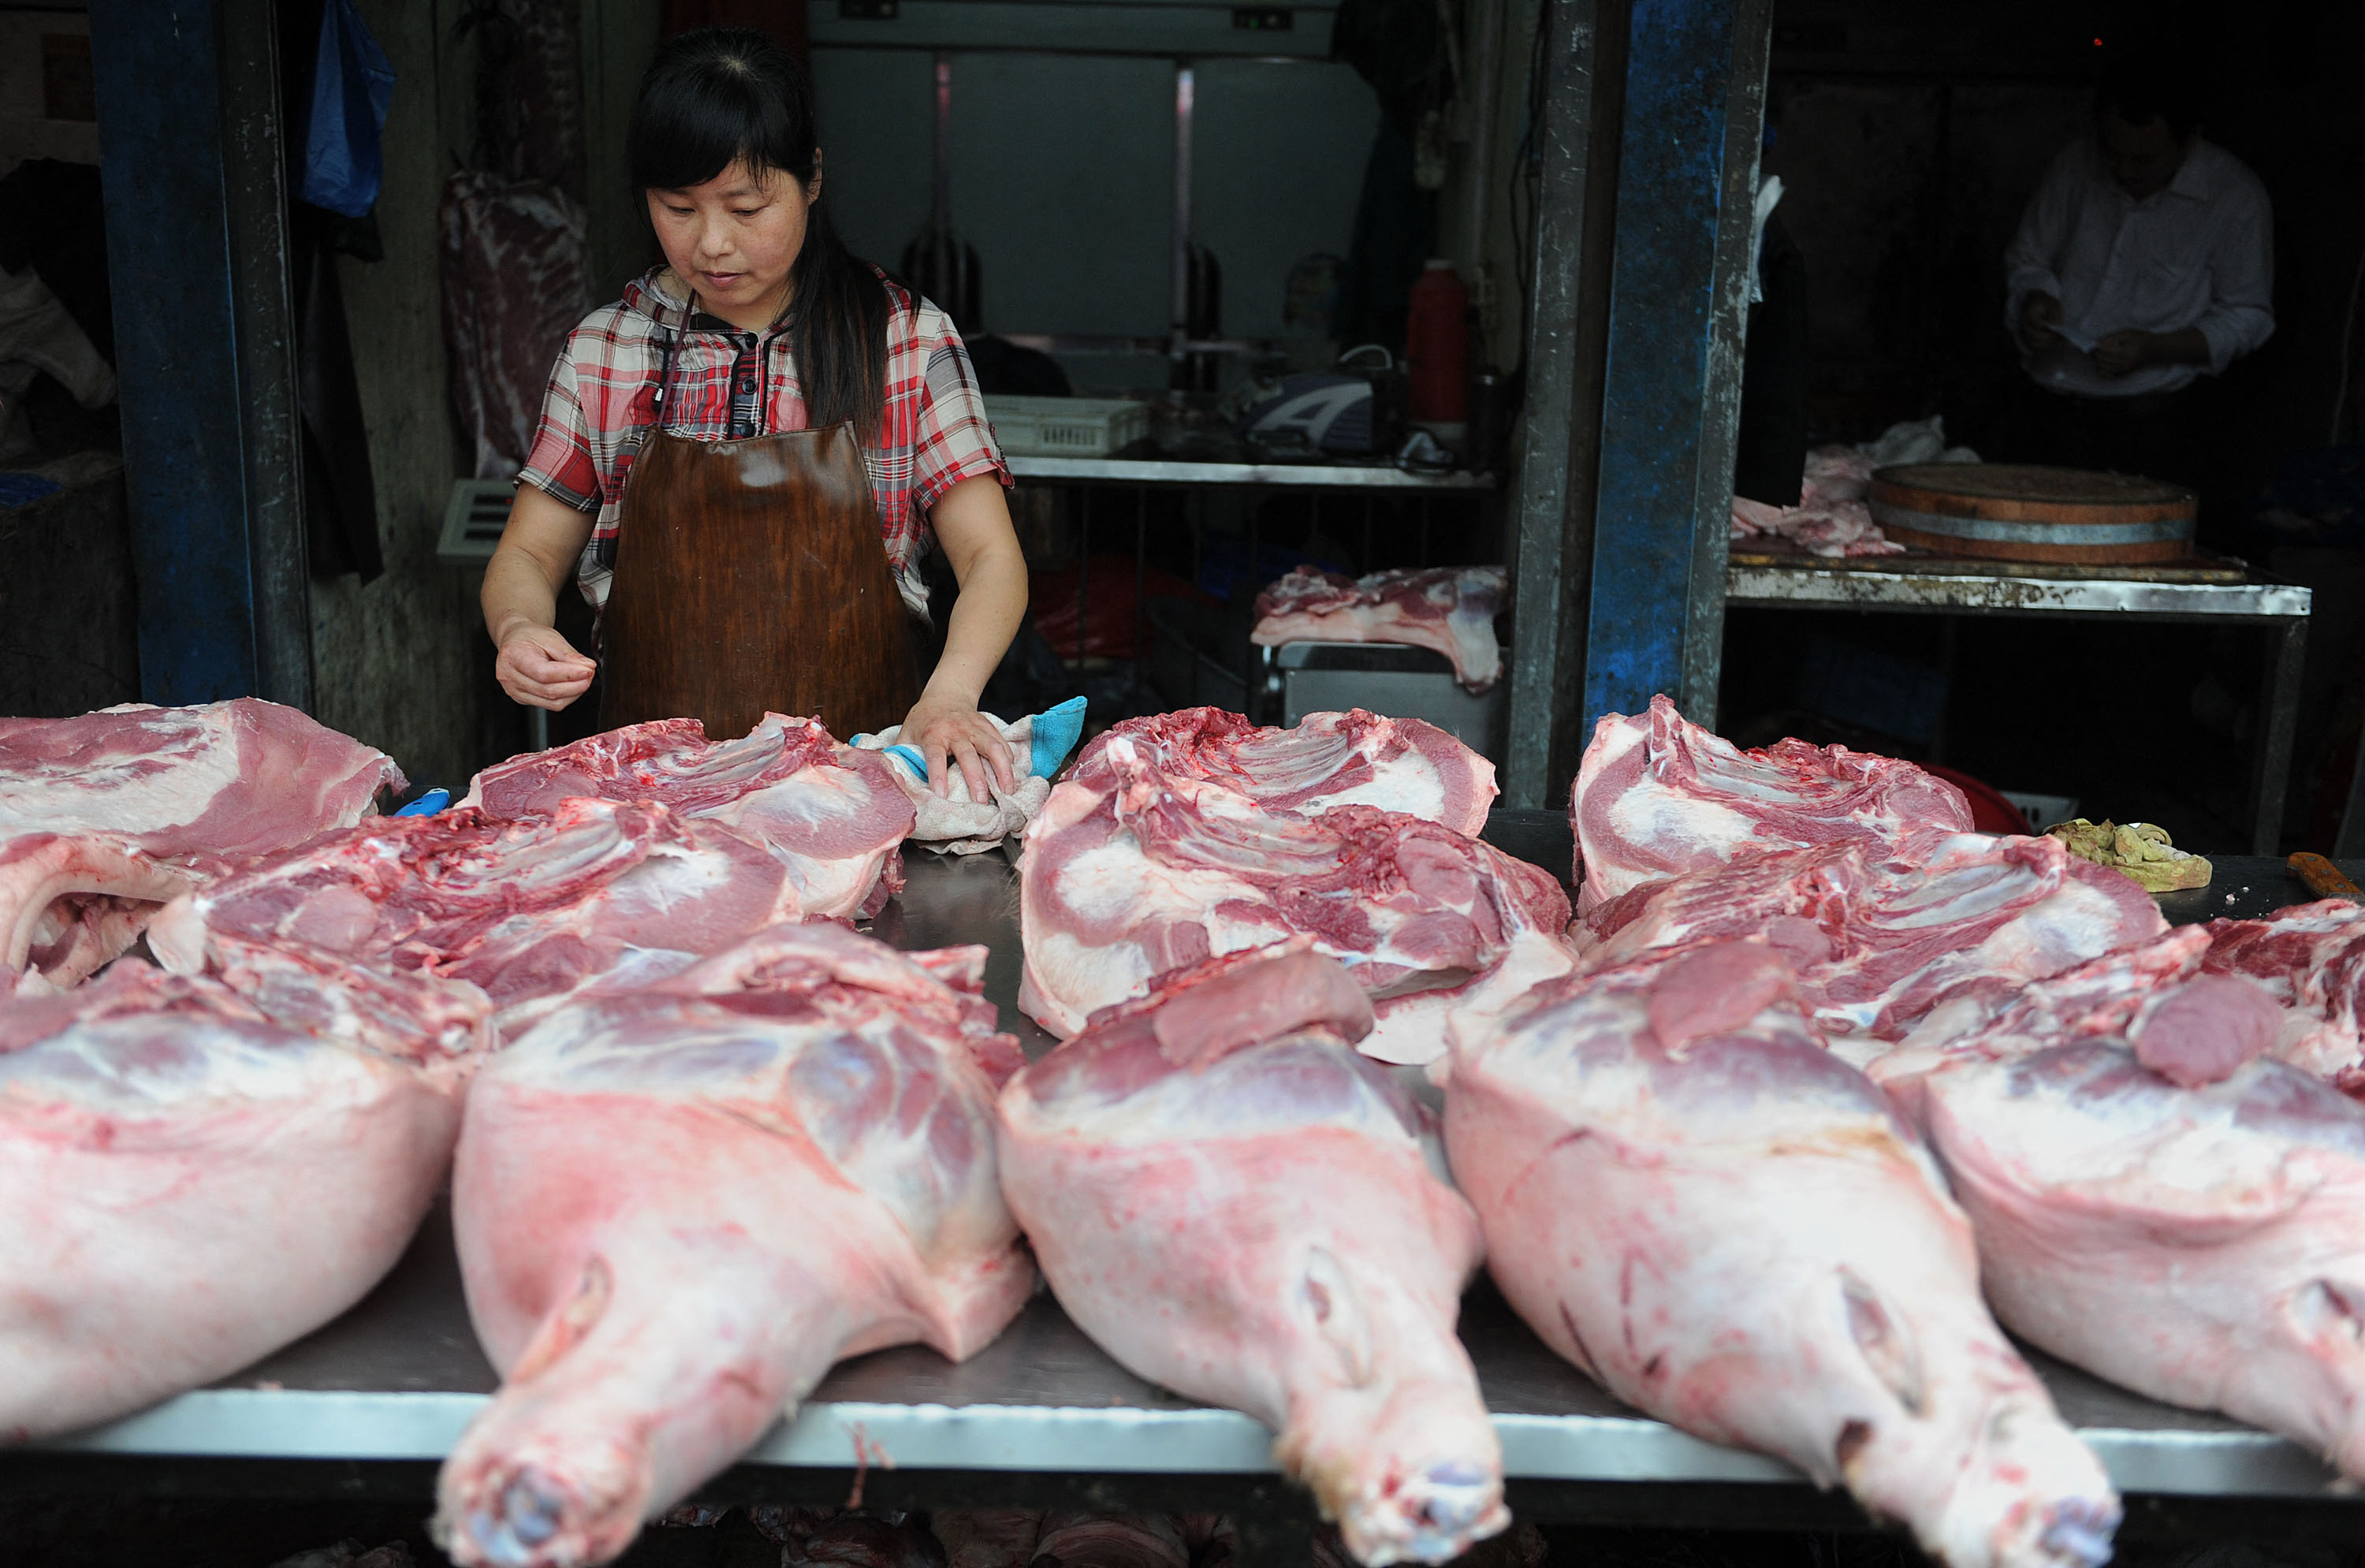
據中共國家統計局的數據顯示,10月中旬(16日前後),生豬價格跌至9.8元/公斤,較9月下旬下跌4.9%,跌破10元/公斤。顯示金九銀十消費旺季期間,生豬價格全面失守每公斤10元大關。
此次跌破10元關口已擊穿行業養殖的成本線,牧原股份對《第一財經》表示,經過優化管理,企業的生豬養殖完全成本從年初12元/公斤下降到9月的11.5元/公斤。
而隨著上市企業陸續發布第三季度財務報告,這些上市企業的經營狀況呈現在投資者面前。
據《第一財經》10月29日報道,上市豬企牧原股份、溫氏股份、正邦科技、神農集團、京基智農等近10家上市生豬企業今年第三季度合計虧損50億元,上市豬企前三季度合計虧損約200億元,其中,豬企龍頭牧原股份淨虧損93億元,溫氏股份虧損49.6億元。
大部份養豬企業已虧損近一年
生豬價格長期在低位徘徊導致養殖端陷入普遍虧損,報道表示,在這一輪豬周期下行影響下,大部份養豬企業已虧損近一年。生豬價格大幅下降,是行業深陷虧損的直接原因,而造成生豬價格下滑的主因則是市場需求不足。南華期貨研究院高級總監邊舒揚對《華夏時報》表示,終端消費方面未見實質回暖,7月7日至10月13日,樣本企業屠宰量從27.08萬頭增至27.99萬頭,僅增加了3.3%,明顯弱於出欄放量所增加的22.6%。
另外,市場供應充足,供大於求也是造成生豬市場持續萎靡的原因之一。邊舒揚對《華夏時報》分析說,當前生豬出欄速度明顯加快,全國生豬日度出欄量從7月7日的17.37萬頭增至10月13日的21.30萬頭,增幅約22.6%,這是9月以來現貨加速下跌的直接推手。
卓創資訊分析師範晴晴表示:「從需求端來看,終端消費力度不及前期市場預期,旺季拉動效果偏弱,難以形成有力支撐。所以目前生豬市場依然是供應大於需求的局面,豬價難見支撐,疲弱態勢持續。」
邊舒揚認為,總體來看,生豬市場萎縮,企業利潤下滑,資金鏈承壓,企業在現金流壓力下加快出欄,以量換價,多種原因疊加造成生豬市場一直在低位運行。
市場拐點遙遙無期
本輪生豬價格的下行周期始於2024年第三季度末至第四季度初(約2024年9月-10月左右)。據《每日經濟新聞》報道,2024年第三季度,生豬價格在到達階段性高點(約16~20元/公斤)後見頂回落,自9月起正式開啟下行通道。
2025年,受2023年-2024年能繁母豬產能高位釋放、行業養殖效率(PSY)大幅提升以及出欄均重增加等因素影響,市場持續處於「供大於求」的格局。生豬價格從2025年初的15~16元/公斤持續震盪下行至年底的11~12元/公斤附近。2025年是生豬價格加速下行期。
這種價格下行趨勢延伸至2026年,並在下半年進一步探底,最終在2026年10月中旬跌破10元/公斤關口,整體呈現出超長的行業築底與產能去化特徵。
通常來講,豬周期一般在36個月至48個月左右,而此輪生豬價格何時迎來拐點,還是未知數。
范晴晴分析說:「從能繁母豬存欄的變化趨勢推演,2027年下半年,豬價有望迎來一輪趨勢性上行,價格逐步修復至養殖成本線附近。但需要注意,當前凍品庫存仍處在高位,一旦後期豬價回升,貿易商、屠宰端將啟動凍品出庫,形成隱性供給壓制本輪豬價的反彈高度,上漲空間有限。」
范晴晴表示,近期來看,11月仍然處於產能釋放階段,出欄量可能還是偏多,豬價下滑的壓力仍在。12月,隨著傳統醃臘旺季到來,生豬需求上升到高位,但是出欄量仍然偏高,12月豬價大概率會溫和反彈。
評級機構惠譽在此前發布的報告中預計,2027年豬價將逐步小幅復甦,但由於復甦的時點和節奏仍不明晰,這一預測存在較大不確定性。
公開資料顯示,生豬養殖完全成本是指將一頭生豬從母豬配種、仔豬出生,一直飼養到最終達重出欄銷售的全過程中,所消耗的所有顯性與隱性成本及費用攤派到單位重量(通常為每公斤或每斤)上的綜合總成本。它是衡量一家養殖企業或養殖戶「能不能保本」的真正紅線。只有當生豬出廠售價高於「完全成本」時,養殖方才能實現淨利潤。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores