近日,全球最大的商業房地產服務和投資機構世邦魏理仕(CBRE)公布的數據顯示,2026年第二季度,在全球20個主要城市中,上海辦公樓空置率達到24.5%,位居第一;北京以17.9%排名第八。CBRE的數據還顯示,中國辦公樓整體空置率高達25.0%,平均租金指數環比下降2.2%。這些數據表明,中國辦公樓市場面臨著明顯的供需壓力。
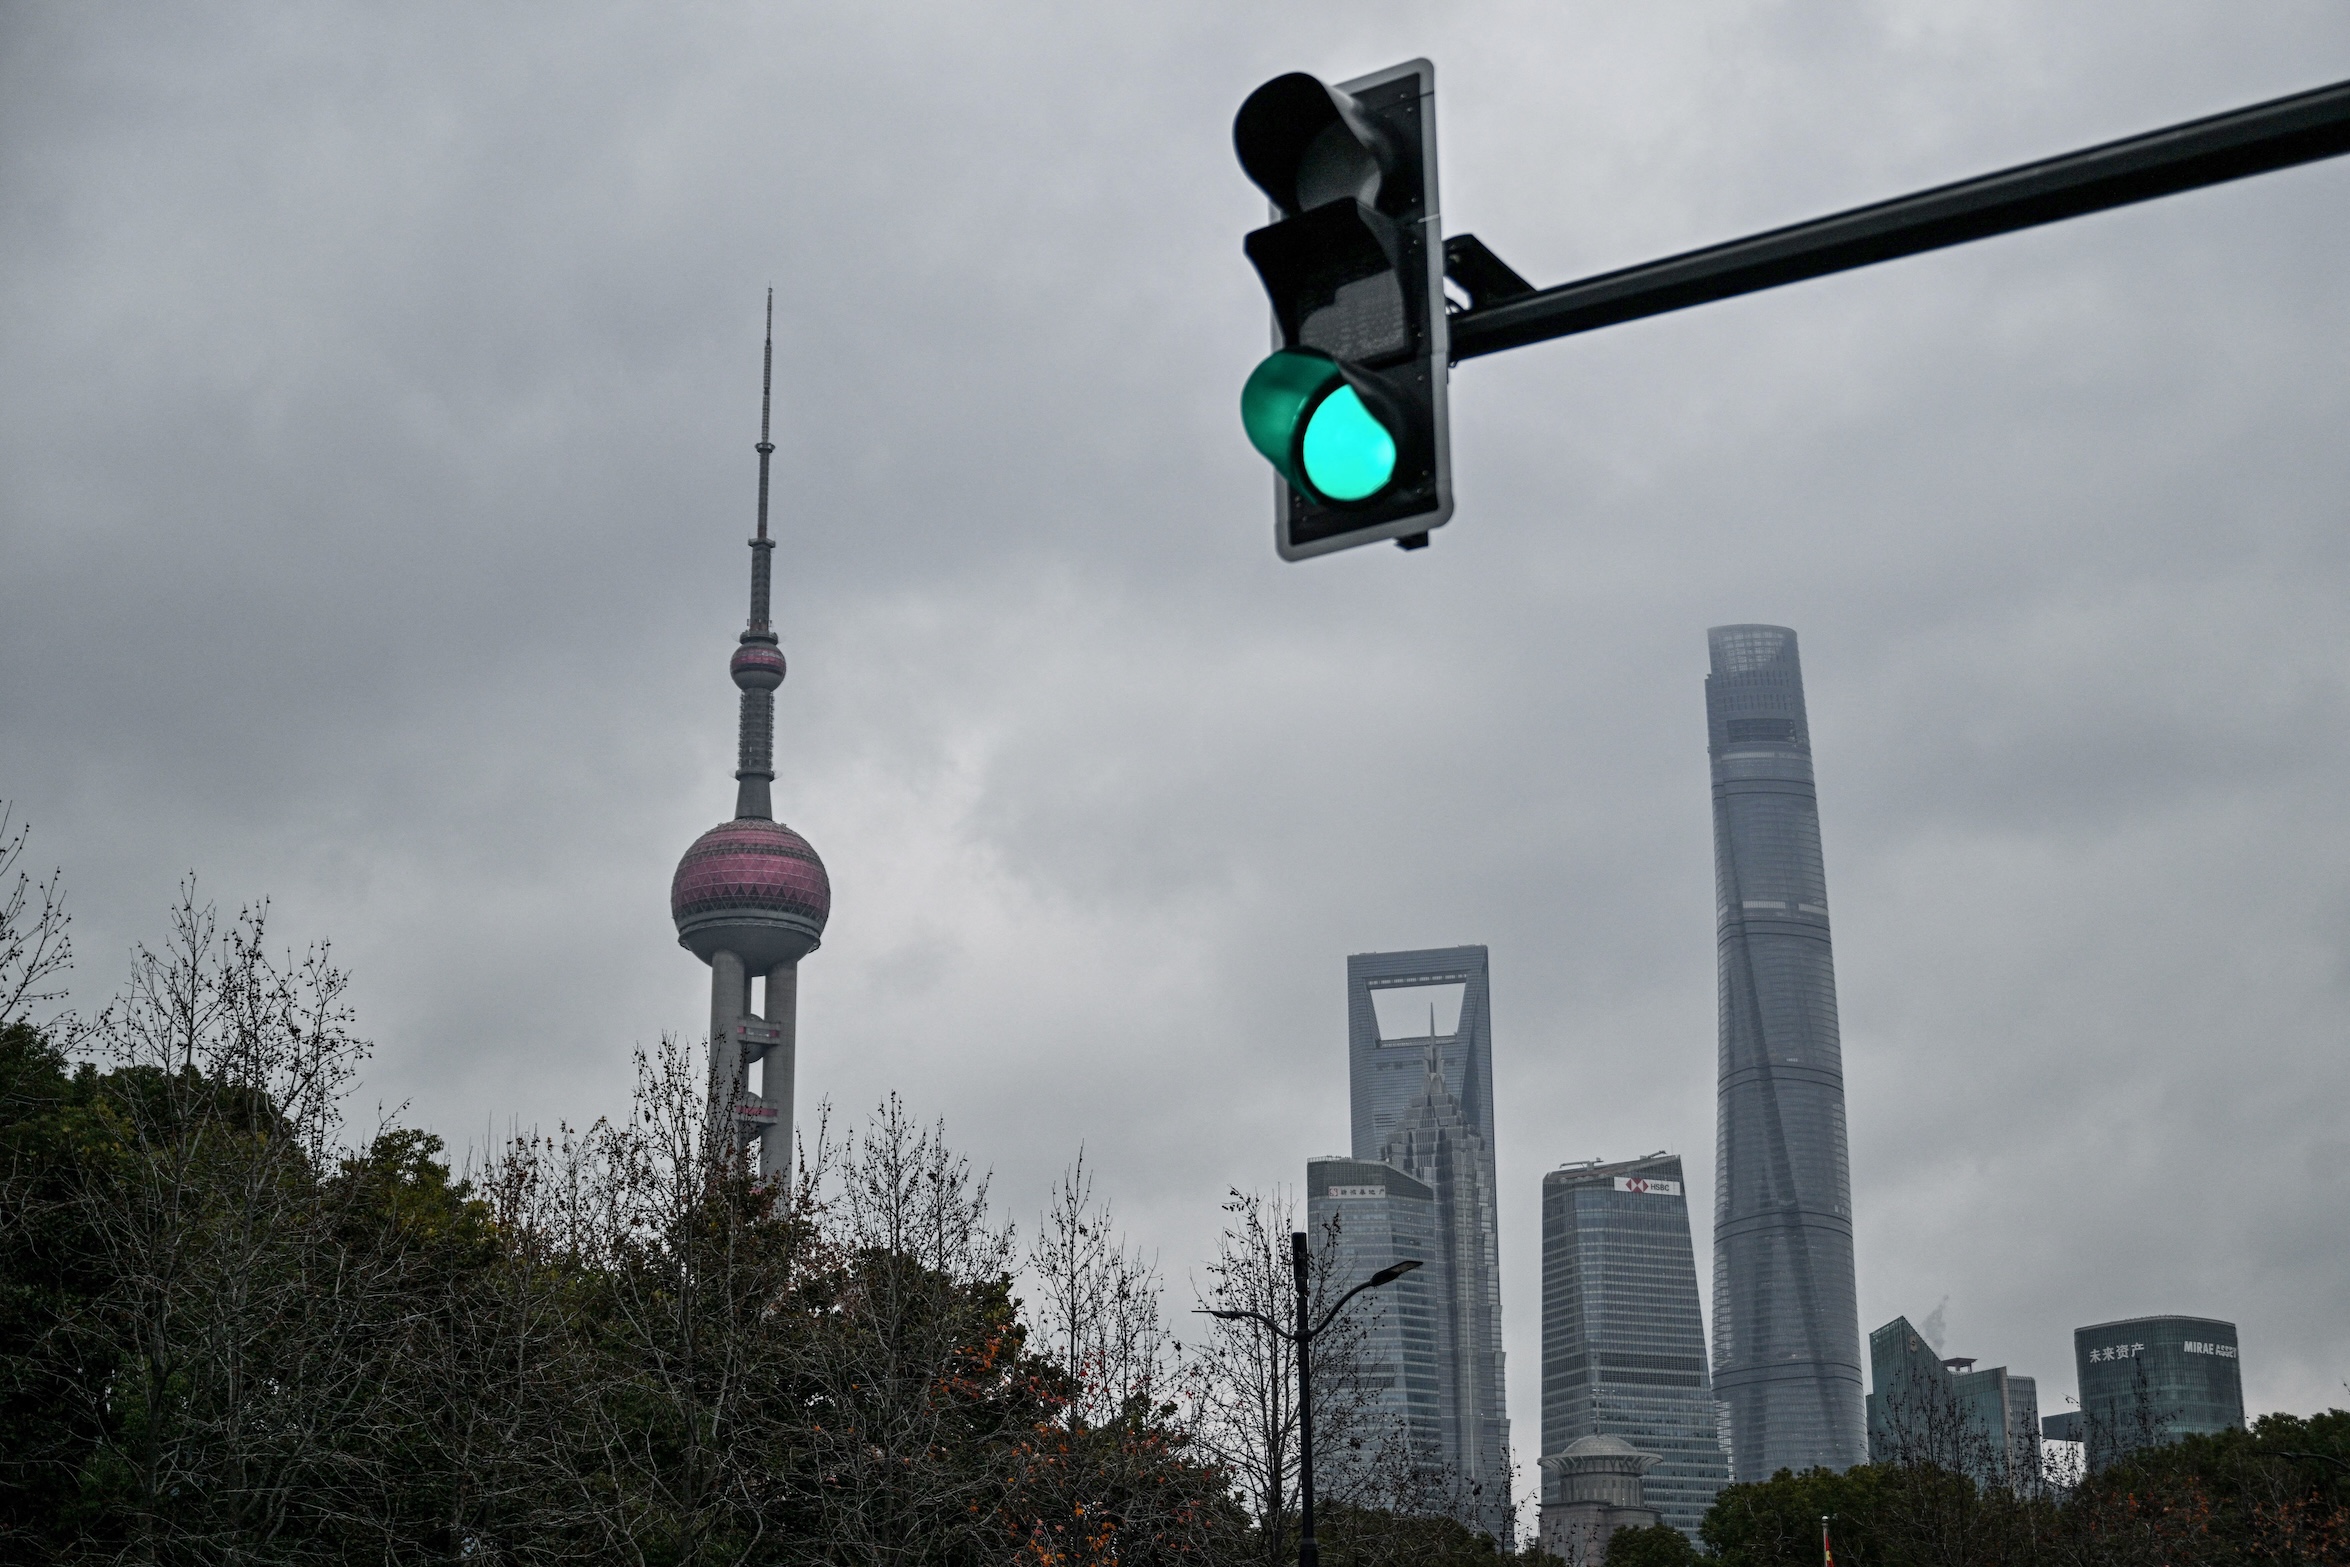
長期以來,上海作為外資進入中國大陸的重要門戶和跨國企業布局中國市場的核心據點,匯集了大量國際金融機構、跨國公司總部,以及貿易、諮詢、法律等專業服務企業。值得關注的是,上海過去依靠產業集聚和持續擴張形成的辦公樓供給,仍無法擺脫辦公樓市場整體供需調整的影響,即使是在陸家嘴這樣的核心商務區域,空置率也達到了14%以上。
辦公樓空置已成為全國性難題
市場普遍將20%空置率視為「紅線」,北上廣深四個一線城市甲級寫字樓已處於明顯供大於求狀態,平均空置率超21%。其中,深圳的空置率近兩年首次降至30%以下,仍然高達29.3%;廣州在供應量大增的情況下,空置率達到了22.4%;北京雖然在這四城市中空置率相對最低,但隨著今年下半年約70萬平方米量級的新增供應集中入市,空置率將會進一步攀升。
此外,新一線及重點二線城市的空置率普遍比一線城市更高,供應過剩也更突出。根據CBRE發布的房地產市場報告,2026年上半年,成都的甲級樓空置率為38.1%,且供應還在持續放量;南京的甲級樓空置率為38%,去庫存壓力較大;武漢的甲級樓空置率為31.9%,需求修復緩慢;而重慶、西安、長沙、天津等地,辦公樓空置率基本在25%—35%。
從商業地產的營運機制來看,長期空置會加劇老舊樓宇的競爭劣勢。電梯、冷氣機、消防系統、外牆、公共區域和停車設施等物業維護,都需要定期維護和持續投入。入住率低、租金收入減少的樓宇,更難獲得足夠的現金流來承擔持續的改造和維護成本。當市場上出現大量新建辦公樓時,老舊樓宇面臨著更高的競爭壓力。
數據表明,辦公樓空置率高企問題早已不再是上海、深圳等個別城市的局部問題,而是覆蓋全國大多數主要城市,成為商業地產領域共同面臨的挑戰。部份城市不僅空置率高,還出現樓宇長期閒置、維護不足甚至設施老化的問題,進一步降低了招租的吸引力,陷入「空置-缺乏現金流-品質下降-更難招租-進一步空置」的惡性循環。
空置率上升的主要原因
造成這一局面的原因,首先是辦公樓供應增長。在過去二十多年的城市擴張和房地產開發熱潮中,全國各地大規模建設辦公樓(尤其是新區、金融城、CBD擴展區),供應量遠超實際需求。辦公樓項目從規劃、建設到投入使用,通常需要數年時間。雖然市場需求發生了變化,但前期已啟動的項目仍會陸續交付,形成持續新增供應。
比如,近年來上海在建的商務樓宇在陸家嘴、前灘、北外灘、徐匯濱江、虹橋等新興及次中心區域不斷擴容,疊加核心區部份項目入市,即使近年來新增供應有所收窄,但存量規模仍然龐大(全市甲級存量約1800萬—1840萬平方米)。再比如,2026年上半年,成都新增甲級辦公樓供應約14萬平方米,武漢新增供應接近20萬平方米。
仲量聯行在《2026年上半年中國甲級辦公樓市場報告》中指出,一線城市上半年新增供應約80.2萬平方米,下半年預計還有303.6萬平方米集中入市。戴德梁行《2026年中國主要城市甲級辦公樓供需趨勢報告》則顯示,由於新增供應規模較大,而需求增長相對有限,中國大陸及港澳台地區21個主要樣本城市的整體空置率同比上升1個百分點,達到25.4%。
其次是租賃需求轉弱。部份跨國企業縮減在華業務、關閉辦公室或將供應鏈轉移至其它國家,即使沒有完全退出中國,企業停止擴張、合併辦公室和減少人員,也會削弱新增辦公需求。官方數據顯示,今年二季度,中國吸引外國直接投資(FDI)淨額僅為266億美元,較前一季度減少了23%。除了歐美企業,一些日企也因雙邊關係惡化等原因,減少了在華投資。
最後是企業壓縮成本、縮減辦公空間。過去,企業經營規模擴大往往意味著招聘更多員工、租賃更大面積的辦公室,並向核心商務區遷移。如今,在經營成本上升、市場競爭加劇和經濟增長預期趨於謹慎的背景下,企業更傾向於降本增效,通過續租較小面積、遷往成本較低區域、推遲擴張計劃等方式降低人均辦公面積需求。
2026年上半年,成都辦公樓搬遷交易佔比達到60.2%,北京搬遷需求佔新租成交面積的72%,深圳搬遷需求佔新租市場64%,企業更傾向於減少實際辦公面積,或搬遷至租金更低的區域。這幾個數據雖然統計口徑不完全相同,但共同反映出一個現象:租賃市場相當一部份活動來自已有企業重新選址,而不是企業新增辦公面積。
辦公樓空置的影響和挑戰
空置壓力不僅體現在辦公樓宇的出租率上,還會進一步傳導至租金收入和物業估值。當可供租賃的面積增加,租戶的議價能力增強,業主即使能夠找到新租戶,也可能需要接受更低的實際租金。租金持續下跌對依賴租金收入維持現金流的商業地產投資者而言,意味著不僅資產回報率下降,資產持有和融資壓力也隨之上升。
辦公樓空置率高企還會壓低商業地產投資的預期回報。當投資者認為未來租金增長乏力、空置風險較高,就可能推遲新項目開發或減少相關投資。這將影響建築設計、工程施工、裝修、物業管理等上下游行業的業務需求,比如,新增開發項目減少,將直接影響建築設計、規劃諮詢、工程施工和建築材料等行業的訂單。
空置不但意味著租金收入減少,業主還要承擔物業管理、維修和融資成本。為了爭奪有限的租戶,業主不得不通過降低租金、提供免租期或更靈活的租約吸引企業。比如,成都2026年上半年優質辦公樓平均租金累計下降5%,甲級樓下降5.7%;而武漢甲級辦公樓淨有效租金半年環比下降6.2%。數據顯示,今年上半年全國辦公樓平均租金指數累計下降4.0%。
然而,「以價換量」並不能消除結構性問題,若無法有效消化存量,將影響城市商業活力、相關就業和地方政府土地財政間接收入。降租能夠使企業從一個樓宇搬到另一個樓宇,卻無法替代企業對訂單、收入和未來經營的信心,不能創造出新的辦公需求。新樓獲得租戶,舊樓卻因此空置,整個市場的淨吸納量並不能顯著增加。
辦公樓空置率高也反映出企業經營預期、招聘需求和就業市場的變化。金融、諮詢、互聯網和科技等服務行業,是城市辦公樓租賃需求的重要來源,也是相當一部份高薪白領崗位的集中領域。當企業經營承壓、擴張計劃放緩時,往往會優先控制人員編制和辦公成本,減少招聘、凍結部份崗位,甚至合併部門、裁員。
就業和收入預期的變化會進一步影響消費。當年輕人面臨就業困難、工資增長放緩或職業前景不確定時,會更加謹慎地安排支出,減少餐飲、購物、娛樂和非必需消費。企業差旅、商務會議、客戶接待和員工聚餐等活動減少,又會削弱辦公樓周邊餐館、咖啡店、便利店和零售商鋪等實體零售業客流。
對地方政府而言,商業用地與工業用地在價格和收益上存在巨大差異。一線及強二線城市核心區商業用地樓面價動輒每平方米數萬元,而工業用地往往只有數百到一兩千元,甚至以「零地價」或低價招商方式出讓。辦公樓容積率普遍可達4.0—8.0,而工業廠房受規劃、消防、生產工藝限制,容積率通常控制在1.0—2.5。同一塊土地,辦公樓可建建築面積是廠房的數倍。
在中國的金融體系中,寫字樓作為大宗商業地產,往往是銀行貸款、信託產品及部份地方融資平台(城投)相關融資的重要抵押物之一。租金持續下滑與長期高空置直接壓低資產估值,進而抬高貸款價值比(LTV)、削弱償債覆蓋能力,一旦借款人經營惡化、無法按期償還債務,將會給持有這些資產的商業銀行和地方金融機構帶來實際損失。
結語
中國辦公樓空置率長期居高不下,遠非簡單的供需錯配或短期經濟波動,而是過去二十多年以城市擴張、大規模房地產開發和土地財政為核心的發展模式所積累的結構性矛盾的集中顯現。在這一模式下,地方財政收入高度依賴土地出讓收入,通過高容積率、高土地出讓金推動商業用地快速擴張,導致辦公樓供應規模遠超出實際產業需求和人口承載力。
更大的挑戰是,這種擴張模式已難以維持。它不僅造成大量資產長期空置、租金持續承壓、估值大幅縮水,還通過抵押鏈條向銀行、信託和地方金融體系傳導風險;同時影響相關就業與消費,並削弱地方財政收入,使房地產市場的壓力延伸至更廣泛的經濟領域。單純依靠繼續出讓更多商業用地或依賴短期刺激,已無法化解供需失衡,反而可能固化結構性矛盾。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores