會員專享

當前,全球氣候治理進入關鍵攻堅期,航空、航運等「難減排」行業脫碳壓力持續攀升,各國紛紛出台強制摻混、碳定價等政策推動綠色燃料替代。我國明確2035年基本建成氣候適應型社會的戰略目標,綠色燃料作為連接可再生能源與終端用能的關鍵載體,正從「可選項」變為「必答題」。
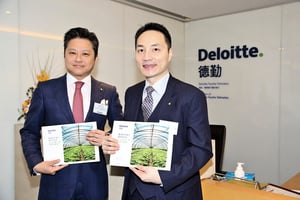
在此背景下,德勤中國、北京能源學會、龍基能源集團聯合發布《2035年氣候適應型社會基本建成願景下,化工生物技術賦能綠色燃料價值主張》報告,深度闡述化工生物技術賦能綠色燃料的價值主張、核心挑戰、落地樽頸與發展路徑。
德勤中國戰略客戶服務主管合夥人郭曉波指出:「依託化工生物技術實現產業化突破,是未來十年我國綠色燃料補齊產能缺口、兼顧能源安全與『雙碳』目標、搶佔全球產業話語權的核心抓手,生物質燃料將成為航空、航運中短期脫碳的現實路徑。」
北京能源學會常務副會長兼秘書長李忠武表示:「立足2026年產業新起點、對標2035年氣候適應型社會建設目標,國內綠色燃料產業正處於由示範試點向商業化規模化躍遷的關鍵窗口期,技術、政策、市場多重利好持續集聚,但產業存在『規劃產能充足、穩定商業化產能不足』的突出痛點,產業化落地仍存阻礙。當前全球航空、航運脫碳節奏持續加快,生物質綠色燃料憑藉基礎設施適配性強的優勢,成為行業近中期補缺口的現實選擇,而生物質原料非均質、波動性強的固有短板,制約著產業穩定規模化量產。本次發布的白皮書,從技術、成本、產業生態三大維度系統拆解產業發展難題,為行業高質量發展提供了兼具前瞻性與實操性的指導方案。」
龍基能源集團總裁傅玉清結合產業實踐表示,農林廢棄物制SAF不僅是一條差異化的技術路線,更是我國航空脫碳與原料自主可控的核心底氣。面向未來,龍基能源將依託本土完善的化工產業體系,持續推動化工生物技術迭代與多技術耦合聯產。我們致力於打破成本與效率樽頸,助力中國綠色燃料產業從「示範試點」走向「規模量產」,為填補國內高端綠色航煤產能缺口貢獻核心力量。
報告指出,在電制燃料等技術尚未規模化之前,生物質燃料,包括以農林剩餘和有機廢棄物為原料的生物質柴油、綠色甲醇或可持續航空燃料,是少數能夠在現有能源體系中實現規模化應用的綠色燃料。儘管其在轉型、產業和環境三個維度具備顯著價值,當前產業規模化發展仍需跨越技術、成本與產業三大維度的挑戰。
報告指,全球航空、航運年碳排放超19億噸,佔全球總排放約4.5%;預計2030年兩大行業綠色燃料需求將達3400萬噸,而2026年全球SAF產量預計僅約240萬噸,佔航空燃料總用量不足0.8%,供需缺口持續拉大。
政策方面,當前多國已落地SAF強制摻混政策,我國2026年明確布局綠色燃料產業,設立國家低碳轉型基金、啟動首批產業化試點項目,政策紅利持續釋放。中國作為全球最大能源消費國,憑藉領先的生物質化工裝備製造能力和完整產業鏈配套,已成為全球綠色燃料新增產能的關鍵支撐;目前中國綠氨、綠色甲醇和SAF潛在產能已分別超過2000萬噸/年、5000萬噸/年和800萬噸/年,位居全球前列,有望在生產端和需求端同時發揮結構性影響力。
技術方面,隨著微米化生物碳基材料從源頭破解原料困局、綠氫補氫耦合、綠色甲醇與SAF規模化合成等化工生物技術持續迭代,疊加創新交易模式、多元融資與碳市場賦能,產業規模化臨界點正加速到來。
針對產業鏈各方觀望困局,報告提出研發端全流程聯合攻關、供應鏈端「分散收集—集中制粒—統一供應」、商業模式端Book and Claim(登記與申報)機制、融資端多元化工具、碳市場端CCER減排量交易五大協同路徑,加速構建完整產業生態。
郭曉波總結道,2026至2030年是綠色燃料從示範走向規模化應用的關鍵窗口期。當前市場已進入政策與需求雙輪驅動階段,碳價上行將持續收窄綠色燃料與傳統燃料的價差。產業突破關鍵在於『技術革新+生態協同』,以化工生物技術破解原料與成本痛點,打造覆蓋研發、供應鏈、商業模式、融資、碳資產的完整產業體系。展望2035,隨著強制性標準落地、產業集群成型、數智化技術全面賦能,綠色燃料將不再侷限於交通領域,而是成為連接農業、化工、能源與終端消費的靈活低碳載體。@
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores