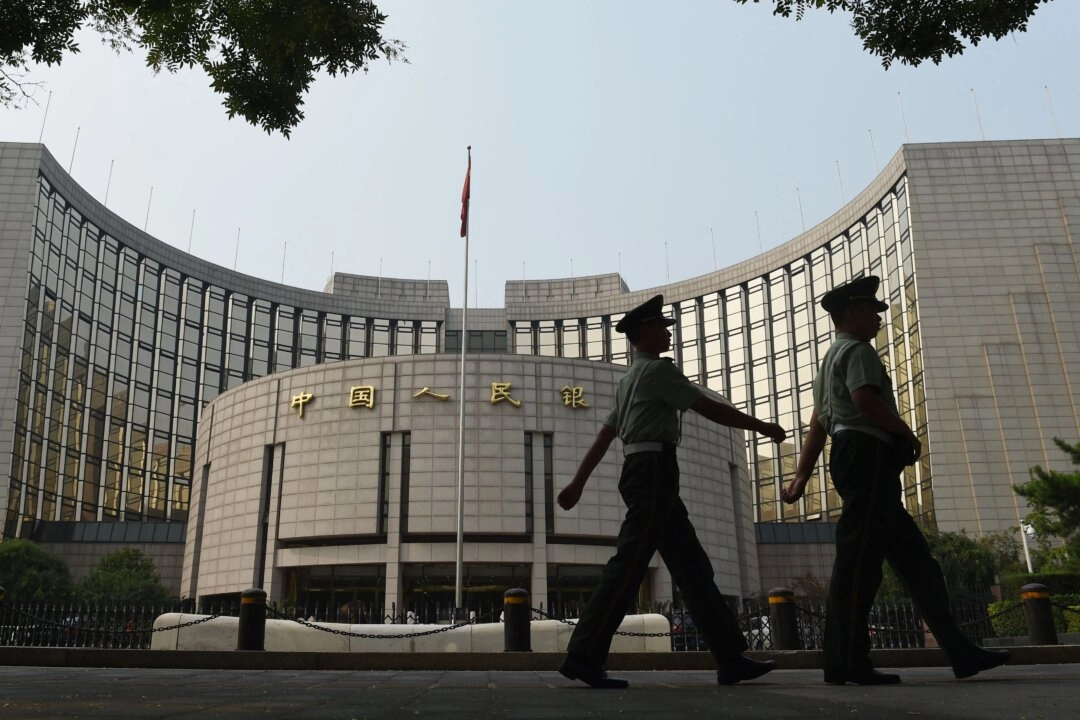
中國金融風險與股市、債市產生聯動性,中共為了救市與加強資本市場控制,由央行設立了名為「債市非銀大額贖回互換便利」(BNSF)的新工具。有分析認為,中共此舉意圖將商業風險轉化為公共風險,讓全民來買單。
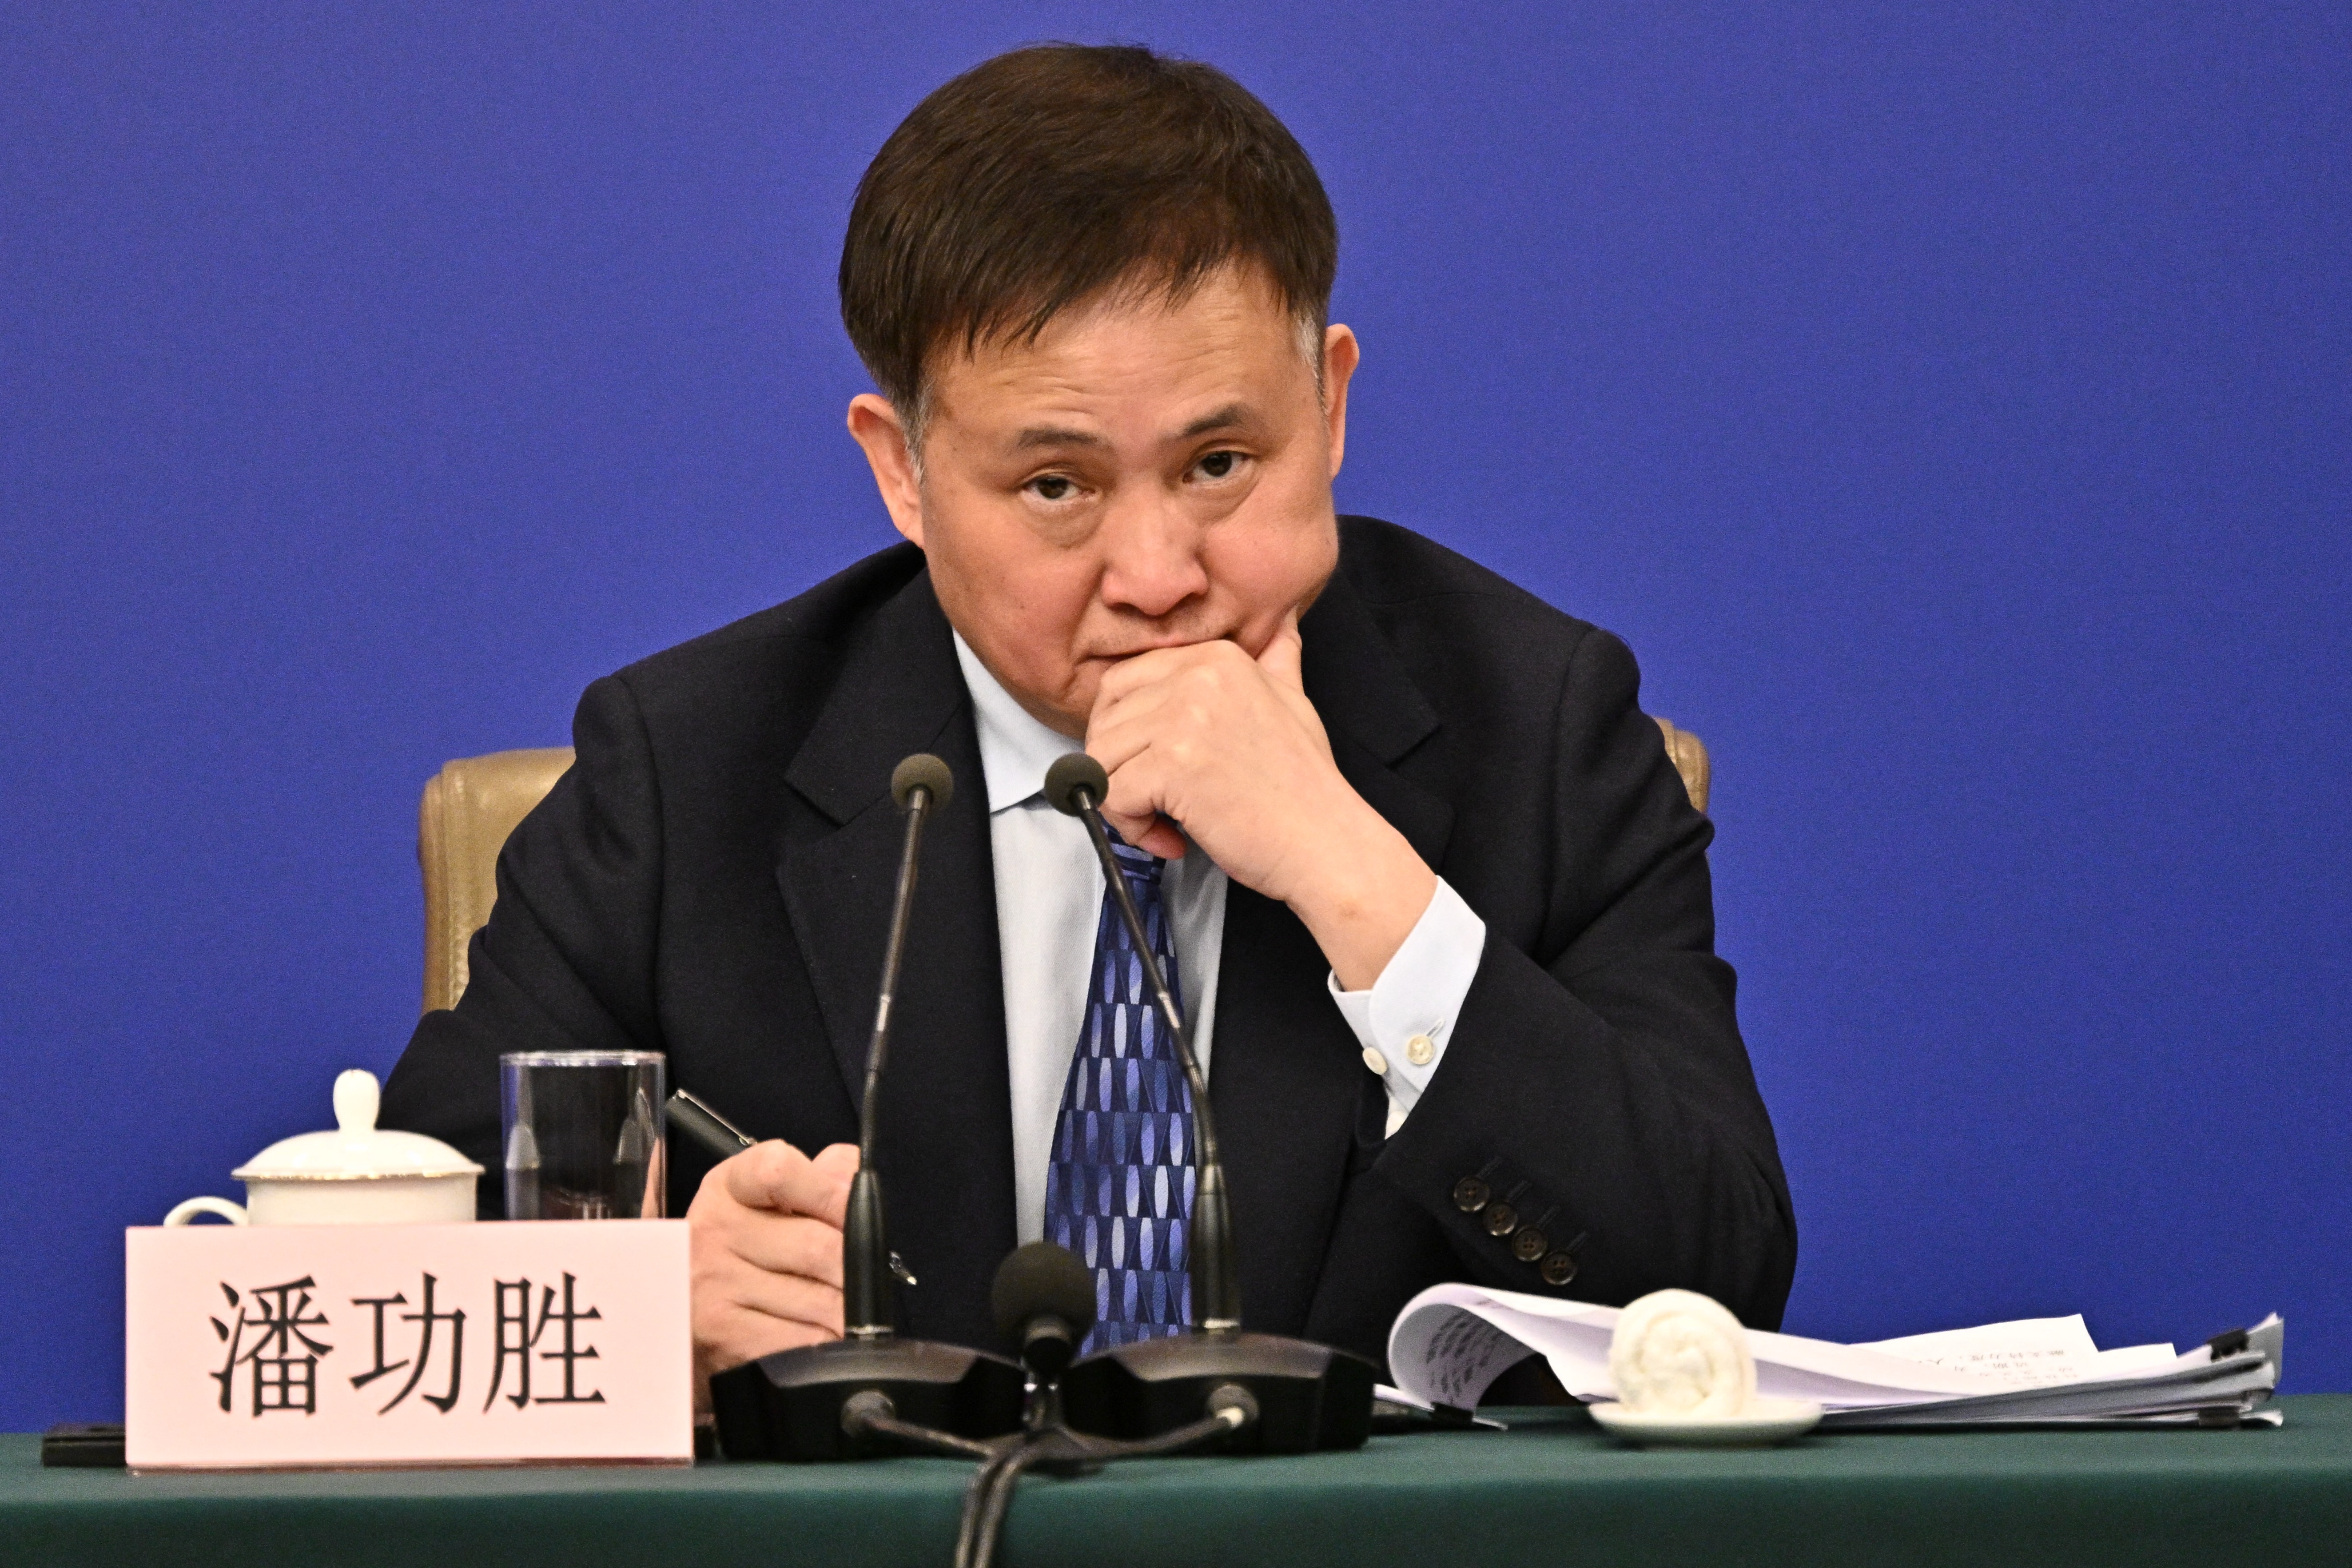
中共央行行長潘功勝日前在2026金融街論壇年會上表示,將會同金融監管總局和證監會設立應對非銀機構大額贖回的流動性支持工具。
據中共央行網站10月26日發布的公告,設立債市非銀大額贖回互換便利(Bond Market NBFI Swap Facility,簡稱BNSF)。在資管機構面臨群體性流動性風險、債券市場出現系統性壓力的特定情景下,支持具有系統性影響的銀行理財子公司、公募基金管理人(或對應母行、證券母公司等),從央行借入央行票據用於市場回購融資,以購買本公司(或資管子公司)遭贖回公募產品的符合條件的債券或產品份額,並向央行抵押。
根據官方的解釋,非銀機構(非銀行金融機構,Non-Bank Financial Institutions,NBFIs)是指除了商業銀行等傳統銀行機構以外,經營部份或全部金融業務的金融中介機構。它們同樣屬於金融體系的重要組成部份,但通常不吸收傳統的公眾存款,或者具有特定的資金募集和運用渠道。
數據顯示,中國銀行理財、公募基金等資管機構的非銀業務規模不斷增大,截至2026年9月末,銀行理財產品存續規模達到35.37萬億元(人民幣,下同),公募基金資產淨值達到39.36萬億元。
據《中國證券報》10月26日報道,專家表示,「資管機構已成為債券市場的重要參與力量,其流動性狀況與市場交易、資產定價的聯繫更加緊密,與市場機構的關聯性、風險傳染性也不斷上升。」
前券商首席經濟學家李大霄表示,此次BNSF設立的目的是在債市出現大幅波動時,阻斷贖回、拋售循環,守住不發生系統性風險的底線。該舉措有利於預防資管機構出現流動性風險。
時政觀察人士夏言認為,BNSF本質上是在用外部流動性去救助市場波動風險。市場經濟中,如果債市大跌、遭遇大額贖回,機構應該自己破產或者打折變賣資產,投資者承擔虧損。然而,一旦央行出面提供類似BNSF的政策性工具進行兜底或緊急救援,雖然表面上是借貸關係,但如果危機爆發、相關機構最終無力償還,這些損失就會變成央行資產負債表上的壞賬。
夏言強調,在宏觀層面上,央行的損失最終需要通過公共資源去沖銷或注資,這就等於讓全體納稅人的公共資源去為少數非銀機構的投機行為買單。非銀機構由於過度投機或期限錯配產生的流動性壓力,最終需要動用央行信用票據來對沖,有將商業風險轉化為公共風險的企圖。
中國《經濟日報》10月26日的文章認為,金融風險不僅具有很強的複雜性與傳染性,還具有很強的隱蔽性,往往滯後於相關經濟風險暴露。例如,當個別高風險機構出險之時,引發風險的弊病早已存在——內部公司治理機制不健全、關聯交易頻繁、個別大股東將金融機構異化為自身的提款機等。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores