6月15日,中共國家市場監督管理總局發布通報,稱已對沃爾瑪(中國)投資有限公司(即山姆會員店中國總部)負責人進行正式約談,主要針對一段時間以來山姆實體門店及線上網店多發的食品安全問題,要求其加強供應鏈管理、落實食品安全主體責任,並開展全面整改。
山姆發布致歉聲明,承認品控管理存在不足,宣布啟動全渠道專項整改。同一日,沃爾瑪(中國)投資有限公司發生工商變更,原法定代表人、董事長MUK SOOK YEE卸任,由前阿里高管劉鵬接任。兩日後,首席採購官(CMO)張青因個人原因提交辭呈,並於6月底正式離任。
根據大陸媒體的公開報道,在過去一年時間,山姆個別門店已發生多宗食品安全問題,問題覆蓋生鮮、烘焙、自有品牌、進口食品等多個品類,包括農殘/重金屬超標疑慮、出現異物(比如假牙、活鼠、蛆蟲)和霉變、標籤異常(日期、產地誤導)以及溯源碼失效等。
線上渠道(極速達)的臨期商品混賣更成為普遍投訴重災區。多地消費者反映,通過極速達下單後收到距保質期不足24小時甚至更短的短保商品,與正價商品混裝發送,且無任何臨期警示標識,客戶服務甚至公開回應「僅剩一天不算臨期,若消費者不想要臨期產品,需在訂單備註」。
黑貓投訴平台數據顯示,截至2026年6月中旬,涉及山姆的相關投訴累計超過1.5萬條,其中食品變質、異物混入、臨期商品處理、售後投訴佔比超六成。這場風波將這家高端會員制商超推至輿論風口,暴露出其背後擴張速度與品控體系失衡、會員服務承諾與實際體驗落差等問題。
這並非山姆首次因品控問題站在輿論風口。2025年7月,山姆就曾因下架高複購率的自有品牌商品(如太陽餅、低糖蛋黃酥),轉而引入好麗友、衛龍、盼盼等存在爭議的大眾品牌,部份品牌甚至還通過拼音「偽裝」銷售,引發會員強烈不滿。
消費者質疑山姆商品質量下降,指責其背離了「嚴選高質」的品牌承諾。尤其是山姆為了降低進口商品成本,大幅增加了國產平替商品的比例(進口佔比從42%降至28%),被指從「會員驅動」轉向「利潤導向」,動搖了消費者對「物有所值」的期待。
作為中國中產階級心中的「食品品質燈塔」,山姆長期被視為高品質生活方式的象徵,核心競爭力就是消費者對其品控體系的信任。然而,短短一年多,這種信任卻接連受到挑戰。品控問題為何會集中爆發?答案或許就藏在它近兩年的高速擴張之中。
在高速擴張下失衡的品控系統
1996年8月,山姆會員店中國首店在深圳福田區開業。1996—2015年,全國僅開出12間門店,年均新增不足1家,且布局全部集中於北上廣深等核心一線城市。2016—2019年,山姆進入穩步複製期,4年新增14間門店。這一階段,企業核心目標是打磨倉儲會員制的本土化標準。
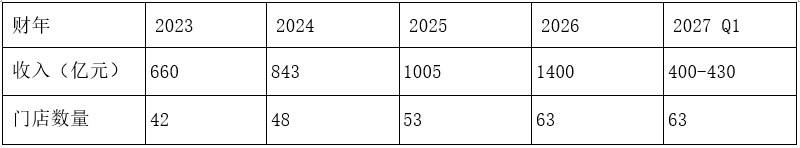
真正的轉折點出現在2020年之後,山姆開啟了在外界看來堪稱激進的擴張模式,2020—2024年新增27間門店,總數從26家增長至53家,實現翻倍。2025年,山姆中國新增10間門店,總店數升至63家,創下入華以來年度開店數量新高。
進入2026年,擴張步伐進一步提速,山姆計劃新增13間門店,覆蓋北京、天津、石家莊、青島、濟南、廣州、佛山、東莞、台州、無錫10座城市,其中天津、佛山、無錫將實現「一城雙店」。若所有門店順利開業,2026年底山姆的門店數將達到76家。
高速擴張使得山姆的門店網絡、履約渠道和品類供給無法同步跟進,導致其對品控體系的管控力度迅速下降。公開資料顯示,山姆供應商審核周期已從90天壓縮至45天,風險窗口明顯擴大;冷庫抽檢頻次降低,削弱了實時監控能力;自有品牌的銷售佔比保持在30%以上,品控壓力成倍增加。
早期山姆門店全部集中在一線城市,依託核心大倉統一配送,供應商以頭部品牌和全國性大廠為主,品控標準高度統一。而2025年新開門店中,合肥、嘉興、張家港等二三線城市佔比過半。為降低物流成本、適配本地消費習慣,山姆不得不引入大量區域供應商和本地代工廠。
而前置倉和雲倉網絡的快速擴張,則為山姆的供應鏈管理帶來了新的挑戰。截至2026年,山姆在全國布局的前置倉、雲倉已超過500個,覆蓋25座城市,網上銷售額佔中國業務比重已突破50%。這意味著,越來越多的訂單不再直接由門店完成履約,而是依賴分布廣泛的雲倉體系。
與傳統門店集中式倉儲相比,雲倉數量多、分布廣,主要承擔高頻訂單的揀貨和即時配送任務,庫存周轉速度更快,生鮮和短保商品佔比也更高。隨著倉點數量從幾十個迅速擴張到數百個,山姆需要同時管理更多倉儲節點、更多一線操作人員以及更加複雜的冷鏈運輸網絡。
此外,為維持「差異化+高性價比」的會員制定位,山姆近年來大力擴充自有品牌(Member’s Mark)和網紅爆款SKU,重點發力預製菜、短保烘焙、進口小眾零食、凍乾果蔬等高周轉、高毛利品類。這直接導致代工廠(尤其是中小型、區域性工廠)數量快速增加,供應鏈複雜度大幅上升。
對於核心大供應商,山姆的體系化管控(年度審計、駐場QC、數據共享等)相對成熟。但新增中小代工廠的審核頻次、駐場監管力度和數碼化系統未能同步跟上,容易出現原料把關不嚴、生產過程控制薄弱,以及突發問題響應滯後,最終使品控風險從供應鏈源頭傳導到消費終端。
同時期傳統商超企業深陷困境
就在山姆在市場上狂飆猛進的同時期,中國傳統商超行業卻迎來史無前例的關店浪潮。永輝、家樂福、大潤髮等零售巨頭集體關閉大量門店,許多曾經人頭攢動的大型超市,如今大面積空置、貼滿「閉店清倉」「全場低至X折」的海報已成為常態。
2023年,永輝超市關閉門店超過200家,2024年這個數字繼續擴大,曾經的超市一哥市值從高峰時的900多億跌到了不足100億,蒸發超過80%。2025年,永輝閉店數量雖較前兩年有所減少,但仍超過100家。規模從高峰期超過1,000家大賣場,收縮至目前的600~650家。
作為外資大賣場的代表家樂福,曾憑藉「一站式購物」風靡全國,巔峰時期在中國超過300間門店。2020年,公司為求生存不得不進行 「瘦身計劃」,開始大規模關閉門店。2021年,26家家樂福賣場被關閉,涵蓋大賣場、便利店及精選店,涉及成都、珠海等多個城市。
2023年是家樂福的關店高峰年。6月關閉深圳所有門店,8月關閉廣州最後一間門店,9月關閉北京最後一家店四元橋店,上海、無錫等多地門店也相繼關閉。到2023年末,家樂福在中國僅存4間門店。2025年,以1元人民幣象徵性價格出售多家虧損子公司,家樂福中國徹底退出大陸市場。
大潤發曾是中國最成功的大賣場品牌之一,依靠「低價+大賣場+一站式購物」模式實現快速擴張,巔峰時期500多間門店遍布全國200多個城市,長期位居中國商超行業前列。但2022年以來,大潤發開始加速關閉低效門店,尤其是華東、華北等競爭激烈區域。
2023年大潤發關店最集中的一年,關閉超過100家(上半年已關閉106家)多個城市出現「最後一間門店關閉」的情況。2024年繼續關閉約20家大賣場,2025年節奏有所放緩,全年閉店數量在10家左右。2026年上半年關閉7間門店,全年預計將小幅調整。
據壹覽商業不完全統計,2024年全國至少有782家超市關門,12家上市商超企業總營收734.19億元(人民幣,下同),同比下滑13.20%;總淨利潤2.65億元,同比下滑48.12%。2025年全國至少關閉1,369家超市門店,是近年來規模最大的一輪關店潮。
2025年,永輝超市全年實現營業收入535.08億元,同比下降20.82%;歸母淨利潤虧損25.52億元,較上年增虧10.87億元。其它上市/掛牌的傳統商超如中百集團、聯華超市、紅旗連鎖、家家悅的營收分別下降20.21%、9.9%、5.61%和1.64%。
相比之下,2025年,山姆中國的銷售額突破1,400億元,同比增長約40%,其中線上線下業務各佔半壁江山。對比2024年的1,005億元,一年之內淨增近400億元。此外,付費會員數突破1,070萬,僅會員費一項年收入就近30億元,卓越會員續卡率更是高達92%。
山姆中國近年來的收入和門店數量
山姆中國為何選擇如此激進的擴張節奏?
根據中共國家統計局的數據,今年5月份,社會消費品零售總額出現了0.6%的下滑,商品零售總額同比下降0.7%,這是自2022年以來社零總額首度出現下滑。而在2025年,二者分別增長了3.7%和3.8%,2024年其增速也均超過3%。
尼爾森最近發布的數據則顯示,今年前4個月,快消品全渠道銷售下降了1.2%,其中線下渠道下降達到了7.9%。不難看出,目前國內整體消費需求已經出現了萎縮的趨勢。在這樣的大環境下,商超企業實現增長的難度本身就在加大。
在消費需求萎縮和品控風險明顯上升的情況下,山姆中國為何仍選擇如此激進的擴張節奏?除了業務增長邏輯外,其最重要的目的或許就是做高自身的估值與議價權,為未來的資本運作(如出售部份股權、引入中國戰略投資者)做準備。
近年來,隨著地緣政治風險加劇,山姆已多次成為監管對象。2021年12月,山姆中國部份門店下架了標註「新疆產」的商品。此舉被指「惡意下架新疆產品」,成為輿論焦點。中共中央紀委、國家監委網站等官方媒體發文批評,稱山姆「吃飯砸鍋,損害中國消費者利益。」
2025年,中美貿易摩擦加劇,美國對華加徵關稅覆蓋範圍擴大到消費品、電子產品、日用品等多個品類。沃爾瑪被指要求部份中國供應商通過降價、返點、延長帳期等方式,承擔或分擔美國加徵的關稅成本,導致中共商務部等部門對其全球採購團隊進行約談。
此外,外匯管制持續趨嚴也在推高經營風險。2024年,中共國家外匯管理局發布新版《資本項目外匯業務指引》。在利潤匯出方面進一步強化審計、年報登記等要求,違者面臨外匯處罰、稅務稽查,甚至影響後續資本運作,這使得外資企業盈利資金出境的流程、成本與合規風險顯著提升。
2026年5月26日,華爾街知名獨立賣方研究機構伯恩斯坦宣布終止對中國消費行業的全部研究覆蓋,涉及安踏、格力、永輝、李寧等20餘家消費龍頭企業,今後不再發布任何與中國消費板塊相關的研究報告,過往所有評級、目標價、盈利預測等也全部宣告失效,不再作為投資參考。
伯恩斯坦的退出,被視為外資機構對中國消費板塊信心減弱的訊號。客觀上進一步加劇了「外資撤退潮」。在這樣的大背景下,外資企業出售中國業務、本土化轉身已經成為行業常態,通用磨坊、百勝集團就是其中的典型代表。
2026年6月2日,美國食品巨頭通用磨坊正式宣布將Häagen-Dazs在中國大陸的雪糕實體門店業務及禮品業務的獨家品牌授權,轉讓給以中國本土手搖茶飲品牌檸季(Ningji)為首的投資者財團。交易完成後,通用磨坊仍保留Häagen-Dazs品牌在中國的部份權益。
兩周後,美國餐飲巨頭百勝餐飲集團宣布,中國餐飲市場龍頭企業百勝中國將以12億美元現金對價,收購必勝客(Pizza Hut)品牌在中國大陸的所有權,實現全面本土化控股。這些外資企業的集體撤離,本質上是對中國市場的戰略優化和「去風險化」調整。
山姆的激進擴張在短期內帶來品控壓力和監管關注,但從長期看,它正在打造一個高估值的「資產包」。從資本的角度,山姆中國具備高質量零售資產的典型特徵,穩定的會員現金流、持續擴張的門店網絡以及較強的供應鏈整合能力,這使其在現金流可預測性與增長確定性方面具備較高估值。
這樣的「優質資產包」對本土私募/產業資本極具吸引力。對投資者而言,山姆中國在門店規模、用戶黏性、全渠道履約能力以及供應鏈議價能力等方面共同構成了清晰的長期增長模型。對比於星巴克、Häagen-Dazs等已出現明顯增長樽頸的品牌,其資產質量更高、增長確定性更強。
未來山姆會出售中國業務嗎?短期看可能性較低,原因是山姆是沃爾瑪中國增長最快、盈利能力最強的業務,公司還在持續擴張門店和加大投資。但隨著中美地緣政治持續升級,外資零售行業經營環境將發生重大變化,未來不排除其通過出售部份股權、引入本土資本來降低政治和經營風險。
結語
山姆此次被約談,表面上看是食品安全與品控問題,實質上卻是企業激進擴張戰略的必然代價。近一年問題集中爆發,是門店下沉、前置倉擴容、品類擴張加速所導致的系統失衡。而激進擴張的背後,既是在業務上搶先布局的需要,更是山姆應對市場周期和地緣不確定性的戰略選擇。
在外資整體退潮的背景下,這場以透支品控為代價的逆勢擴張,既是山姆對中國消費市場的長期下注,同時也是在為未來不確定性做對沖。通過激進擴張搶佔中高端會員市場份額,同時為可能的退出或合作預留高價值資產包。這在當前環境下,比單純防守式收縮(如家樂福)更具主動性。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores