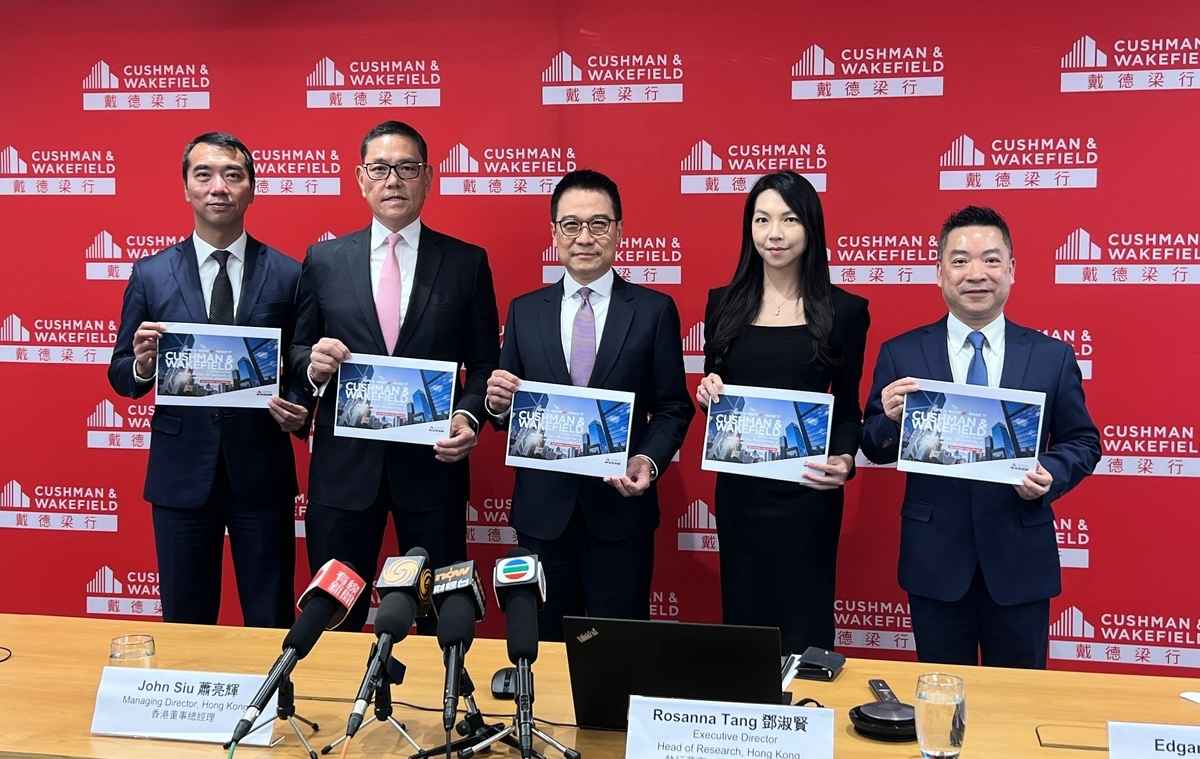


戴德梁行於日前發表《香港房地產市場2023年回顧及2024展望》報告,表示旅客回歸繼續帶動本港零售市場逐步恢復,2023年1月至10月零售業總銷貨額總計3,361億港元,在去年低基數對比下錄得按年17.2%的明顯升幅。當中,以受旅客歡迎的商品類別升幅最爲顯著,「珠寶及鐘錶」按年大升55.0%,「服裝及配飾」和「藥物及化妝品」亦按年升約40%。第四季度,珠寶鐘錶品牌及藥妝店繼續於核心地段增加據點,整體一線街舖空置率大致呈下跌之勢,明顯比過去三年疫情表現有所改善。其中,傳統遊客區銅鑼灣空置率跌至2.6%,與2019年水平相約,尖沙咀空置率亦按季回落至10.7%,而中環及旺角空置率則按季持平。
租金方面,隨各區空置率持續下降,一線街舖租金於第四季繼續錄得低單位數增長。各區全年街舖租金升幅累計5至10%,當中以中環的9.7%按年升幅最為顯著。另外,各區餐飲租金按季同樣錄得輕微升幅,按年升5-7%不等。
戴德梁行執行董事及香港商舖代理及管理服務主管林應威先生表示:「回顧商舖市場過去一年表現,雖然旅客陸續回歸香港,然而環球政治經濟大環境仍然存在隱憂,面對旅客消費模式改變、港人北上消費成風新趨勢,國際品牌大多維持觀望態度而未敢大肆擴張。另外,疫情令消費者習慣綫上購物,網上零售額佔整體零售業總銷貨額的佔比更從2020年的6.3%上升至2022年的9.9%。經過三年疫情,業主議價空間加大,雖然銅鑼灣空置率已回落至2019年水平,但該區品牌組合已與疫情前大相徑庭,藥房和民生商舖取替部份奢侈品牌進駐優質地段。另一邊廂,縱使珠寶品牌制定擴充策略時表現審慎,但仍會選擇在人流較多、奢侈品牌集中的優質地段開舖,當中以尖沙咀區最受歡迎。」
展望2024年,林氏指隨著消費者越來越重視體驗式消費,相信零售市場會看到更多舖面升級整合活動到核心地段,有助改善空置率,進而支持租金表現,預期明年上半年各區街舖租金能維持2-7%單位數增長。另一方面,業主和零售商或需著力爲顧客提供更多零售體驗,包括娛樂零售、運動及健康元素、體驗式消費等概念,既可以迎來更多人流和生意,又有助加強社區互動,提升企業ESG方面的形象。@
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores