

周六(10月10日),中國汽車流通協會乘用車市場訊息聯席分會(CPCA,簡稱乘聯會)發布初步數據,2026年9月中國乘用車零售銷量為170.2萬輛,同比大幅下降24%;新能源車零售銷量為114.1萬輛,雖然較8月成長14%,但仍比去年9月下降12%。
乘聯會指出,2026年前9個月對中國國內和出口累計零售銷量達1,342萬輛,較去年同期下降21%,其中新能源汽車累計銷售781.6萬輛,同比亦下降12%。
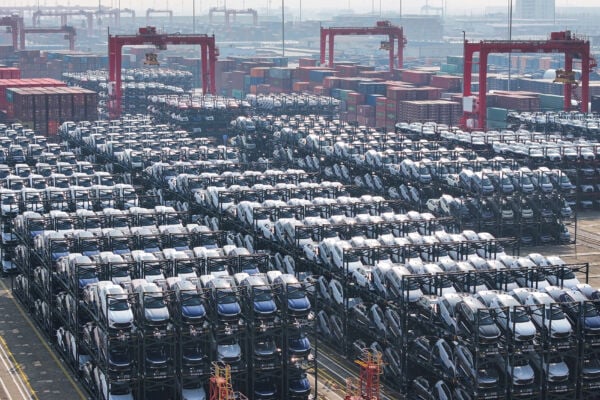
9月乘用車批發總量為252.8萬輛,較8月成長7%,但仍比去年9月下降10%。其中燃油車批發銷量同比大跌41%,9月前三周燃油車國內產量更同比下滑52%。
新能源滲透率與車企排名
9月新能源車在乘用車零售中的滲透率為67.1%,高於前27天的65.7%。新能源批發銷量排名前十的廠商,包括比亞迪(BYD,約45.7萬輛)、吉利汽車(Geely Auto,約18.9萬輛)、奇瑞汽車(Chery,約12.7萬輛)、零跑汽車(Leapmotor,約10.6萬輛)和Tesla(約9.5萬輛)。
另外,小鵬汽車(XPeng)、理想汽車(Li Auto)和蔚來(NIO)等企業排在前十名之外。
存量競爭加劇 經銷商壓力上升
乘聯會提到,往年9月傳統銷售旺季,通常會帶動燃油車和新能源車銷售,但今年市場已進入存量競爭階段,且增量幾乎全部集中在新能源車上,燃油車基本沒有新增需求。
乘聯會指出,雖然整體庫存水平並不高,但因利潤過度集中於上游,導致上下游矛盾加劇,經銷商經營壓力持續升高。
另一方面,雖然中國車企在海外市場銷售亮眼,2026年前8個月中國佔全球新能源乘用車銷量的62%,7至8月更升至65.3%。不過,中國國內市場仍受內捲競爭、上游壓縮下游利潤、經濟下行與失業率上升等多種因素影響,導致中國國內乘用車市場銷量持續疲弱。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores