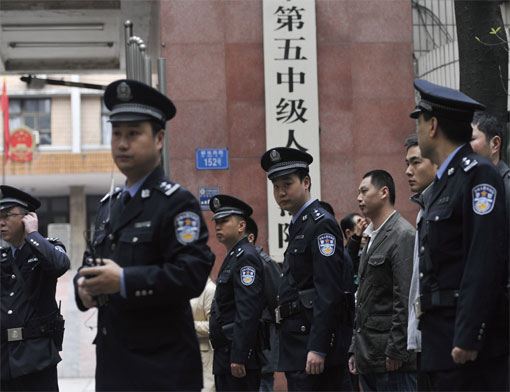
11月5日,重慶兩江新區中共央行重慶市分行門口發生商戶維權事件。因持牌第三方支付機構「鯤鵬支付」爆發資金兌付危機,受害商戶質疑央行監管不力並前往抗議,遭遇警方到場,多名商戶被帶走。
有業內人士分析,事件可能與鯤鵬支付資金鏈斷裂、無力墊資有關,同時揭示了支付行業依靠牌照、交易手續費和信用卡套現獲利的運作模式,以及經濟下行背景下民眾債務壓力加劇的現實。
數百人赴重慶追款 央行門前有人被捕
自今年10月起,第三方支付機構「鯤鵬支付」爆發大面積資金不到帳危機,商戶被拖欠營業款達數千至數十萬元。
隨著公司總經理突然離職及網傳「捲款出境」消息發酵,來自全國的數百名商戶與代理商連日在重慶總部討要說法。
在多日維權無果後,商戶於11月5日轉向監管機構的中共央行重慶市分行門前抗議,隨後遭遇警方到場,多人被帶離現場。(見影片)
面對遲遲不見的兌付方案,追款人群從公司總部轉向監管機構,而欠款的規模至今沒有官方數字。
資金缺口或達數億元 代理商質疑監管和兌付機制
河南鄭州代理商周宏偉接受大紀元記者採訪時透露,他11月2日抵達重慶,現場至少有數百人,之後人數可能還會增加。
「現在這個情況,他們一直在拖延、安撫我們。很多代理商幾百萬、上千萬元都不到帳。我自己被欠了幾萬元。」
周宏偉表示,追款者主要是各地代理商,商戶也有一部份。由於代理商熟悉支付業務和資金結算流程,知道應該向公司和監管部門反映哪些問題,因此大量商戶由代理商出面維權。
目前沒有官方公布的準確數據,周宏偉根據業內情況估計,涉及金額在5億元左右。
他還透露一則業內傳聞:鯤鵬支付在銀行方面的備用金約有5000萬元,但相對於整體欠款規模,這筆資金顯然不足以填補缺口。
「5000萬對於這個窟窿根本補不住,太少了。」周宏偉說。
江蘇省淮安市服務商蔣明遠(未參與鯤鵬支付業務)告訴大紀元記者,「從上個月26號到現在,目前基本都沒到帳。未到帳資金估計至少上億元,可能達到數億元。」
蔣明遠認為,商戶最關心的是已經完成的交易款項能否追回,而這涉及支付公司的結算機制及相關監管機構如何處理。
錢究竟去了哪裏,兩位受訪者給出了不同的判斷。
資金去向不明 知情人披露內情
周宏偉認為,此次事件的關鍵並不只是銀行結算延遲,而是支付公司收到結算資金後,沒有按約定將款項支付給商戶。
「錢已經到他們支付公司了,然後他們公司內部有問題,就不給我們這些商戶。這個錢就到他們手裏面了。」
這一情況也使商戶面臨雙重困境:消費者已經完成付款,商戶卻無法取得營業款;而商戶和代理商又缺乏直接掌握資金流向的渠道,只能不斷向支付公司和監管部門追討。
蔣明遠則認為,問題更可能是鯤鵬支付的資金鏈斷裂,失去了繼續墊資的能力,導致原本能夠快速到帳的款項停滯。
他根據自己多年從事支付行業的經驗分析,商戶刷卡或掃碼後,資金並不一定立即進入支付公司負責人的個人帳戶,因此,網上有關負責人一夜之間捲走全部資金的說法並不符合這一行業的基本運作方式。
他介紹,支付公司通常需要先行墊付資金,才能實現商戶要求的即時到帳服務。如果支付公司沒有足夠資金墊付,即使交易已經完成,也可能無法按原定時間向商戶結算。
周宏偉回憶,鯤鵬支付今年3月曾因違規被監管部門罰款1000萬元。他認為,對於一家業務規模較大的支付公司而言,1000萬元罰款並不足以直接造成資金鏈斷裂。
「1000萬對這些支付公司來說就是小錢,他們能拿得出來。畢竟鯤鵬有那麼大的業務量,也是持牌的。」
周宏偉認為,此次資金不到帳更可能與公司內部經營或資金管理問題有關,「後來是因為公司內部問題,導致資金斷裂,才出現這個問題。具體情況,他們也沒人敢說。」
無論原因為何,監管部門介入之後,追款者看到的仍是漫長的等待。
監管介入後 仍不見兌付方案
周宏偉說,警方、地方政府和央行方面均已介入,但目前主要還是登記、協調和安撫,尚未看到實際解決方案。
「今天登記,明天登記,後天又讓你弄這兒、弄那兒。其實說實話,他們只是在安撫代理商,最終還沒有結果。」他說。
他承認,目前沒有人能夠確定公司是否可以恢復正常經營,更無法保證商戶最終能夠拿回資金。
「現在誰都不能確定這事有希望或者說沒有希望,只能等他們那邊。現在都是代理商在那邊逼著他們出來回應。」
對11月5日的現場情況,周宏偉說,現場約有一二十名警察,大部份參與者是代理商,直接商戶相對較少。他認為,維權過程中如果發生衝突,也不利於問題解決。
不過,對於監管部門介入後的實際進展,他仍然感到失望。
周宏偉說,代理商已經與央行方面進行登記和開會協商,但目前沒有得到明確的兌付時間表,也沒有看到能夠解決資金缺口的具體措施。
蔣明遠表示,他有朋友專程趕到重慶查看情況,主要是擔心公司倒閉後,原有的分成是否還能繼續發放。
他認為,公司後續可能通過核實交易記錄、清算資產、尋找收購方等方式逐步解決欠款問題,但商戶能否全額追回資金,仍取決於公司資產及實際清償能力。
更令代理商擔憂的是,鯤鵬支付的支付業務牌照據了解將在今年12月到期。如果公司無法解決當前欠款問題,能否順利續牌將成為新的變數。
周宏偉表示,「如果牌照續不上的話,這個錢目前來說可能就打水漂了。如果牌照能續上,應該還有希望。畢竟他還要繼續做這個業務。」
他提到,2024年曾發生過類似的支付行業資金兌付問題,一家名為「金控」的公司被指捲款潛逃,至今已有兩年多,部份客戶仍未拿回資金。
這一先例讓鯤鵬支付的代理商和商戶更加擔心,一旦公司資金鏈徹底斷裂,後續追款可能變成長期拉鋸戰。
代理商承受客戶追責壓力 小額欠款也可能壓垮家庭
鯤鵬支付資金不到帳,不僅影響直接使用POS機的商戶,也將風險傳導給負責推廣和維護業務的代理商。
周宏偉表示,一些客戶並不了解支付公司與代理商之間的關係,認為機器是代理商提供的,資金無法到帳就應該由代理商負責賠償。
「有些客戶會認為,這就是你代理商的問題,你就得賠我這個錢。這種客戶大有人在。」
他表示,代理商自身也是受害者,既要面對支付公司的欠款,又要承受客戶追責壓力。部份代理商可能因此退出整個行業,甚至面臨無法償還客戶資金的困境。
「打個比方,有的代理商有幾百萬、幾千萬元的資金在裏面,一旦出問題,很可能一下子就退出這個行業了。正常來說,就算你有幾十萬元,很多人也賠不起。」
他特別提到,一些客戶本身經濟狀況就十分困難,幾千元不到帳,對他們而言可能就是家庭生活的重要資金。
周宏偉回憶,前年曾有一名女客戶因信用記錄問題,無法正常申請貸款,使用他人的信用卡周轉資金,結果有約7000元刷卡款未到帳。
「她跟我說,就指望著幾千塊錢在倒卡,家裏還有兩個孩子、一個老人。我聽了心裏也很難受。」
他表示,自己接觸的客戶中,不少人手頭只有一兩千元,平時還要承擔按揭、車貸、家庭開銷以及贍養老人的費用。「普通人一個月也就掙三四千塊錢,壓力很大。」
支付行業的賺錢門道 負債者借新還舊
鯤鵬支付事件也讓外界看到第三方支付行業背後的利益鏈條。
蔣明遠介紹,央行頒發的支付業務牌照具有較高市場價值,部份牌照交易價格可達數億元,規模較大的甚至超過十億元。
他表示,全國支付公司數量曾經達到數百家,目前仍有近兩百張支付牌照,但真正具有市場影響力的龍頭企業只有少數幾家,包括拉卡拉、國通、銀盛等。
與傳統實體經營不同,支付服務商不需要投入大量資金開設門店或生產設備,主要通過發展商戶、推廣POS機和收款碼,從支付交易中持續獲取分成。
蔣明遠表示,「只要商家收錢你就拿錢好了,他收一萬塊錢,你就能拿個六塊錢到十幾塊錢不等。」他舉例,一些發展較早、客戶規模較大的代理商,每月收入可達到十幾萬元甚至二十萬元。
這種模式讓支付行業形成了層層代理的利益分配體系。支付公司提供通道,代理機構負責拓展市場,底層服務商則依靠大量商戶交易獲取長期分成。
周宏偉估計,全國信用卡套現市場可能達到兩萬多億元。這是受訪者的個人估算,尚無獨立數據證實。
他認為,信用卡如果使用得當,可以解決短期資金需求;但如果過度依賴透支,一旦收入下降或資金周轉出現問題,就可能陷入債務困境。
「信用卡用好了,它能讓你發家致富;用不好的話,也可能傾家蕩產。」周宏偉說。
大環境不好 消費能力下降 債務壓力進一步擠壓民生
在蔣明遠看來,鯤鵬支付出現危機並非孤立事件,背後還折射出當前經濟環境下商戶經營困難、居民負債增加以及消費能力下降等問題。
他表示,自己所在地區過去生意較好的實體店,如今也有不少轉讓或倒閉,街面經營狀況明顯不如從前。「現在大環境不好,工作不好找,錢也不好賺。」
他還提到,房地產價格下跌讓部份家庭陷入資產縮水與債務並存的困境。
樓價下跌不僅削弱家庭資產,也讓背負按揭的居民面臨更大還款壓力。與此同時,收入增長乏力、就業不穩定,進一步壓縮了日常消費。
蔣明遠觀察到,過去經常外出就餐的家庭,如今也開始減少消費。
他還以銀行壞賬為例,認為企業倒閉、經營失敗及個人償債能力下降,都會增加金融系統的風險。
從鯤鵬支付商戶追討營業款,到支付代理商擔憂分成中斷,再到部份消費者依靠信用卡套現維持還款,呈現出一條相互關聯的經濟壓力鏈條。
受訪者認為,支付行業原本依靠商戶交易和資金結算運轉,但當企業無法維持墊資能力,風險便會迅速傳導至商戶、代理商乃至依賴資金周轉的普通消費者。#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores