

中國人工智能(AI)股市泡沫破裂的相關數據令人震驚。
中國科創板50指數(STAR50)在不到四個月的時間裏下跌了40%,市值蒸發約4,800億美元。但這僅僅是損失的一部份。自5月份以來,中國大陸股市整體市值已蒸發約2.4萬億美元,而更廣泛的滬深300指數已進入熊市,較6月份的高點下跌超過20%。
承受損失的不是那些為此歡呼的官員,而是相信他們謊言的小投資者。
人工智能市場價值集中度過高不可持續
人工智能(AI)在市場估值中的集中度之高,至少可以說是不健康的。高盛集團(Goldman Sachs,總部位於紐約市)估計,人工智能股票佔中國股市總市值的42%,交易量的57%。過去幾年,北京一直宣稱人工智能是通往個人財富之路——但究竟是為誰而設呢?
零售熱門股受到的衝擊最大。GPU(全稱為Graphics Processing Unit,圖形處理器,俗稱顯卡)製造商沐曦集成電路(MetaX,總部位於上海市)和摩爾線程(Moore Threads,總部位於北京市)的股價自7月以來已下跌約50%。機械人製造商宇樹科技(Unitree,總部位於浙江省杭州市)在8月上市時,零售認購量高達發行量的8,000倍,但此後其市值已縮水近一半。
在以小投資者為主導的市場中,很少有人能倖免。
估值仍然偏高
上海證券科創板50指數(STAR50)鼎盛時期市盈率接近250倍。即使下跌40%後,其市盈率仍維持在100倍左右,而納斯達克100指數(Nasdaq 100)的市盈率約為30倍。換句話說,中國人工智能(AI)行業的估值仍然是美國同行的三倍多。
因此,即使是目前已經下跌的數值也不能反映現實,而且還有進一步下跌的空間。
摩根士丹利(Morgan Stanley,總部位於紐約市)預計,中國大陸股市在觸底反彈前還將下跌10%至15%。截至10月30日當周,中國大陸股市已連續12周下跌,創下連續下跌周數的紀錄。
2026年7月18日,在上海舉行的世界人工智能大會(WAIC)上,人們參觀了月之暗面(Moonshot AI)公司展台,該展台展出了Kimi K3模型。(Hector Retamal/AFP via Getty Images)
人工智能泡沫為何破裂
英國路透社(Reuters)指出,人工智能需求擔憂、中國出口受限、稅收問題以及外國可能禁止使用中國數據中心設備等因素,都是導致人工智能泡沫破裂的原因。但是這些因素僅僅是掩蓋真相的幌子,真正的原因可能在於其它因素。
根本原因很老套:價格遠遠超過利潤。
一位分析師告訴美國CNBC新聞,拋售潮最初是估值調整和獲利回吐,之後投資者開始質疑盈利是否能夠支撐如此高的預期。
雪上加霜的是,來自深度求索(DeepSeek,總部位於浙江省杭州市)和月之暗面(Moonshot AI,總部位於北京市)等競爭對手的廉價中國人工智能模型也衝擊了晶片股,而停滯不前的消費經濟又無法提供國內收益來彌補下跌。
這是中共操縱的拉高出貨騙局嗎?
每次市場崩盤,人們總會問:「賣家是誰?他們是怎麼知道的?」
誠然,目前尚無公開證據表明中共成員策劃了此類事件,但是類似的市場事件此前也曾發生過。這種巧合的模式無疑值得仔細研究。
例如,今年6月,中國證監會公開警告投資者不要炒作科技股、操縱市場和進行內幕交易。同月,中國官方媒體報道稱,中國大陸晶片製造商的高管和主要股東正在趁著股價上漲迅速拋售股票。
一項分析指出,這種內部人士拋售股票的行為表明,一些管理團隊認為他們自己的股票估值過高,同時還觀察到,監管機構歷來更擅長宣布打擊行動,而不是持續打擊行動。
與此同時,零售市場的認購熱潮異常火爆。壁仞科技(Biren Technology,總部位於上海市)在香港的首次公開招股,零售部份超額認購了2,300倍。與此同時,北京方面公開鼓勵存戶將資金投入股市,以資助人工智能的建設。
這就是問題所在。在中共體制下,國家、國有基金、公司內部人士和監管機構之間存在著諸多重疊之處。因此,誰賣了、何時賣的、賣給了誰,這些都是合情合理的問題。
奇怪的是,唯一有能力進行調查的管理機構,正是當年推動經濟繁榮的黨的體制。
真是巧合得不可思議。
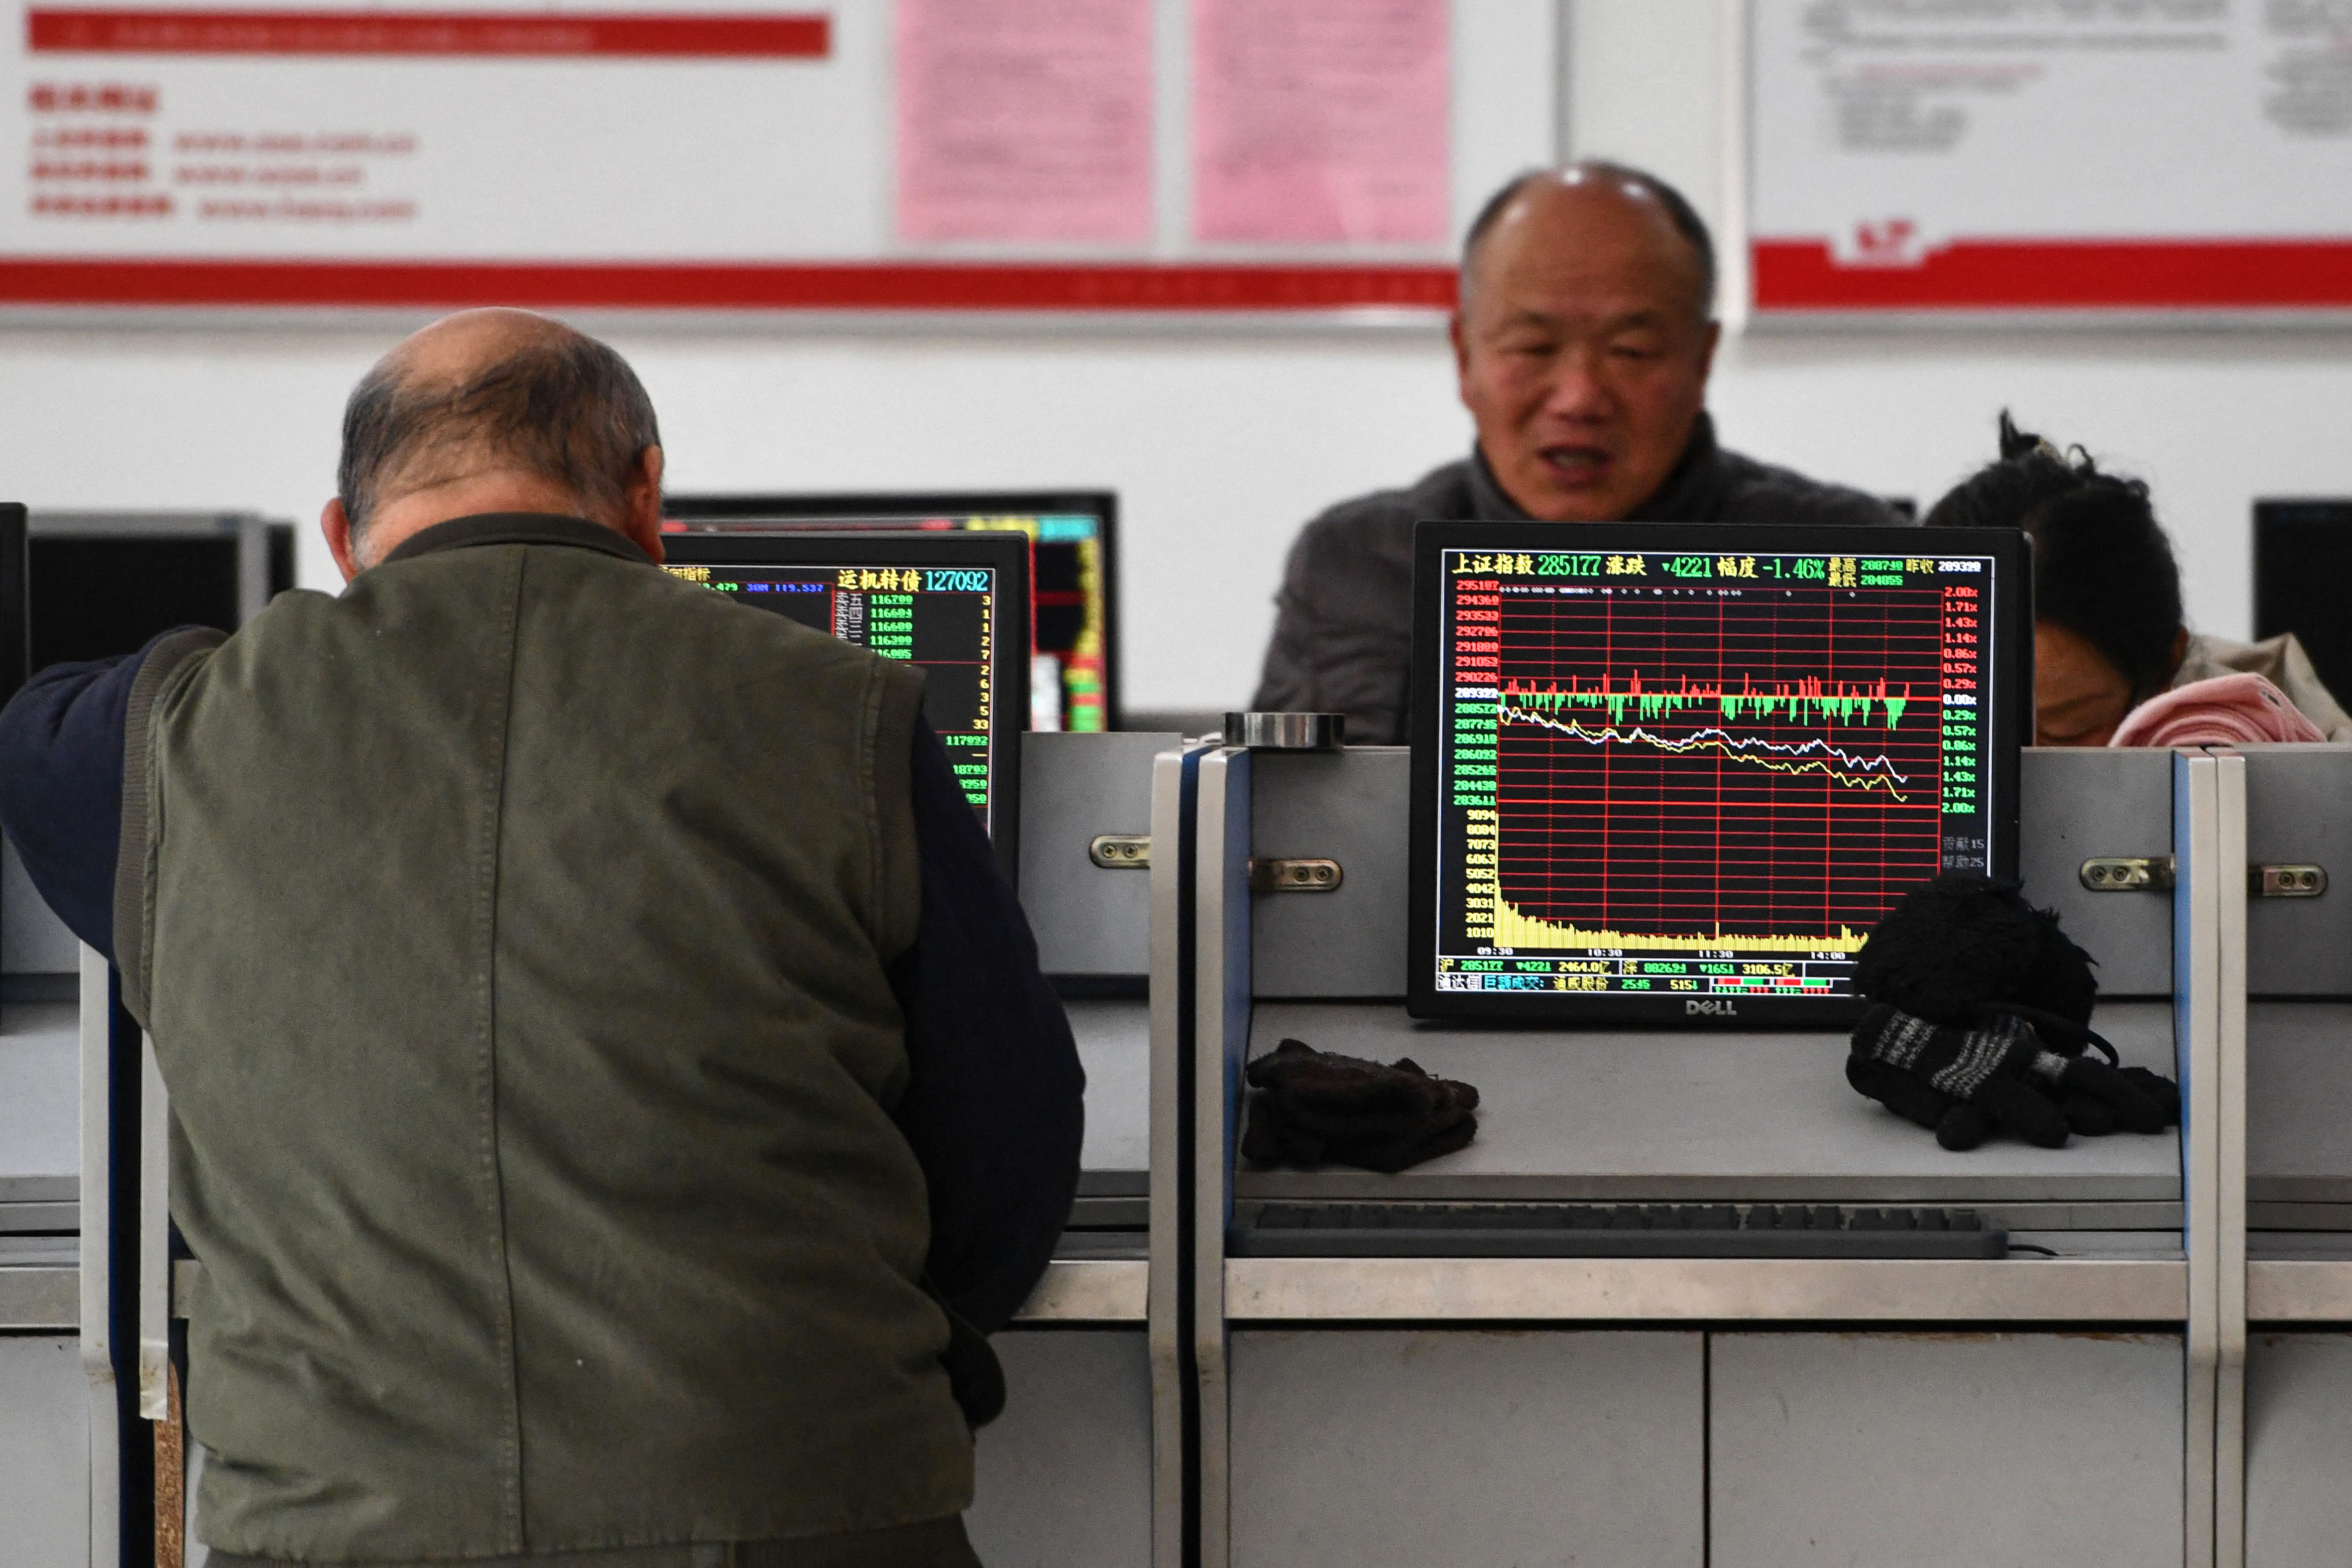
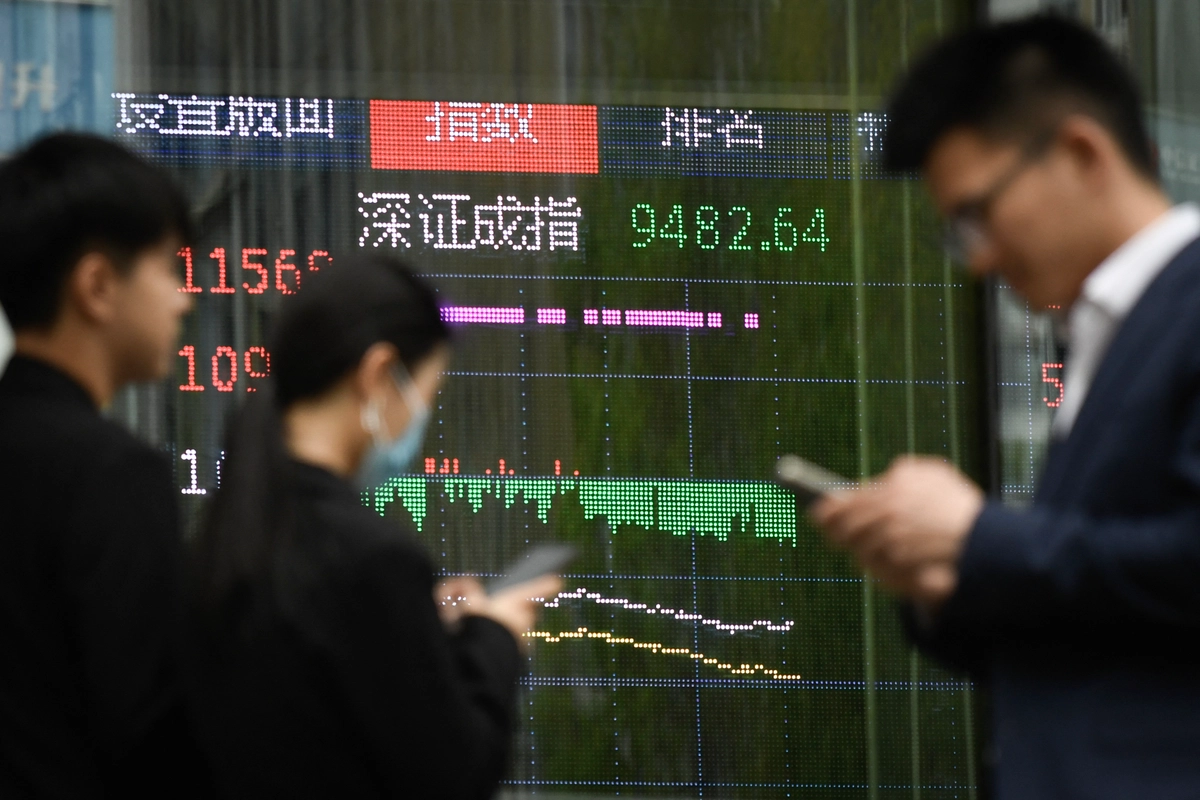
2026年3月2日,上海靜安區,屏幕上顯示著上證綜合指數(上)、深證成指(中)和北證50指數(下)等。(Jade Gao/AFP via Getty Images)
經濟與消費者信心
這次最新的市場崩盤對本已脆弱的家庭消費市場造成了沉重打擊。
中國房地產市場五年低迷已經侵蝕了家庭財富,而股票市場原本被視為一條復甦之路。荷蘭國際集團(ING)大中華區首席經濟學家宋林(Lynn Song)警告稱,股票市場的損失可能加劇負財富效應,進一步削弱本已低迷的家庭信心。資本管制和離岸交易限制的收緊,使得內地投資者幾乎無路可走。
另一方面,整個國民經濟形勢仍未見明顯改善。
第三季度GDP增長4.5%,主要得益於與全球人工智能熱潮相關的晶片和電子產品出口。即使如此,國際貨幣基金組織(International Monetary Fund,簡稱IMF)仍將2026年GDP增長預期下調至4.5%,並將2027年GDP增長預期下調至4%,理由是國內需求疲弱。
中國未來走向何方
中共能否找到辦法幫助受災消費者重建財富?
不太可能。
沒錯,北京方面確實動用了國家主導的ETF(全稱為Exchange Traded Fund,交易型開放式指數基金)購買機制來緩解下跌,但這只是掩蓋問題,並不能解決問題。強勁的國民經濟增長數據也讓領導人有了不推出大規模刺激措施的藉口,而投資者也基本已經消化了新的刺激措施。
先鋒領航集團(Vanguard,總部位於賓夕凡尼亞州)指出,當前經濟形勢日益呈現K型特徵,出口保持強勁,但是消費、房地產和投資卻步履維艱。該集團警告,中共的出口韌性已不足以彌補疲弱的國內需求,而貿易壁壘和全球人工智能投資可能放緩也加劇了風險。
事實上,消費者希望積累財富的領域——例如房地產和股票市場等——不斷崩潰,而中共精英集團則站在了勝利的一方。#
作者簡介:James Gorrie著有《中共危機:中國經濟崩潰將如何導致全球大蕭條》(The China Crisis: How China's Economic Collapse Will Lead to a Global Depression, 2013)一書,並在其個人網誌TheBananaRepublican.com上定期發表評論性文章,討論時事和中國問題。
原文:China's AI Bubble Burst Has Ordinary Investors Holding the Bag刊登於英文《大紀元時報》。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores