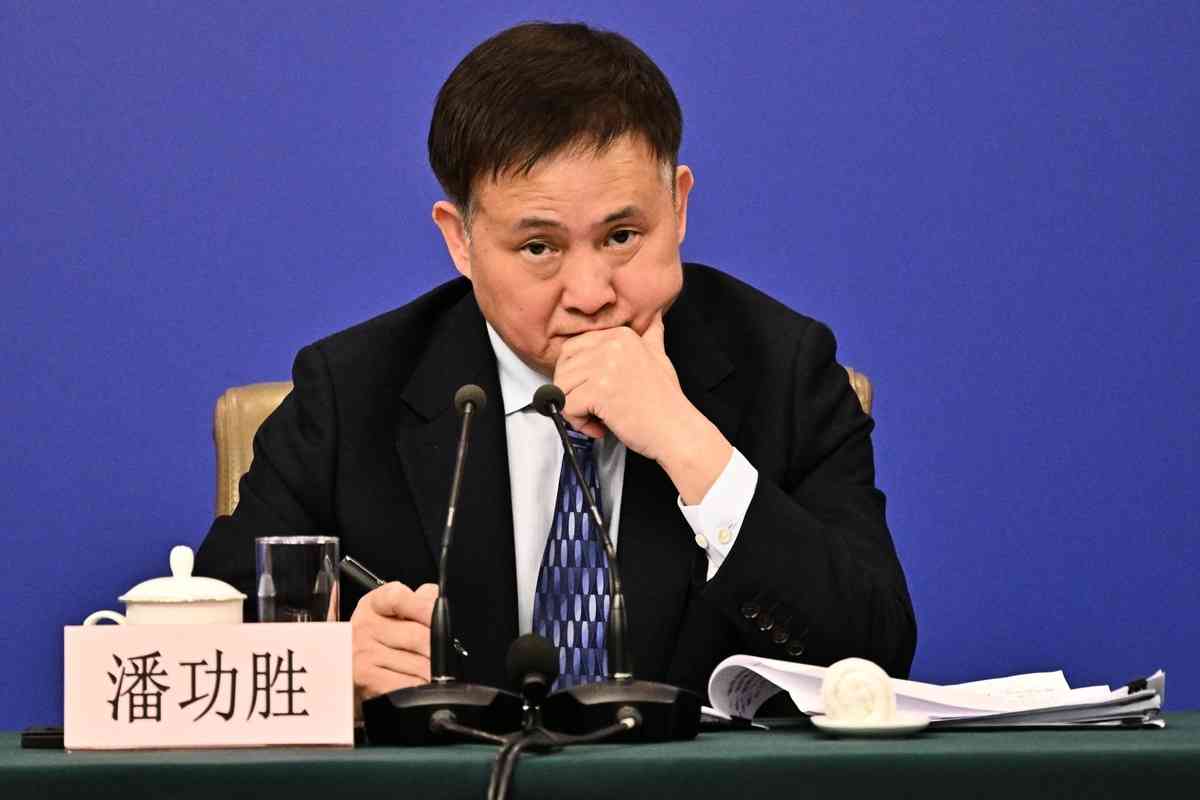


10月19日,中國央行行長潘功勝在金融街論壇上表示:「為了進一步提高利率調控的精準性,我們將研究擇機把央行公開市場主要操作品種的期限『7天』切換為『隔夜』,公開市場隔夜回購利率,將相應成為主要政策利率。」
這意味著中共央行將逐步改革現有利率制度,讓銀行借錢、放貸的利息,更能隨著市場情況變化。
說白了,就是央行希望更靈活地控制市場上的借錢成本。這看似只是銀行內部的調整,卻可能影響千家萬戶:老百姓存在銀行的錢,利息會不會變少?有按揭的人,每個月能不能少還一點?企業借錢會不會更便宜?
更值得關注的是,中國目前面臨房地產危機、地方政府債務沉重、企業投資大幅減少、外資企業撤離、居民不敢消費等諸多難題。
諸多經濟難題 央行為甚麼要改革利率?
截至2026年9月底,中共政府債券餘額已達105.23兆元人民幣。政府債券是政府向市場借錢的一種主要方式。這個天量數字並不是全部的政府債務,但足以反映政府債券融資的龐大規模。
借錢(發債)越多利息成本就越多。比如地方政府欠銀行100億元,假如貸款年利率從4%降到3%,在本金不變、全年適用新利率的情況下,一年就能少付1億元利息。因此,如果未來融資成本下降,欠債越多的機構受益也越大。
值得關注的是,這次利率政策調整與以往直接宣布減息不同,今後改變的是央行控制市場利率的手段。
借錢便宜了,經濟就會好嗎?未必。
假設你開了一家餐廳,以前每天有100名客人,現在只剩40名。銀行告訴你,貸款利息降低了,借錢比以前便宜。你會因此再開一家餐廳嗎?
恐怕不會。因為真正的問題不光是借錢利息高與低的問題,而是吃飯的客人太少。
中國經濟也面臨類似的難題。一些家庭擔心失業、收入減少或樓價下跌,因此選擇少花錢、多存錢。消費減少,企業生意變差,就更不願意投資和招聘。
大家都不敢花錢,即使銀行願意借錢,經濟也不會好轉。中國的老百姓仍在大量存錢。根據央行數據,2026年前9個月,人民幣存款增加20.76兆元,其中居民存款就增加了9.39兆元。這反映出居民儲蓄規模仍在擴大。背後可能既有收入積累,也有對未來經濟前景不確定而增加儲蓄的因素。老百姓更願意存錢、不敢輕易消費,央行即使讓借錢變便宜,也未必能立即刺激經濟。
這是不是讓老百姓替政府債務買單?
如果存款利率長期偏低,而部份借款人能以較低成本取得資金,就會出現存戶收益減少、部份借款人相對受益的情況。
但是政府此次改革的直接目標,是讓利率調控更加靈活,央行通過控制利率,可以有針對性地調整利率,由於各級政府是最大的負債人,也是低利率的最大受益者;而廣大老百姓不敢消費積攢下來的儲蓄,也隨著儲蓄利率下降而收益減少,等於是在替政府「買單」。
真正的難題不是利率 而是信心
中共希望透過利率改革,除了減少自身的債務利息,還讓資金更容易地流向企業和市場,進一步帶動投資、就業與消費。
但如果企業沒有訂單,居民擔心失業,房地產危機持續,單靠降低借錢成本,效果基本無效。
對普通家庭來說,最重要的不是央行採用哪一種利率,而是工作是否穩定、收入能否增加、生活是否更有保障。
利率可以調低,但債務壓力不會減輕,消費信心無法靠一道政策命令恢復。
利率改革可以降低融資成本,卻無法直接創造工作機會;可以減輕債務負擔,卻不能保證居民收入增加。
中國經濟真正缺少的,不是更便宜的錢,而是讓老百姓敢花錢、讓企業敢投資的信心。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores