

10月13日,國際貨幣基金組織(IMF)下調中國經濟增長預測,將2026年增長率由4.6%調低至4.5%,2027年則由4.1%調低至4.0%。雖然調整幅度不大,但反映中國經濟仍面臨內需不足、房地產低迷及外部貿易環境不確定等問題。
中國經濟的核心矛盾,是生產能力與國內需求之間的失衡。當居民消費、民間投資及房地產市場復甦乏力,企業便更依賴出口消化產能。但是,出口又受到全球需求、貿易壁壘及地緣政治影響,長期支撐面臨的風險越來越大。
內需不足 房地產仍是主要拖累
中國經濟的內部壓力,主要集中在房地產、消費及民間投資三方面。
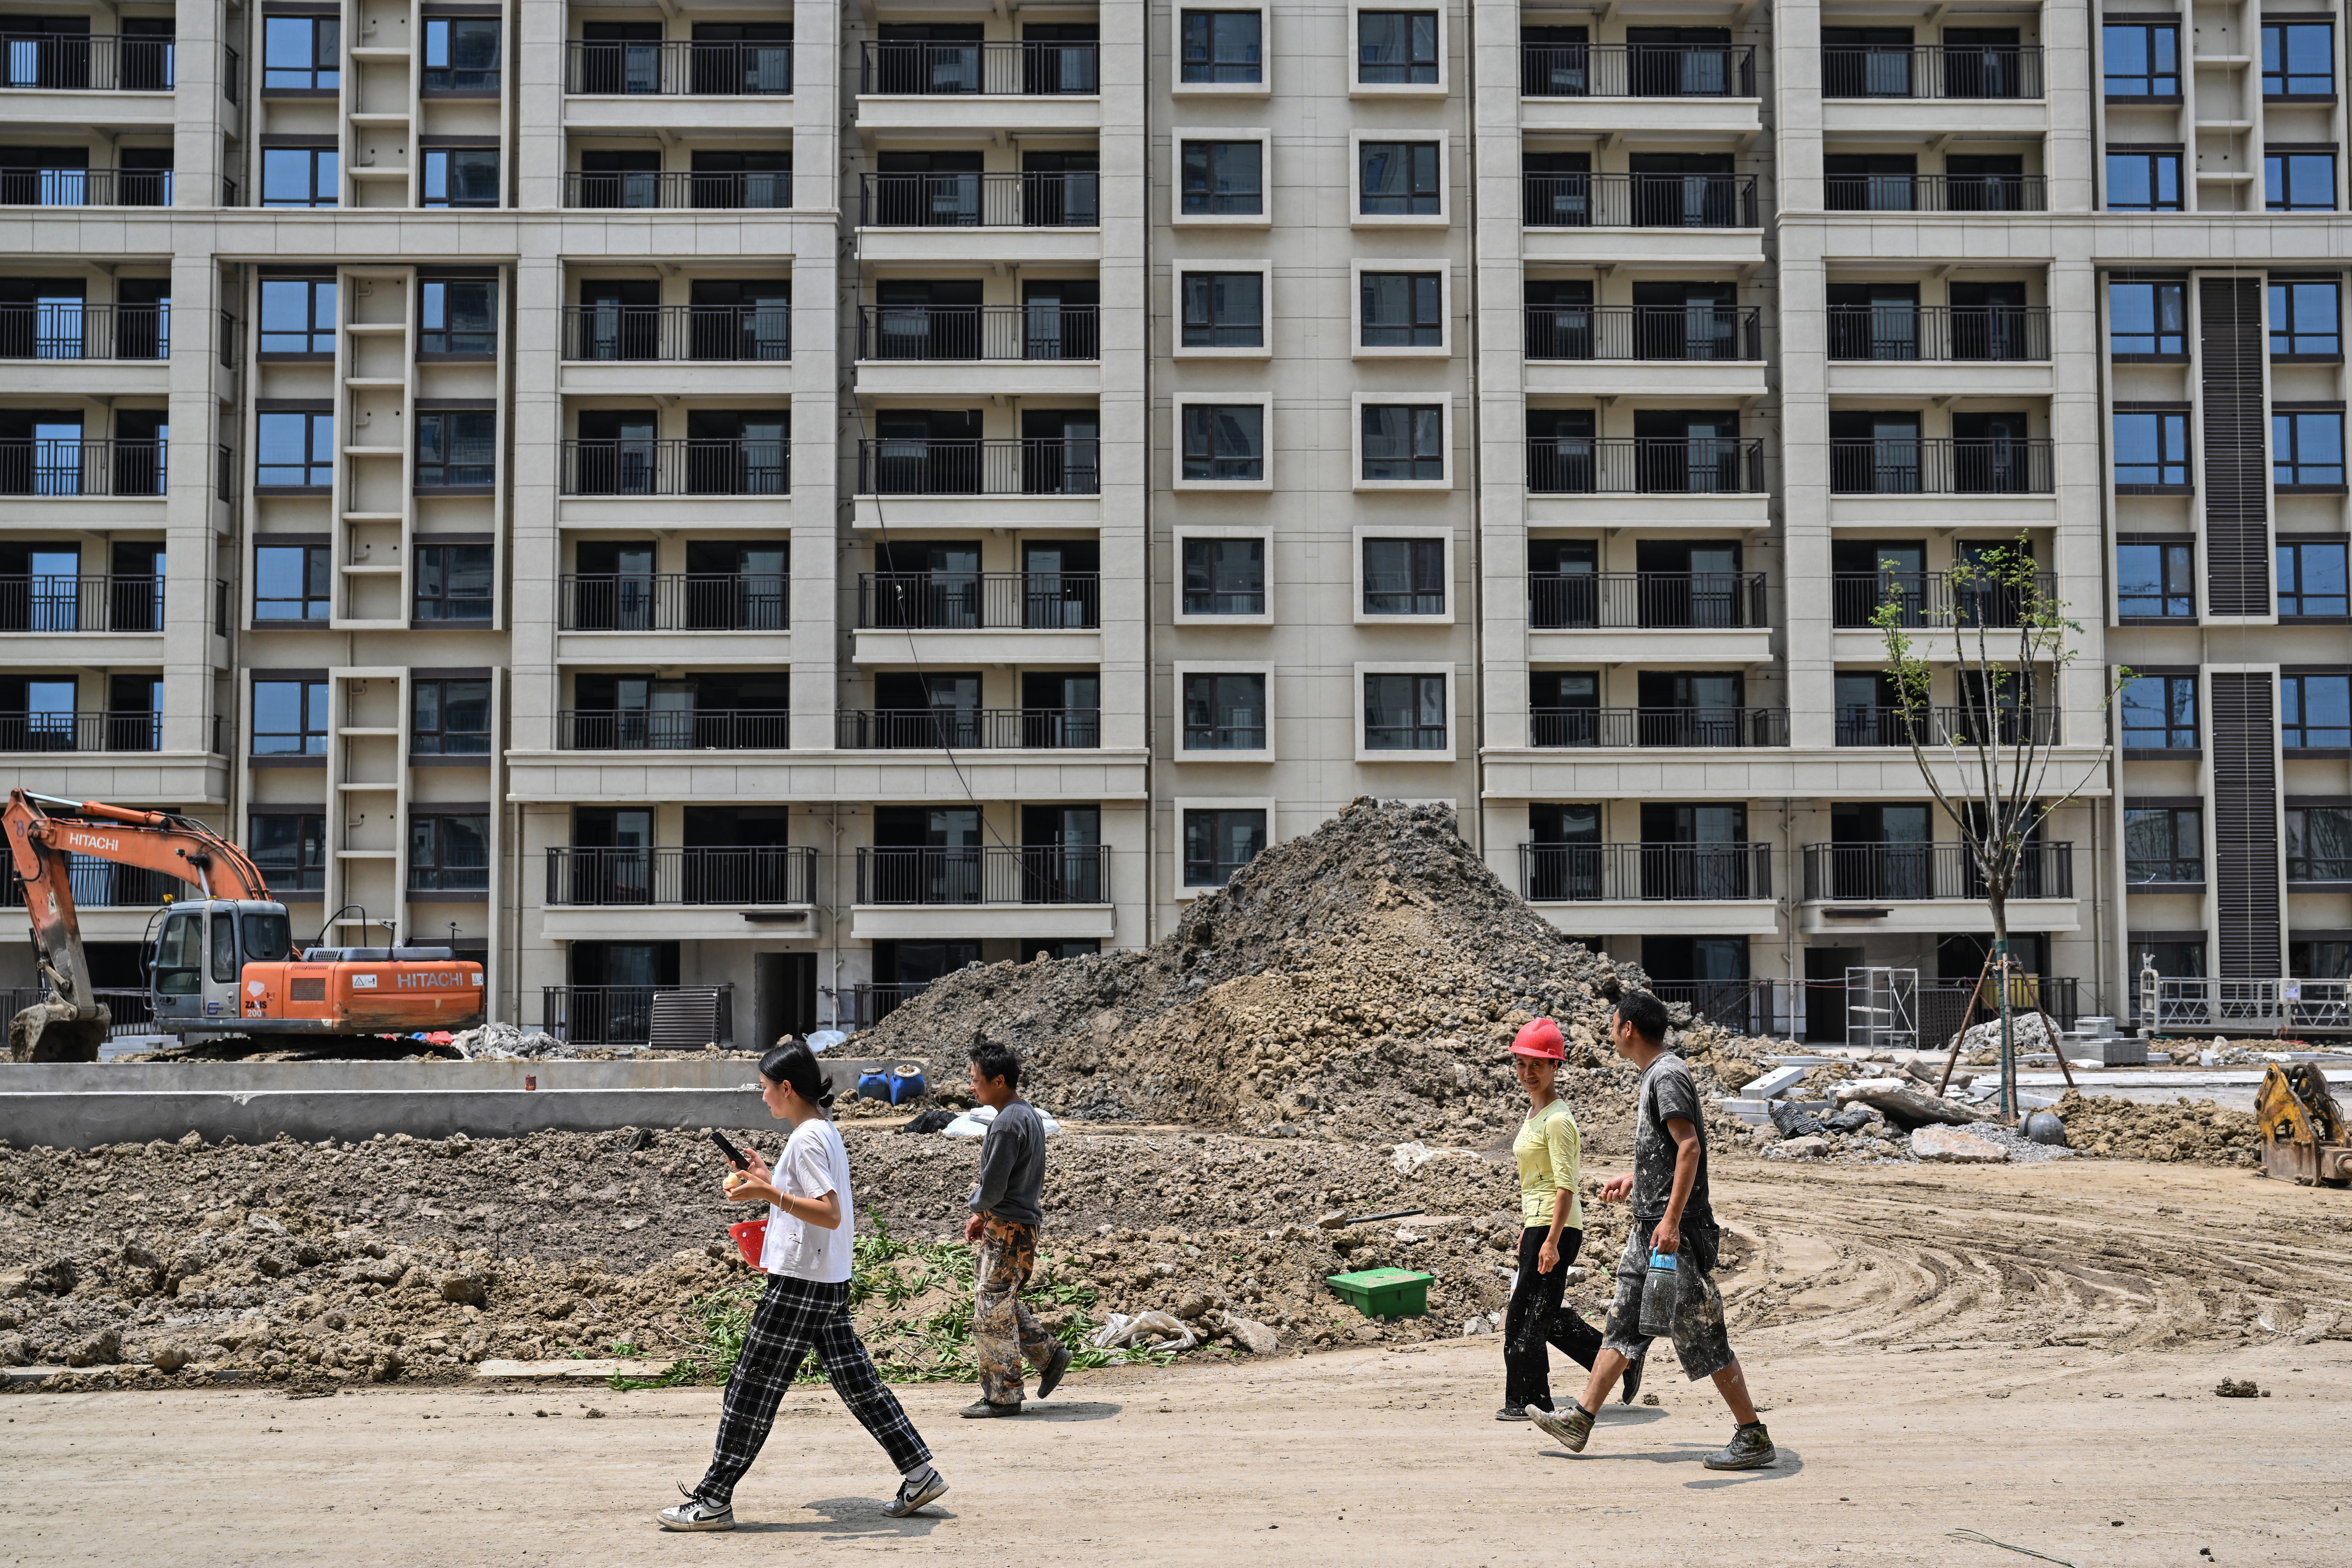
根據中共國家統計局公布的2026年1至8月數據,房地產開發投資同比下降19.9%,新建商品房銷售面積下降12.1%,銷售額下降13.0%。房地產新開工面積亦明顯收縮,儘管中共連續出台救市政策,收效甚微。
樓市關係著居民財富、地方政府收入、銀行資產及上下游上百個行業的生存。樓市持續調整,迫使居民減少大額消費,企業降低投資,地方政府陷入財政危機。
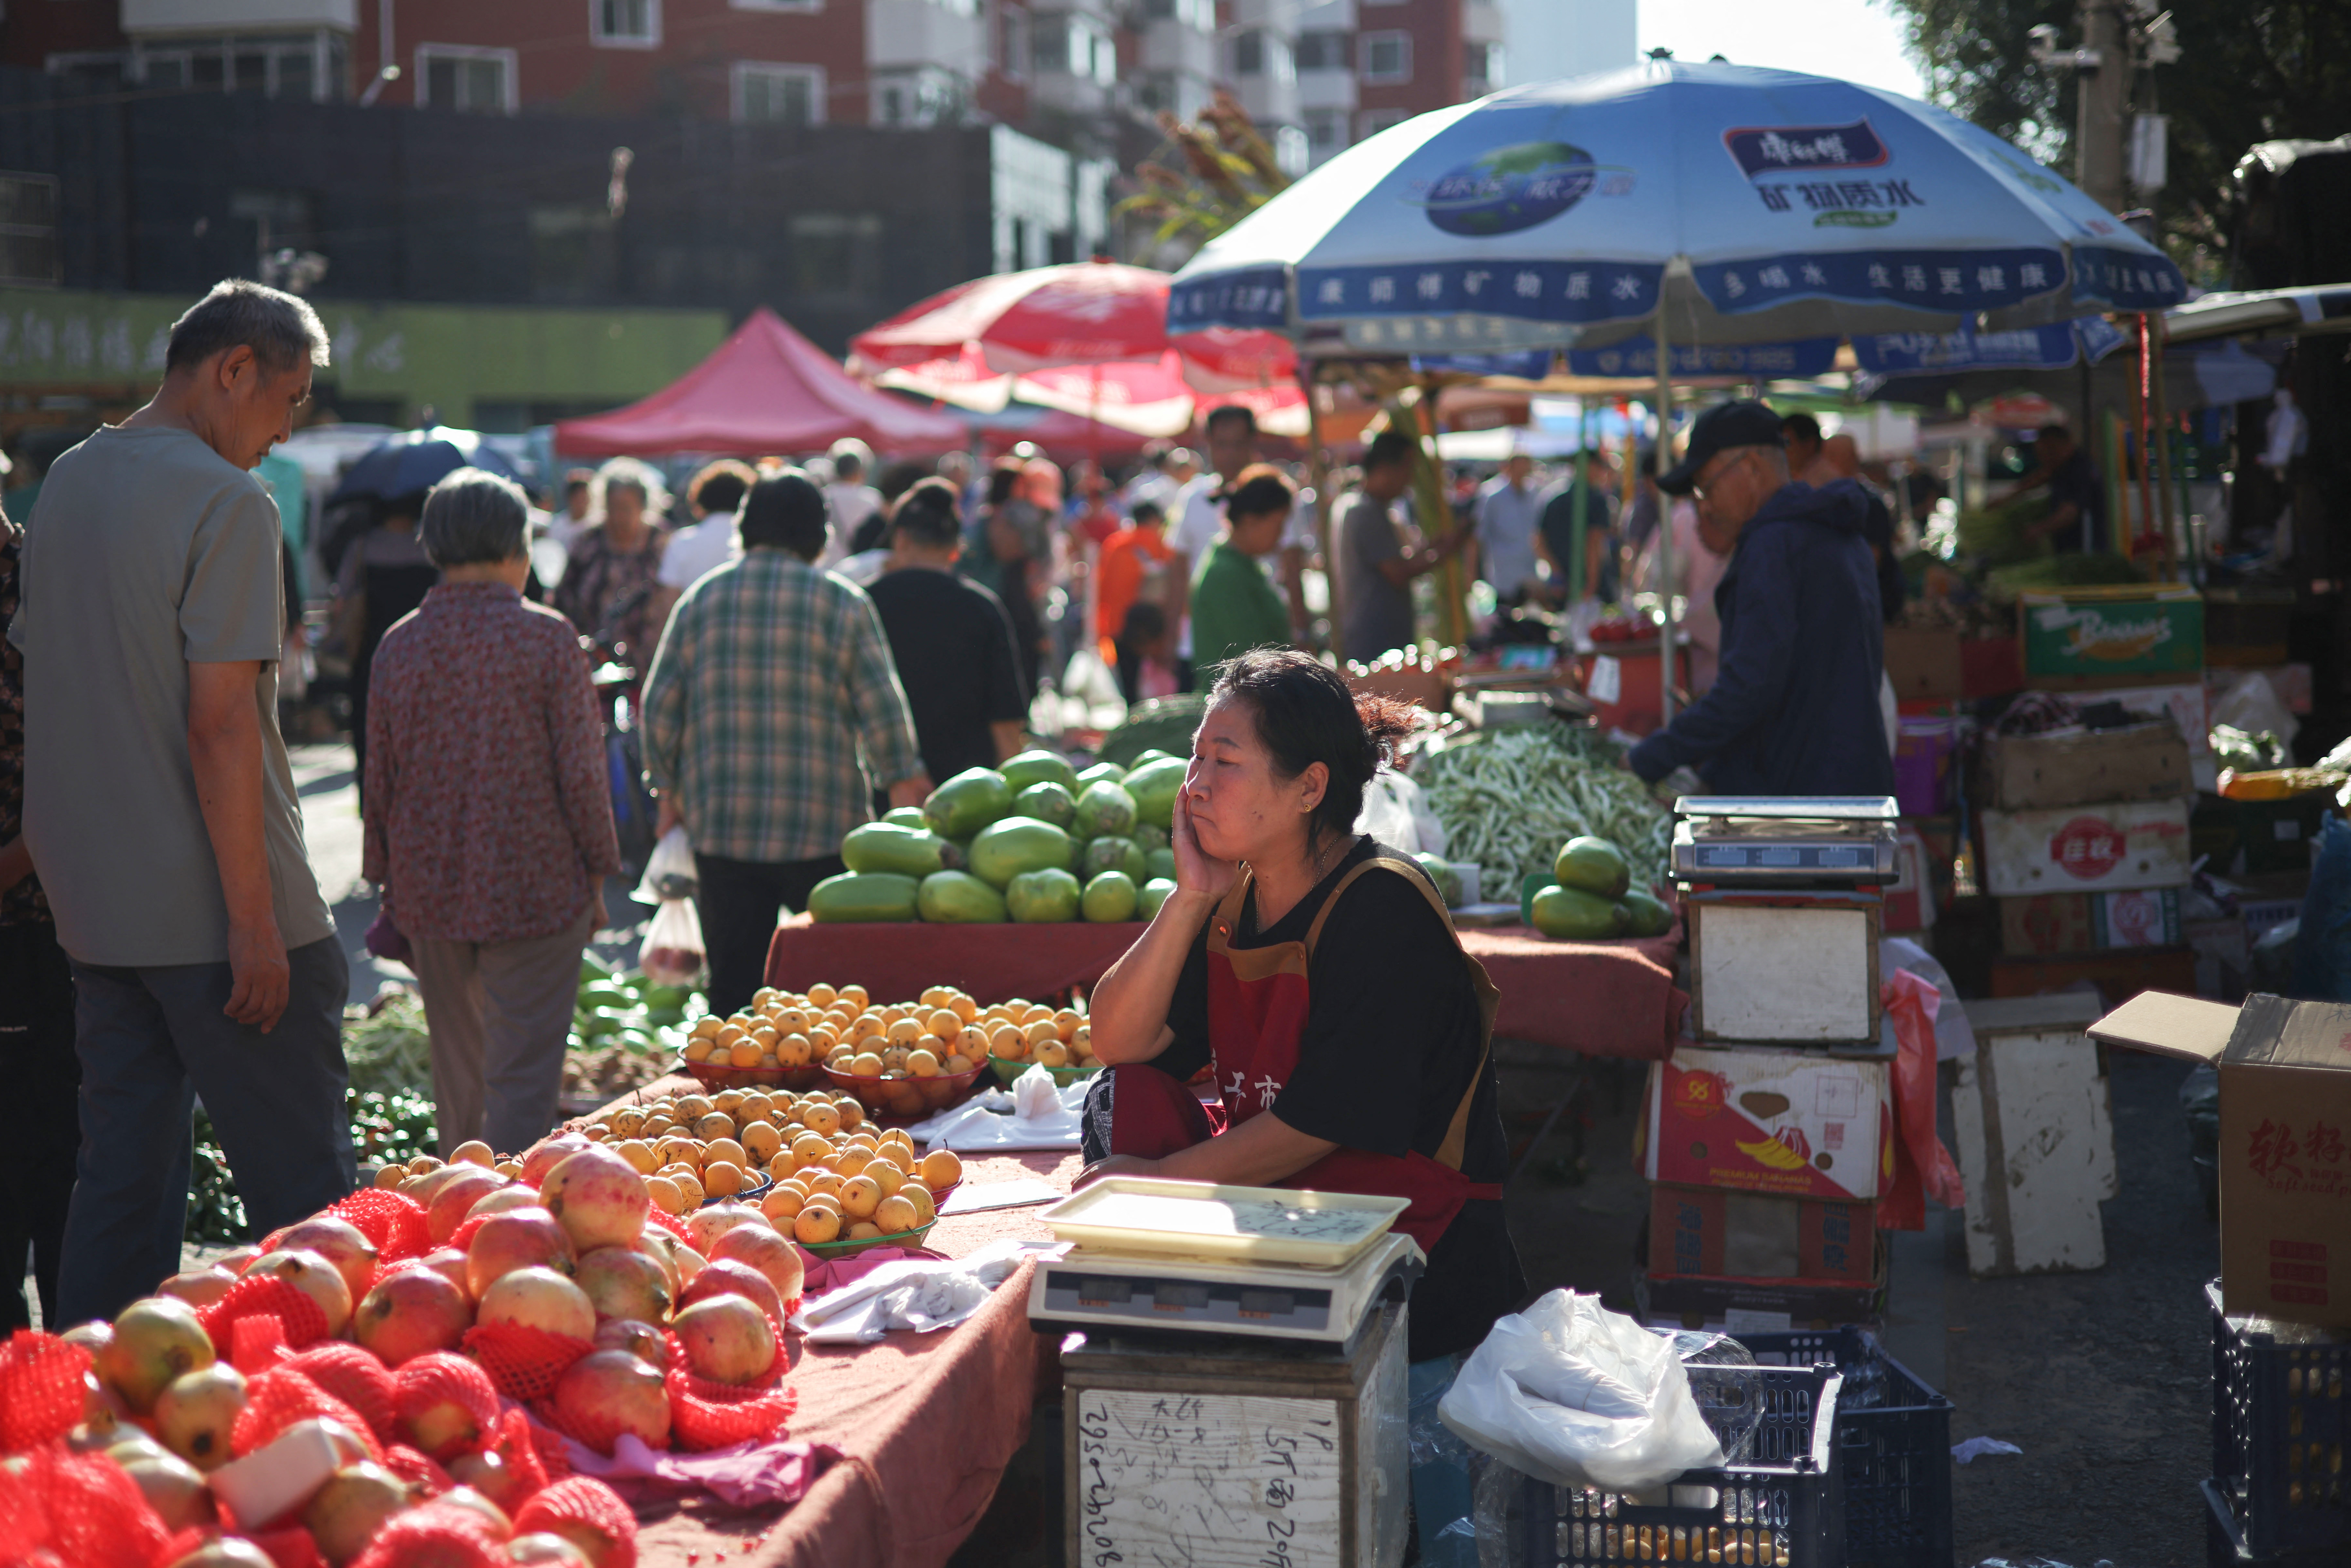
消費方面,同期社會消費品零售總額同比增長約1.1%,反映需求復甦依然偏弱。整體商品消費缺乏增長動力。
固定資產投資同樣面臨壓力。同期全國固定資產投資同比下降7.2%,民間固定資產投資下降10.1%。民間投資疲弱尤其值得關注,因為它不僅反映企業對未來市場的判斷,也影響就業創造、技術創新及長期生產力。
經商環境惡化,中共高層多次召開會議,籠絡民營企業家,但是實際情況卻是各地政府挖空心思,侵吞佔有民營企業資產。
出口成為最後的支柱 風險漸大
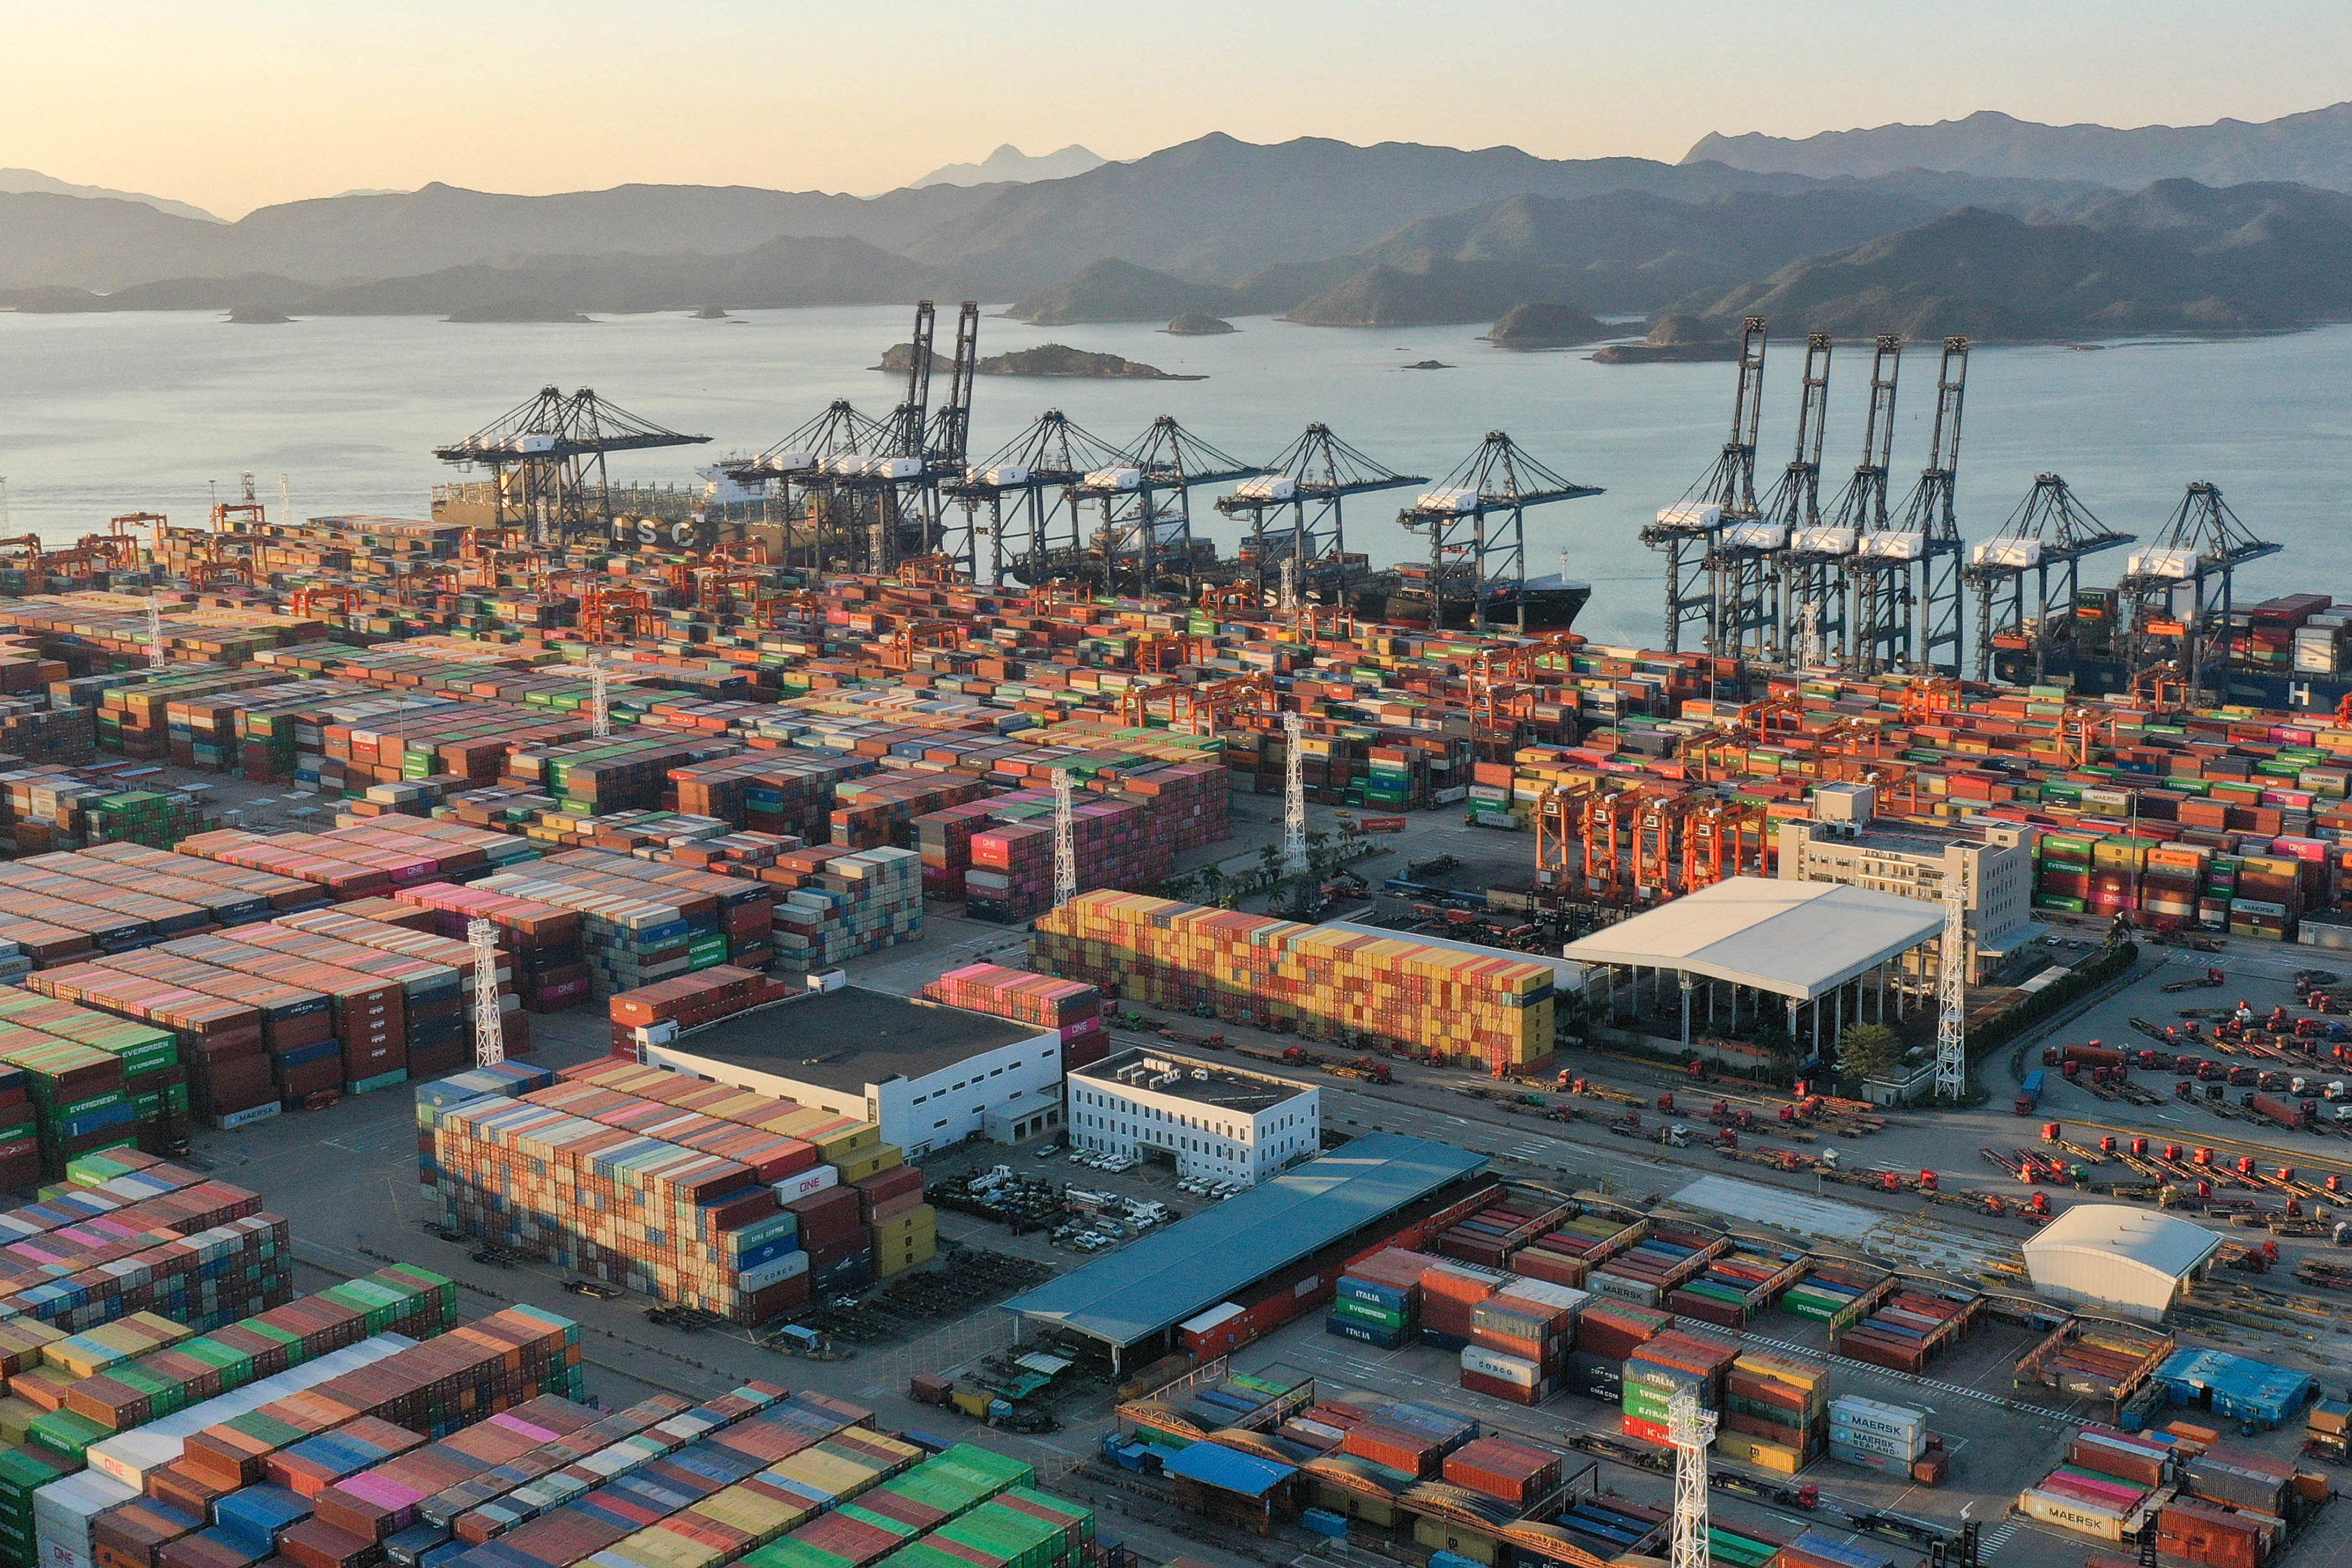
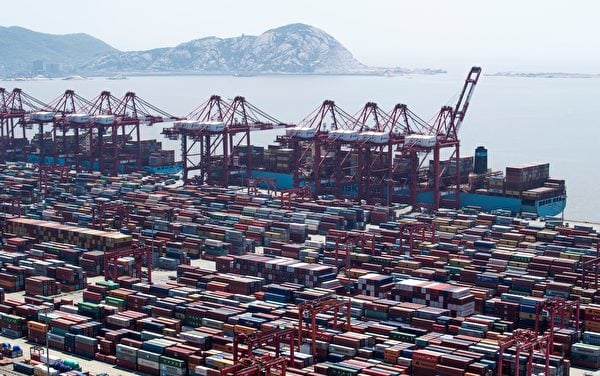
內需不足,出口便成為中國維持經濟增長的救命稻草。雖然中國具備較完整的產業鏈、成熟的製造能力及相對高效的供應體系,在電動車、機械設備、電子產品及新能源產業等領域具有競爭力,但出口依賴也存在風險。
若國內需求增長有限,企業可能進一步依賴海外市場消化過剩產能,令貿易摩擦更加頻繁,進口國採取提高關稅、反補貼調查、進出口管制或其它國家安全方面相關限制措施,使中國企業面對訂單大幅減少、利潤下降及產業鏈遷移等多重壓力。
風險累積到一定程度就會形成連鎖反應:出口訂單減少,企業盈利及用工減少;就業與收入承壓,居民消費隨之減弱;需求不足又令企業不願投資,最終進一步拖慢經濟增長,陷入惡性循環。
李強出席廣交會 中歐談判釋放甚麼訊號
第140屆廣交會預定於2026年10月15日至11月4日舉行。中共國務院總理李強將出席開幕活動並發表主旨演講,顯示官方重視外貿、企業訂單及國際市場合作。
廣交會是中國企業接觸海外買家、爭取訂單的重要平台。在國內需求持續下降的背景下,穩定出口就成為眼下的重中之重。
不過,廣交會能否帶來實際成效,仍要看海外買家的採購意願、訂單規模、企業利潤及後續交貨情況。官方高層出席只是帶有政治色彩,越是高調也越能反映出高層的焦慮。
中歐方面,雙方近期亦就貿易與投資問題進行磋商,涉及貿易不平衡、出口管制、電動車爭議、知識產權及市場准入等議題,爭議不斷。
對中國而言,歐盟是重要的出口市場,第三大貿易夥伴。
歐盟對中國純電動車徵收反補貼稅,已經提高了部份車款進入歐洲市場的成本。如果限制進一步擴大,車企可能面臨銷售下降、利潤收窄,以及被迫調整出口市場。
如果中國企業無法在市場准入新規則下進入歐盟市場,就只能將產品轉向其它地區。但其它市場很難具有同等的消費能力、利潤空間及市場規模。
如果雙方相互採取限制措施,爭端會從汽車擴大到原材料、工業產品和技術領域,增加企業投資的不確定性,並重創雙方的經貿合作。
「中等收入陷阱」與「修昔底德陷阱」同時並存
國內外中共面臨兩大陷阱:
第一是「中等收入陷阱」。這指一國在達到一定收入水平後,若未能持續提高生產力、技術能力及居民收入,便會陷入增長放緩的困境。按照IMF的研究報告,經濟增長率將會逐年下降,幅度不是很大,但是趨勢是在下行,那麼陷入「中等收入陷阱」的可能性增大。
第二是「修昔底德陷阱」,指發展中的大國與既有強國之間,因權力及利益變化而加劇戰略競爭。雖然並不代表馬上會有衝突,但中美在科技、貿易、供應鏈及安全領域的競爭,大大影響中國的外部經濟環境。
兩種風險互相影響:內部增長動力不足,外部限制便更難承受;外部市場及科技合作受到更多限制,內部轉型的成本會進一步上升。
中共國際、國內雙循環政策同時面臨內外兩大陷阱。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores