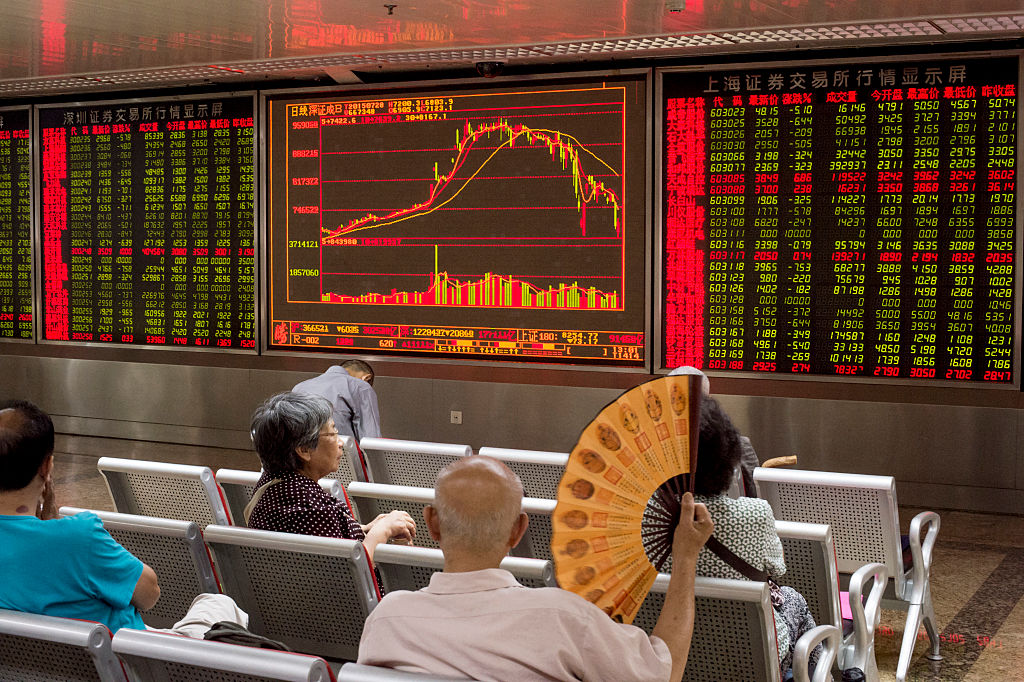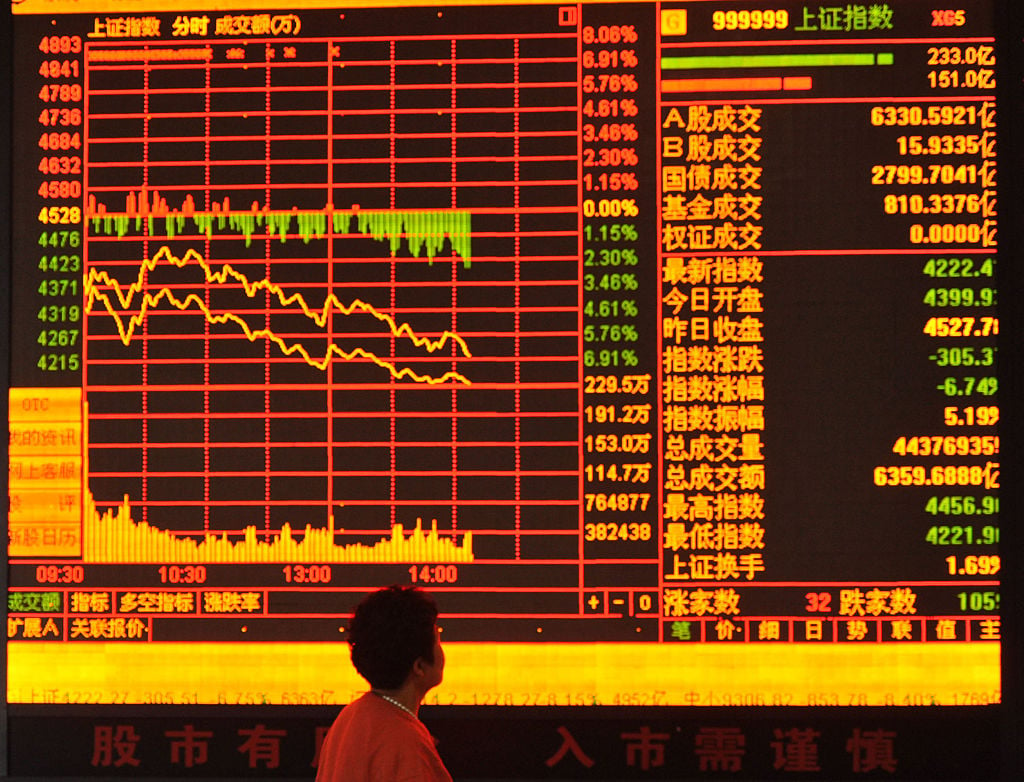


A股是個奇怪的市場。6月攀頂,7月至10月大跌。
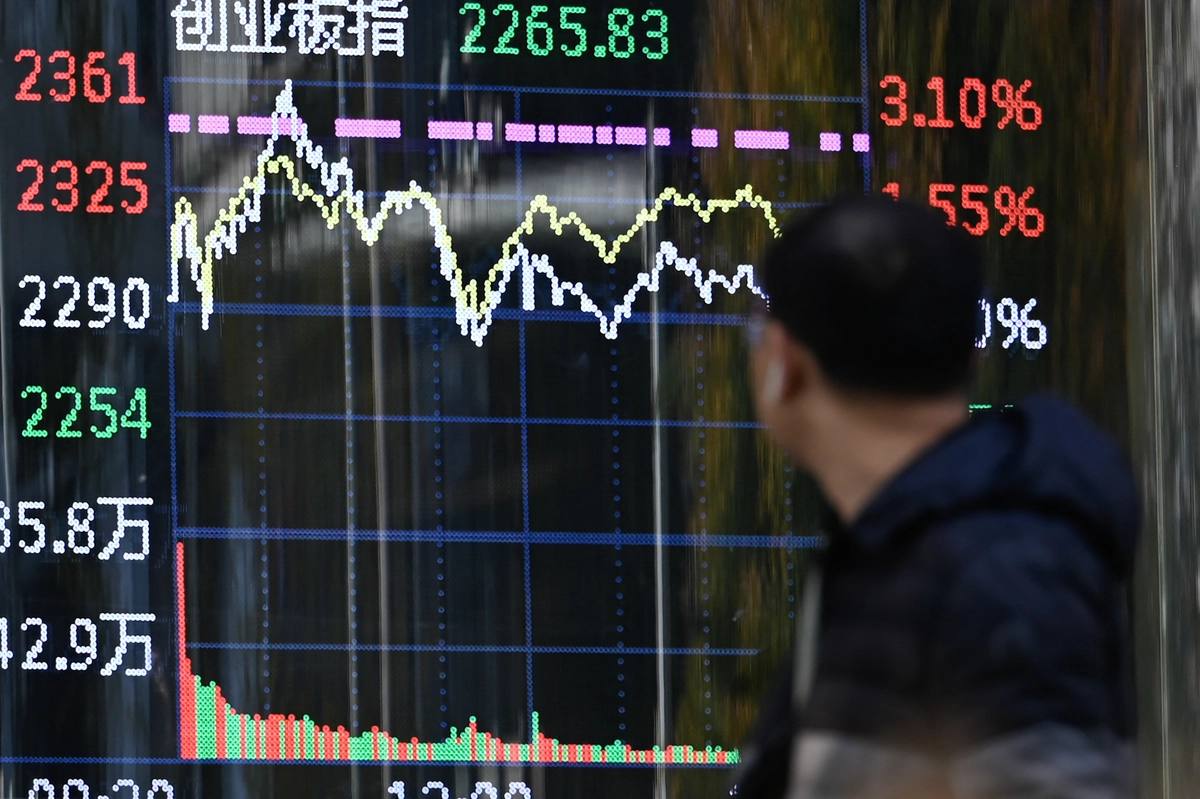
11月2日,央行、金融監管總局、證監會「連軸轉」召開兩場座談會,釋放穩市政策。3日,市場卻深幅探底,超3,300隻個股下跌,科創綜指大跌4.84%、創業板指下跌2.73%;4日,又大反轉,超4,600隻個股飄紅,科創綜指暴漲9.90%、創業板指飆升6.40%、上證指數大漲2.16%,兩市總成交額回升至2.05萬億元,大幅淨放量約3,368億元,終結了此前連續25個交易日的「死亡縮量」(即進入「流動性黑洞」:無人願意買,也無人願意賣)。5日及之後的市場表現,尚待觀察。
不過,如此戲劇性的「冰火兩重天」,只是表明當局調控的技術手段越來越精緻,能讓股市表現暫時火爆,卻無法實質性改變A股的「垃圾」性質。下面做三點簡單分析。
「924新規」推出的兩項政策工具,推進不佳
為扭轉衰退2年的股市,2024年2月,當局更換證監會主席;4月,推出「國十條」(十年一次);9月24日再出台一攬子救市政策,其中最重要的兩項政策工具,一是證券、基金、保險公司互換便利(SFISF),一是股票回購增持專項再貸款。
「互換便利」,允許符合條件的證券、基金、保險公司使用自身擁有的債券、股票ETF、滬深300成份股等資產,置換央行的國債、央行票據等高等級流動性資產;目的是大幅提升非銀行金融機構的融資能力和股票增持能力、為資本市場提供長期穩定的流動性支持。
「再貸款」是通過低成本的專項再貸款資金,引導商業銀行向上市公司和主要股東提供貸款,激勵其積極開展股份回購與增持,增強市場信心。
然而,這兩項政策工具,推出兩年,進展卻有限。「互換便利」只操作了兩次:2024年10月21日工具首次落地,操作金額500億元;2025年1月2日第二次,操作金額500億元。
至於「再貸款」,截至2026年10月底,全市場已有902家上市公司披露了1,110單回購增持貸款公告,累計簽約金額約4,400億元,實際累計發放量已超過2,800億元(這意味由於銀行風控或民企觀望,有約1,600億元的資金「趴在帳上」而未實質性提款)。
換言之,兩項政策工具總額度8,000億元,實際使用總共3,850億元,大部份還閒置著。
為甚麼「互換便利」和「再貸款」沒有被積極利用呢?
就股票回購再貸款而言,民企「算不過帳」,國企「卡在考核」。金融機構發放的專項再貸款的利率雖低(約2.25%),但企業要用它回購,其股票的股息率必須顯著高於貸款利率,才能套利。
然而,許多股票的估值被炒得極高,股息率幾乎跌到了0,借2.25%的利息去回購一個不分紅的股票,不僅無法創造價值,反而是在加槓桿、背負債務,民營大股東和高管層自然缺乏動力。
對於很多低估值、高股息的國有企業(如鋼鐵、煤炭、建築等大藍籌),它們雖然符合套利條件,但國有上市公司回購股票有嚴格的行政審批流程,而且如果國企借錢回購後市場繼續陰跌導致公司淨資產或股價受損,高管將面臨「造成國有資產流失」的追責。
就互換便利(SFISF)而言,官營券商、公募面臨「收益是公家的,虧損追責是自己的」困境。互換便利不是央行直接發錢買單,而是質押。券商、公募用股票向央行換取國債,變現後必須去二級市場買股票。這意味著,所有的市場波動風險、投資虧損完全由券商和公募自己承擔,一旦踩雷或者大盤繼續下跌,後果不堪設想。因此,它們頂格去簽約、拿額度向當局表忠心,但實際上把額度趴在帳上生鏽、不肯建倉。
11月2日的穩市政策並未解決實質問題
「924新規」之後,滬指馬上就從2,700點左右狂飆1,000多點,還幾次越過4,000點大關,但守不住,激烈震盪。尤其2026年7月以來趨勢性下行,甚至跌破3,600點。當局心驚膽顫,要救市護盤,出手頻頻,例如:
10月19日:設立「債市非銀大額贖回互換便利」(BNSF)
10月23日:18隻主動ETF集體極速開售
10月27日:央行單日淨投放超1萬億元
10月28日前後:官方內部再確認匯金為「類平準基金」,誠通、國新等協同入局。
10月30日:15隻主動ETF閃電募集180億完畢,進入極速建倉期。
11月2日:央行、金融監管總局、證監會兩場穩市會議,釋放救市政策
但是,11月2日釋放的救市政策,內容和力度都很有限。
(1)將股票回購增持再貸款由前期的階段性安排,正式轉為長期制度性安排;央行向符合條件的金融機構發放的再貸款利率由1.25%下調25個基點至1%(於11月4日正式生效),進一步壓縮上市公司回購的融資成本;迫使各銀行向央行火爆申請再貸款額度(座談會後僅兩天,額度報送已超過2,000億元)。
(2)互換便利(SFISF),11月3日啟動第三次操作,操作金額高達1,000億元(前兩次總和才1,050億元);參與投標的證券、基金公司由前兩次的20家擴大至31家;中標費率降至10bp(0.10%)的低位,且明確該工具「可視情展期」,並承諾後續將進一步適當降低互換費率。
此外,證監會明確將修訂《上市公司股份回購規則》,大幅提高對產業資本回購的主體責任約束;證監會明確表示將指導交易所,對融資保證金比例、維持擔保比例等進行統籌研究與優化(市場普遍預期兩融保證金比例可能由100%適度回調,有望釋放約25%的存量融資空間),等等。
總體分析,11月2日的救市政策,仍屬於技術性調整,對「互換便利」和「再融資」落地的阻礙並未有實質性破解。
大家看到,雖然當局10月出手頻頻,但未能阻止10月的大跌。11月2日新規出台,3日仍大跌;4日的大反轉,更多的是對政策壓力的被動反應,而非市場真正恢復信心,只是曇花一現(或許能持續幾周或數月)。
A股要活,必須制度重構
當局越來越重視資本市場,對A股的垃圾性質也心知肚明,但不能也不願進行實質性改革。這就註定了A股長期處於要死不活的狀態。2024年「924新規」和當今的一系列措施,都是小打小鬧,濺點水花來忽悠投資者。
解決A股由於制度設計初衷帶來的體制性、結構性痼疾,在認識上、思路上並不難,早有共識。舉例而言:
(1)「投資者利益至上」,解決「為誰服務」的問題,讓市場成為股民的「聚寶盆」而非企業的「提款機」;
(2)「應退盡退」,有效淘汰垃圾股,解決「新陳代謝」的問題;
(3)引入國際通行的「默示加入、明示退出」式證券集體訴訟(Class Action)與懲罰性賠償制度;
(4)全面實施交易制度的「散戶平權化」改革,解決「散戶被制度性割韭菜」的問題,等等。
只有當違法者會傾家蕩產、垃圾企業迅速消失、股民擁有平等的交易權利時,長期的、自發性的牛市才有基礎。
對比當局的救市措施與A股重生所必需的制度重建,恐怕很難有人相信,A股的未來有希望。如果被利益誘惑,抱著資金跳入虎口,要「富貴險中求」,那就祝他好運吧。
(《大紀元》首發)
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores