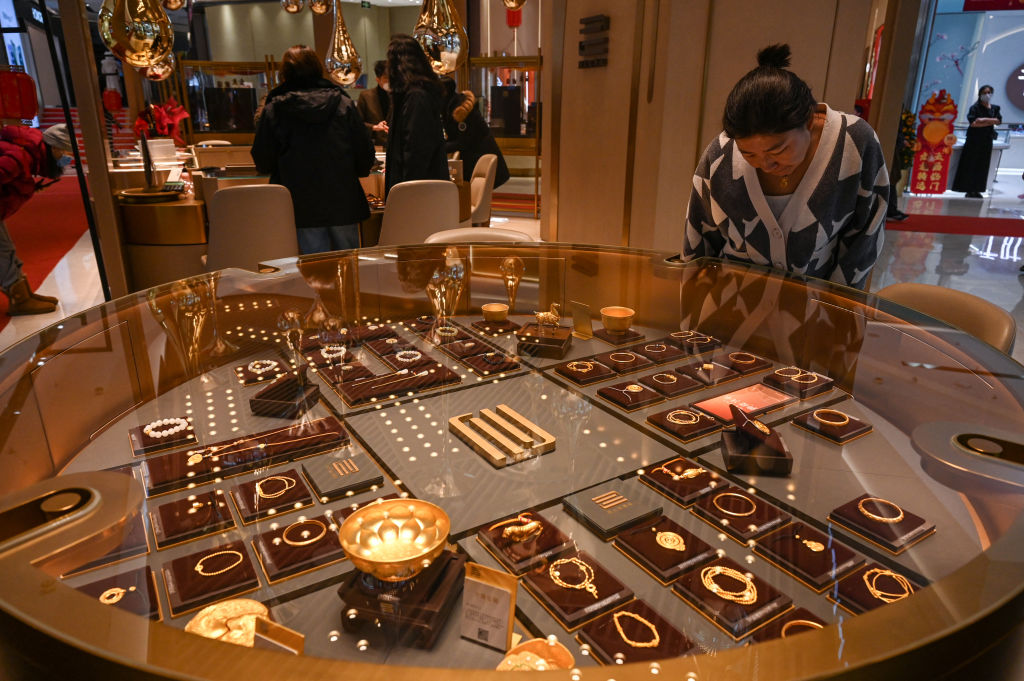


周大福於23日公布截至2024年6月30日止三個月業績,零售值增長同比倒退20.0%,當中的港澳及其他市場下降28.8%、中國大陸減少18.6%,而同店銷量亦分別按年走低36.5%、36.1%。季內,電子商務對中國內地的零售值貢獻為5.8%,而銷量佔比則為13.8%。
富瑞隨後發表報告,重申「買入」評級,目標價亦維持在12.67元水平,該股目前報7.41元。富瑞指出,周大福同店銷售趨勢仍然受壓,主因黃金需求短暫疲軟,不過,在6月可見跌勢收窄。該行料其2025財年上半年度(截至9月底)的銷售按年倒退14%。若然金價維持在現水平,周大福毛利率仍較高,預測核心經營利潤將跌7%。@
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores