

中國10月煉油廠原油加工量同比下降8.1%,加深市場對需求疲弱的擔憂。與此同時,中東原油出口持續回升,國際能源署(IEA)預測,今年第四季度全球石油市場將重返供應過剩。受供需形勢變化影響,國際油價周一(11月16日)延續上周跌勢。
截至台北時間周一中午12時27分,布蘭特原油期貨下跌54美分,至每桶95.30美元,跌幅0.6%;美國西德州原油(WTI)下跌22美分,至每桶88.34美元,跌幅0.3%。前一周,兩項基準油價分別下跌16%和13%。
KCM Trade首席分析師沃特勒(Tim Waterer)表示:「自美伊衝突開始以來,交易員首次開始積極考慮供應過剩的可能性,而不是認為供應將持續緊張。」
中國煉油量下降 原油庫存增加
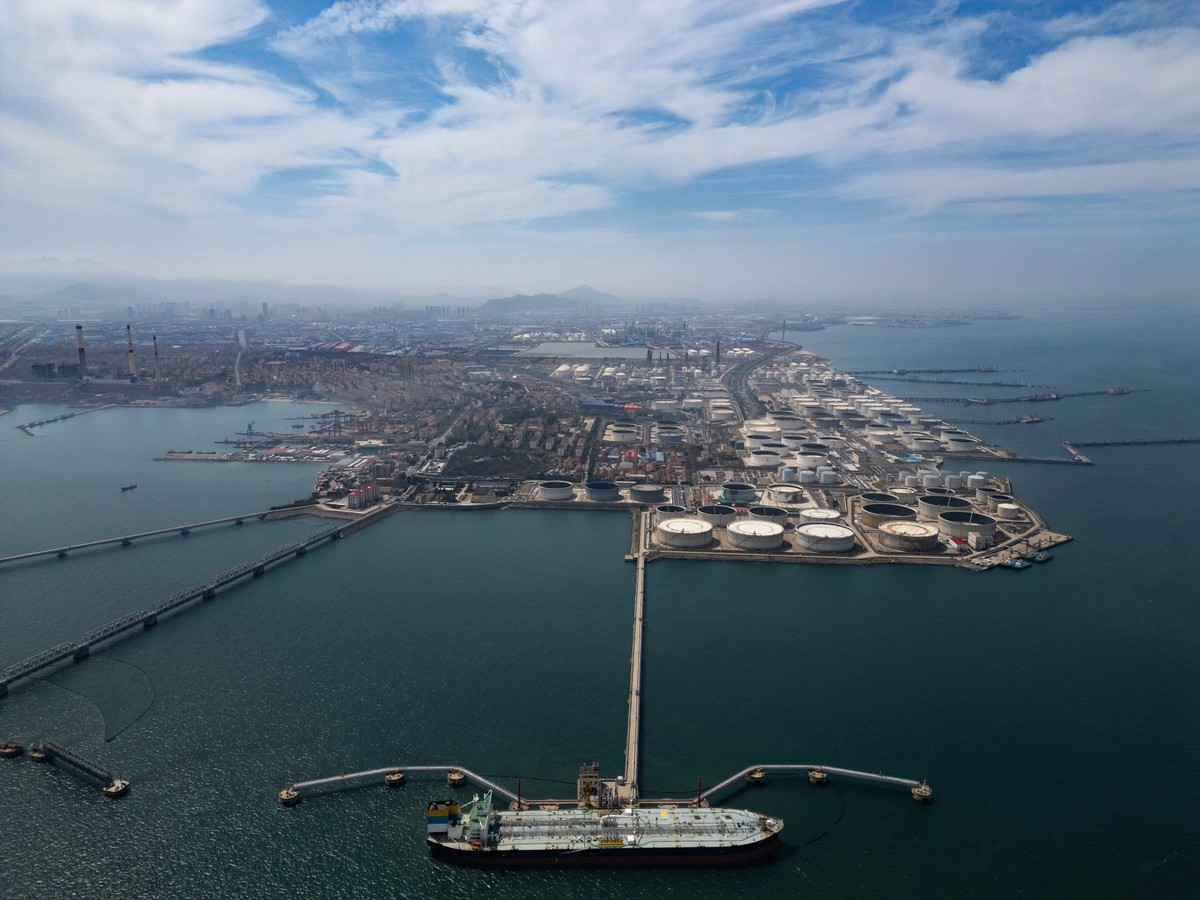
全球第二大石油消費國中國出現需求減弱的跡象,也對油價構成壓力。中共統計局周一公布的數據顯示,10月份規模以上工業原油加工量同比下降8.1%,日均加工量則較9月減少約2%。
路透社根據中共官方數據推算,隨著原油加工量下降,國內產量及進口增加,中國10月原油庫存平均每日增加49.2萬桶。
IEA預測第四季度石油供應過剩
國際能源署11月13日發布的《石油市場報告》指出,全球石油市場今年第四季度將重新出現供應過剩,扭轉此前預測供應短缺的局面。
據路透社報道,IEA預估第四季度全球石油供應量平均每日約1.05億桶,比預測需求高出每日170萬桶。
IEA的報告顯示,10月全球石油供應量增加每日230萬桶,達到每日1億540萬桶。同月全球觀測到的石油庫存增加5,200萬桶,為6月以來首次上升。
需求方面,IEA預測,2026年全球石油需求平均每日為1億230萬桶,比去年減少270萬桶。明年需求雖預計回升,但供應增長可能更加顯著,使市場供過於求的情況進一步擴大。
中東原油出口回升 緩解供應緊張
儘管油輪持續遭到襲擊,霍爾木茲海峽的原油運輸量仍未恢復戰前水平,但中東產油國利用輸油管線及替代港口擴大出口,使整體原油供應大幅回升。
能源數據公司Kpler指出,9月不含伊朗的中東海灣地區原油出口量至少達每日1,650萬桶,恢復至戰前平均水平。其中約40%的原油透過替代路線出口,未經霍爾木茲海峽,遠高於戰前的17%。
IEA的最新報告則顯示,10月海灣地區(不含阿曼)原油出口量已恢復至戰前的82%。出口回升促使該機構將今年第四季度全球石油供應預測上調每日330萬桶。
霍爾木茲海峽風險未消 柴油供應仍緊張
儘管原油供應增加,霍爾木茲海峽的航運風險仍使運費居高不下。沃特勒指出,高運費持續為油價提供支撐,部份船舶被用於海上轉運,也減少了市場上可供使用的運力。
伊朗官方媒體周日晚間報道,一艘油輪在霍爾木茲海峽以東觸雷起火,但路透社無法獨立核實這項消息。
另一方面,原油供應改善尚未完全緩解成品油市場的緊張情況。
IEA指出,歐洲柴油價格雖從10月高點回落11%,但仍接近每桶180美元,比戰前高出77%。該機構表示,未來幾個月將加快釋放緊急柴油儲備,以協助填補供應缺口。#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores