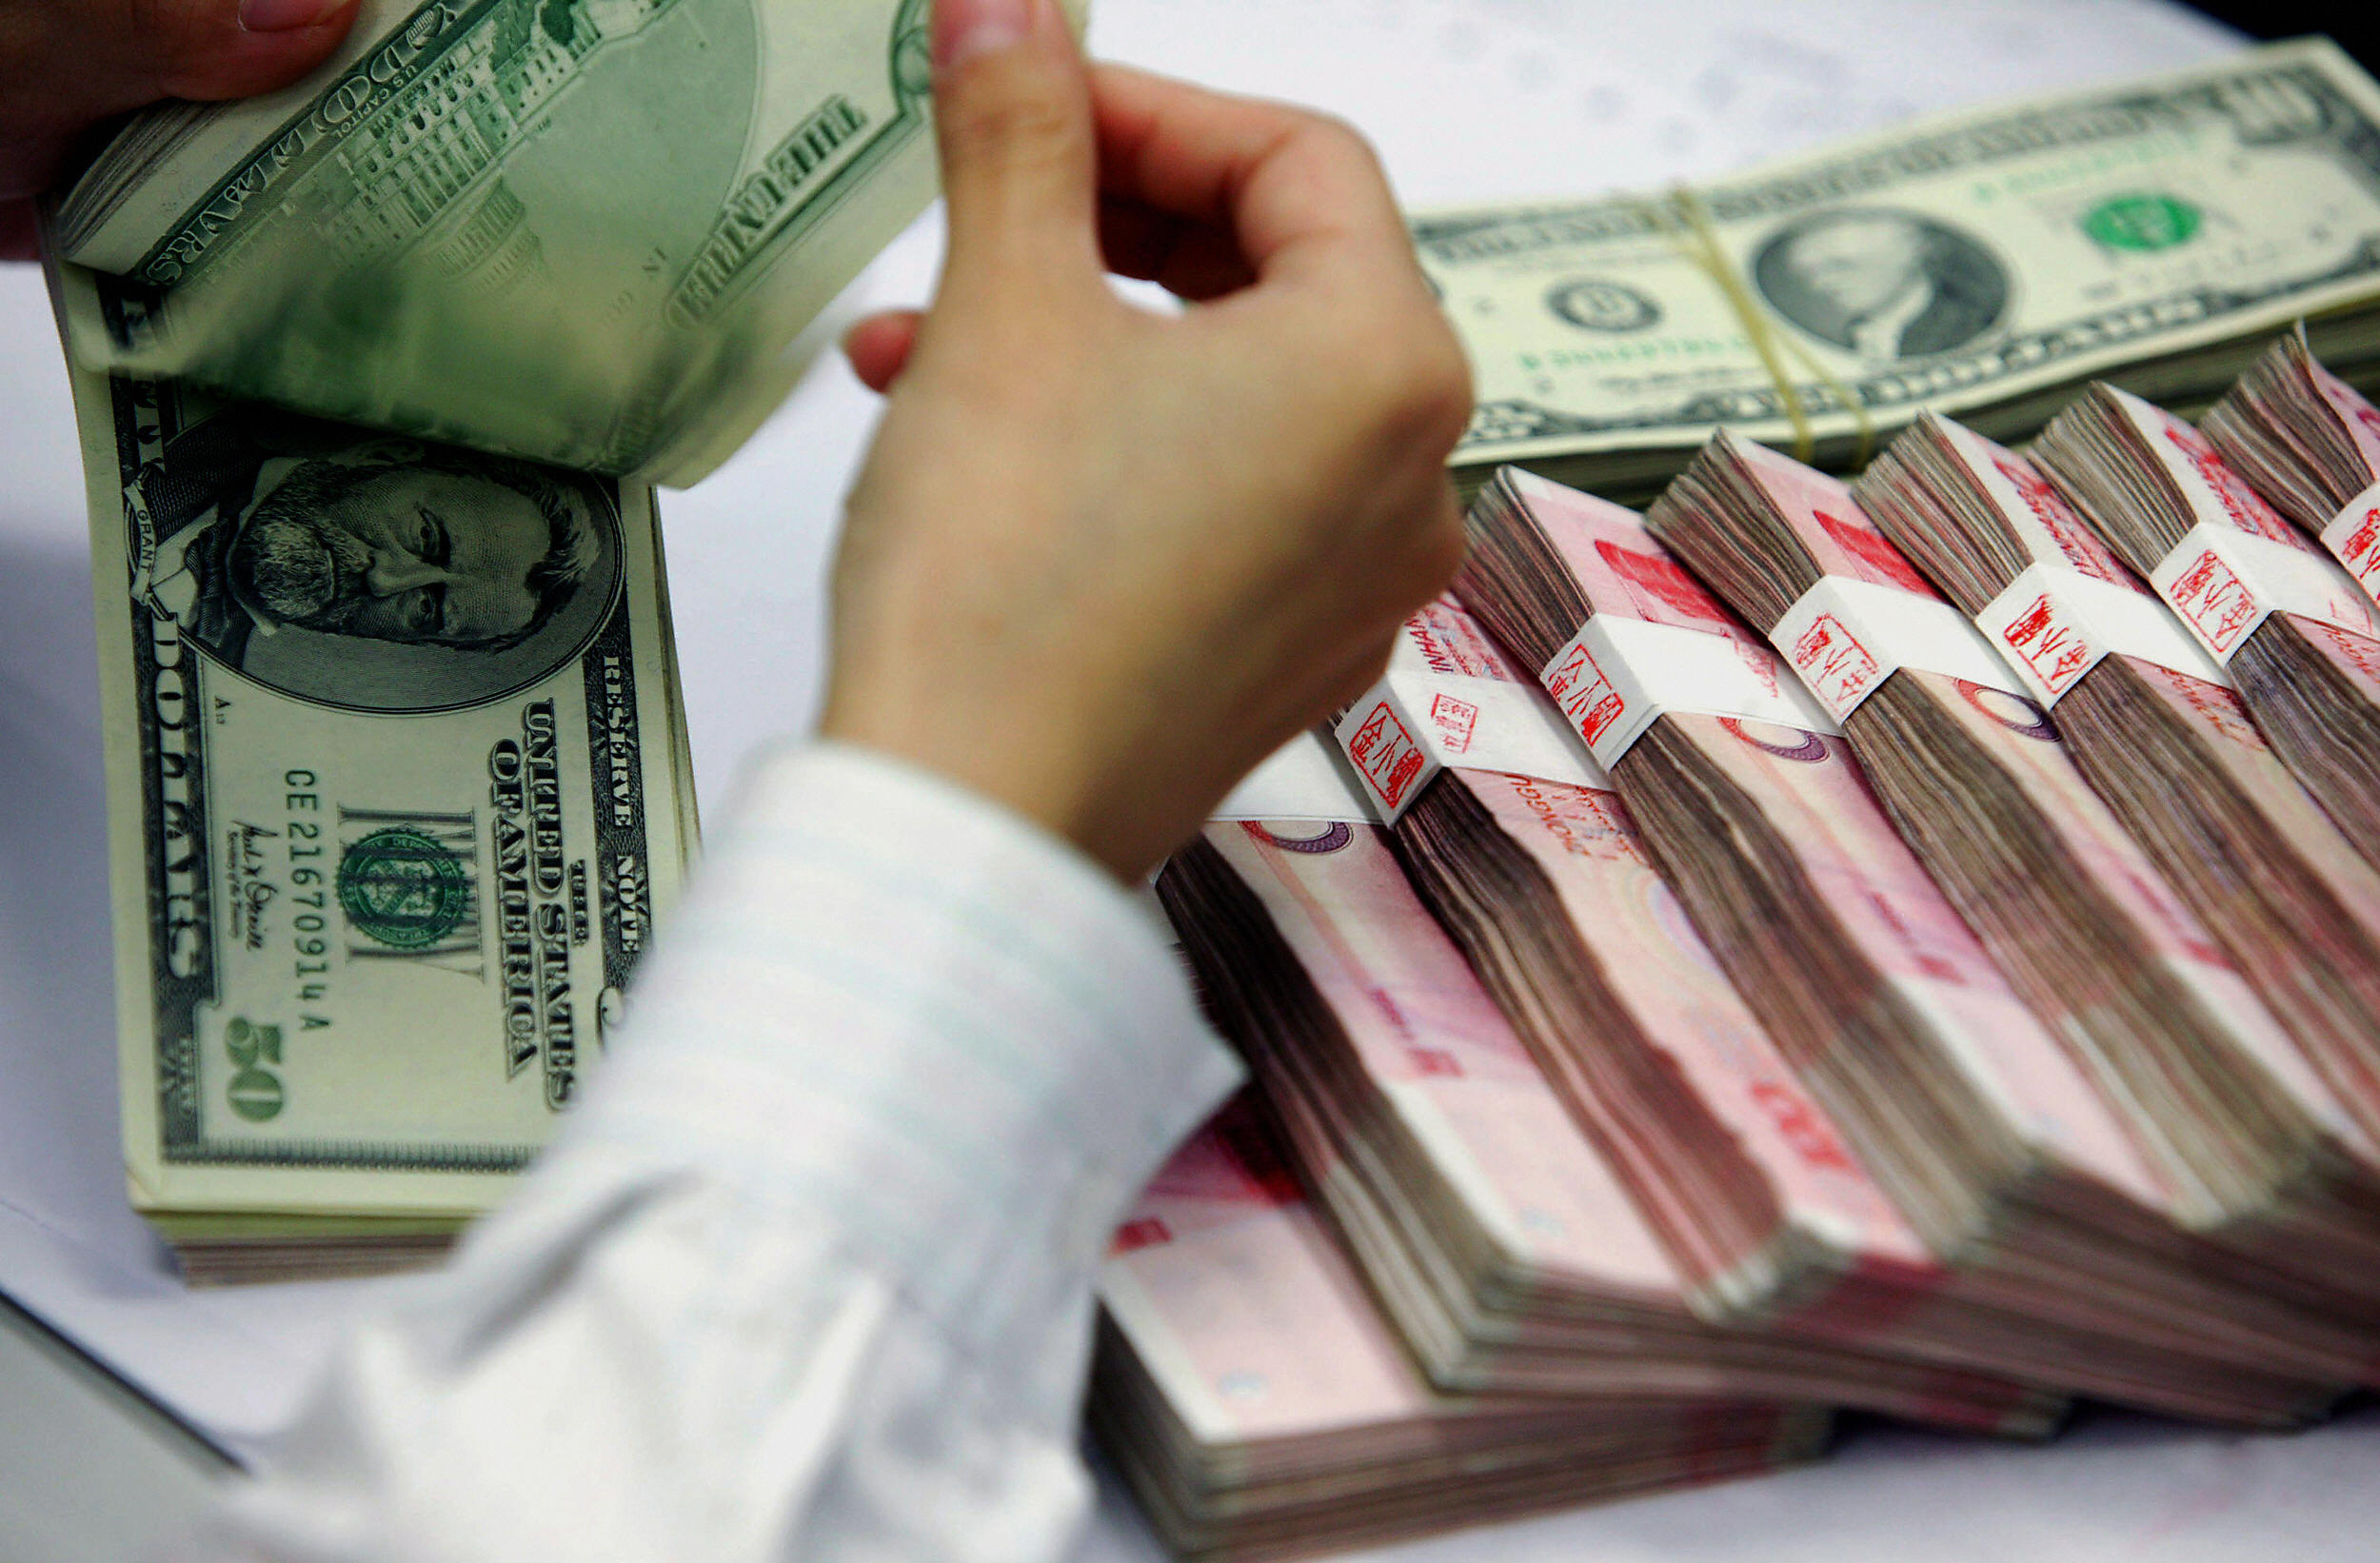
人民幣國際化又傳來壞消息。11月10日,彭博社援引俄羅斯中央銀行最新數據報道:2026年人民幣在俄羅斯出口結算中的份額已降至22%,較2024年年中的峰值減半(2024年6月美國大幅擴大對涉俄金融機構和企業的次級制裁範圍);在與亞洲的貿易中,俄羅斯目前69%的出口結算採用的是盧布。
事實上,由於中國各銀行擔心遭到美國的次級制裁而收緊對接,俄羅斯企業遭遇了款項被凍結、退回或延遲數月的情況。俄央行已敦促各銀行限制人民幣計價信貸。許多俄中貿易被迫改由支付代理商或通過第三國繞路完成,平均跨境支付總成本高達交易金額的15%至20%。
請注意,俄羅斯可曾是「人民幣國際化」的最大支持者。
中國自2010年以來就一直是俄羅斯第一大貿易夥伴國。按俄方統計口徑計算,2021年中國佔俄羅斯外貿總額的比重為17.9%。2022年俄烏戰爭爆發後,中國佔比從戰前不到1/5飆升至約1/3水平(同期中俄貿易只佔中國外貿總盤子的3%至4%,極度不對稱)。
面對美國/西方的嚴厲制裁,俄羅斯強力推行「去美元化」,全面與中共進行合作,在貨幣方面:(1)據俄羅斯財政部及中俄財長對話機制披露,中俄雙邊貿易中的本幣(人民幣與盧布)結算比例已高達99%以上,美元、歐元已基本退出中俄直接貿易結算;(2)多次續簽央行貨幣互換與外匯儲備互配,人民幣與黃金已成為俄羅斯國家財富基金最主要的兩大儲備資產;(3)人民幣跨境支付系統(CIPS)與俄羅斯央行金融訊息傳輸系統(SPFS)間接對接,在一定程度上繞開了西方主導的SWIFT報文系統;中國銀聯(UnionPay)與俄羅斯國家支付卡系統(Mir)長期開展發卡與受理合作;(4)俄羅斯財政部及大型能源企業積極推進在俄本土及中國市場發行人民幣計價債券(如熊貓債及俄本土人民幣主權/企業債)。
即使如此,在現實面前,中俄還是各自飛。
這至少說明兩點。第一,美元主導地位穩固,北京自身仍依賴於以美元為基礎的金融體系,無法為俄方提供無阻礙的人民幣結算通道;第二,美國次級制裁的威懾力強大,中共的銀行不敢以身涉險。
「人民幣國際化」的步履蹣跚和困難由此可見一斑。
稍前,英國《金融時報》(Financial Times)今年9月披露一則經沙特央行證實的消息:沙特中央銀行(SAMA)早在2025年5月13日就已經低調退出中共主導的多邊央行數碼貨幣橋(mBridge)項目。
多邊央行數碼貨幣橋項目是中共「人民幣國際化」布局中的重要一環,探索利用區塊鏈和央行數碼貨幣技術實現數碼人民幣(e-CNY)點對點的即時跨境支付,縮短清算鏈條。該項目由中共央行數碼貨幣研究所、香港金融管理局、泰國央行、阿拉伯聯合酋長國央行,以及後續加入的沙特阿拉伯央行等共同發起,並依託國際清算銀行(BIS)香港創新中心共同推進。
但是,2024年10月底,國際清算銀行總經理卡斯滕斯(Agustín Carstens)宣布退出mBridge項目。對此,外部普遍解讀為西方國家擔憂mBridge成為由中共主導、旨在繞開美元和SWIFT的支付系統。
沙特央行2024年6月作為正式成員加入mBridge,但在2025年5月13日完成原定的概念驗證(PoC)測試後,便正式結束了活躍參與。沙特方面稱此舉符合其最初僅作為技術驗證的參與規劃,期間未發生實際資金結算。
不過,外界認為:沙特作為G20中唯一的阿拉伯國家,不願在公開場合與該平台綁定過深,以免觸碰華盛頓的敏感神經(例如美國對替代美元結算體系發出的高額關稅警告)。另一方面,沙特貨幣里亞爾長期與美元掛鈎,其核心的石油貿易與海外資產配置高度依賴美元體系。而mBridge累計處理交易中約96%的金額以數碼人民幣結算,非人民幣幣種的真實跨境交易需求極低。對現階段的沙特而言,在缺乏多邊國際機構背書的情況下,全面接入該平台進行真實資金清算的短期商業收益有限。
目前,mBridge在沒有西方機構參與的背景下獨立商業化運行,累計交易額已突破550億美元(超4000筆跨境交易),其中絕大部份結算以數碼人民幣完成。隨著國際清算銀行和沙特的退出,mBridge成為全球下一代跨境支付與結算基礎設施的可能性大大降低。
中共自2009年正式提出「人民幣國際化」,迄今進展緩慢。
就國際而言,「人民幣國際化」沒有真正的盟友。
俄羅斯使用人民幣完全是歐美嚴厲制裁下的無奈之舉,既高度依賴中國供應鏈、又不得不對人民幣過度滲透保持戰略警惕。因此,俄方一邊限制人民幣信貸,一邊拚命提高盧布結算比例(高達69%),本質上是在防備對華金融過度依賴。
金磚國家內部矛盾極深。印度對中共大有戒心,明確表態「從不尋求去美元化」,並堅決反對建立金磚統一貨幣;巴西、阿聯酋、沙特等國的主要貿易市場和外匯儲備深度綁定西方,它們想要的只是「多一種支付備選項」來降低匯兌成本,絕不想為了人民幣去和華盛頓徹底翻臉。金磚國家2026年新德里峰會徹底放棄了「金磚共同貨幣」的討論,只談技術層面的「本幣支付系統互聯」。
美國則嚴密監視中共的一舉一動。特朗普多次公開警告,任何試圖挑戰美元主導地位的金磚國家都將面臨100%的懲罰性關稅,甚至對支持反美政策的國家加徵額外關稅。
就國內而言,人民幣國際化面臨資本項目管制和深度金融市場流動性不足的結構性約束。
所謂資本項目管制,就是資金自由進出受限。例如外國人拿到人民幣後,想拿去投資、買樓、炒股或隨時兌換成美元匯走,還存在很多審批和額度限制。
所謂深度金融市場,指的是像美國國債市場那樣規模巨大、產品多樣(國債、公司債、股票、期貨、期權等)、參與者眾多的市場。無論買多少、賣多少,都不會引起價格劇烈波動。所謂「流動性不足」,就是變現能力不足。舉例而言,如果外國央行或大型基金買了1000億人民幣的債券,某天急需用錢想拋售,卻發現市場上買家不夠多,或者一賣價格就暴跌,這就是流動性不足。
說「結構性約束」,是指這不是短期政策能解決的問題,而是與中共當今的經濟發展模式、金融監管體系以及匯率制度深度綁定的深層次矛盾。
因此,人民幣目前主要被用作「貿易結算貨幣」。截至2026年,人民幣在全球官方外匯儲備中的佔比仍在2%左右徘徊,與美元(約58%)和歐元(約20%)相差甚遠。雖然中國在部份雙邊能源貿易中實現了人民幣結算,但全球石油、鐵礦石、有色金屬等核心大宗商品依然高度依賴美元計價。
「人民幣國際化」路還長著呢!
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。
《大紀元》首發#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores