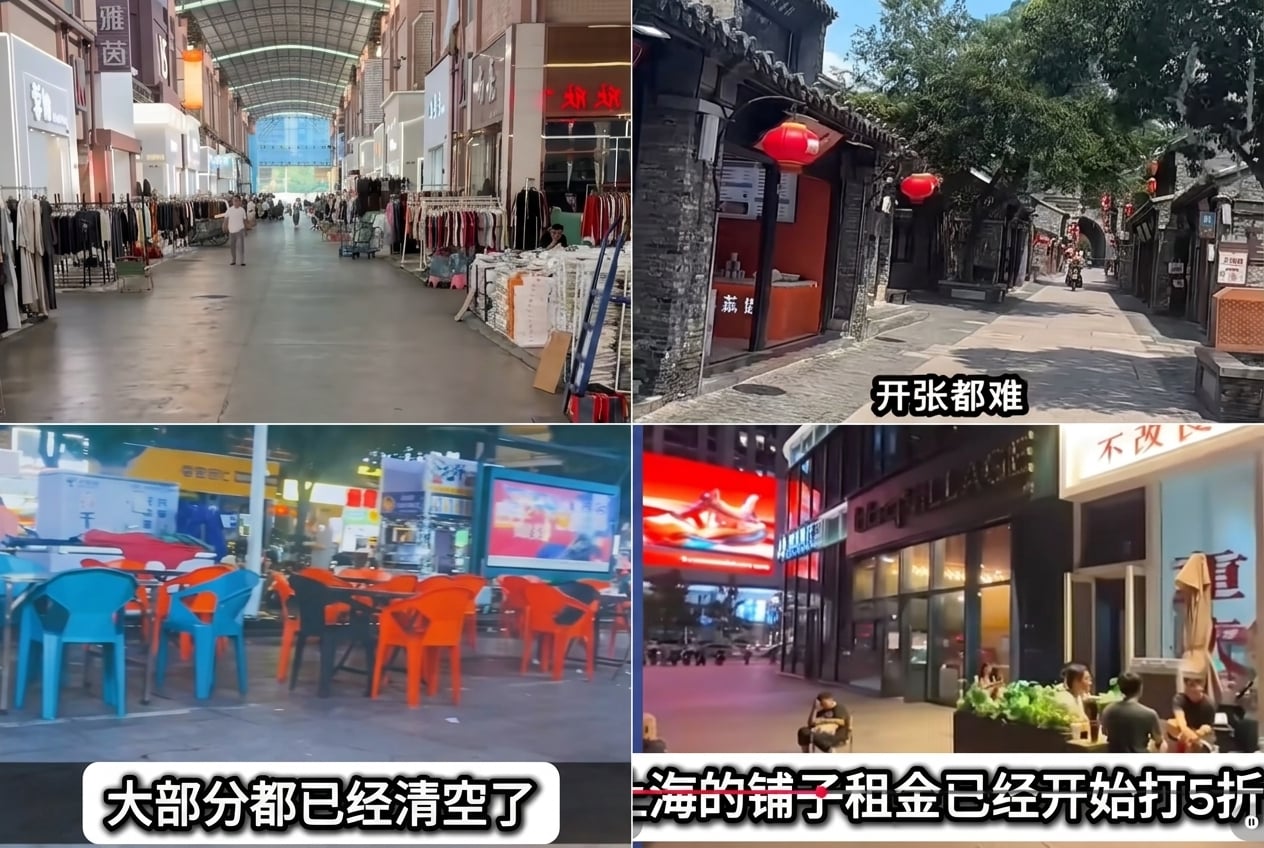


近兩年來,中國經濟出現一個奇特現象:貨幣供應量不斷增加,銀行資金相當充裕,貸款利率也處於較低水平,但居民就是不願借錢消費,企業不願貸款投資,銀行有錢卻找不到足夠多願意借貸、又有能力還款的客戶。
問題究竟出在哪裏?
從目前的經濟數據來看,中國經濟已經出現了流動性陷阱的部份典型特徵。資金並非不存在,而是沒有有效轉化為消費和投資。這背後反映的,是居民、企業和市場對未來缺乏信心。
一、貨幣越來越多,市場卻沒有熱起來
根據中國央行公布的數據,2026年9月底,中國廣義貨幣供應量M2達到359.63萬億元,同比增長7.2%;前三季度社會融資規模增量為27.46萬億元,比上年同期少2.63萬億元。
同期,前三季度人民幣貸款增加11.52萬億元,其中住戶貸款減少1.03萬億元,企事業單位貸款增加12.55萬億元。居民貸款減少,反映出家庭借貸意願不足;而社會融資規模同比少增,也說明整體融資增長動力有所減弱。
再看消費。國家統計局公布,2026年前三季度社會消費品零售總額為37萬億元,同比只增長1.1%。
這些數據疊加在一起看,就不難發現一個問題:貨幣供應量在增加,但居民消費並沒有相應活躍起來,出現明顯的背離現象。
對普通家庭來說,最重要的不是銀行能提供多少低息貸款,而是自己有沒有穩定工作、收入能不能增加、樓價會不會繼續下跌,以及將來看病、養老和子女教育是否有保障。
如果對未來沒有信心,即使銀行降低貸款利率到零利率,人們也不一定願意增加債務。因為借來的錢終究要還的,收入不穩定,對未來沒有信心的時候,少借錢反而成為更安全的選擇。
二、房地產下跌,家庭開始優先還債
過去二十多年,房地產一直是中國家庭最重要的資產。樓價上漲時,家庭覺得財富增加,敢於消費;但樓價下跌後,情況就完全不同了。
例如,一個家庭買了一套500萬元的房子,揹負300萬元按揭。如果樓價跌到400萬元,家庭帳面財富便減少100萬元,但銀行貸款並不會跟著減少。
這時候,家庭自然會更加謹慎:減少外出消費,延後買車、裝修和旅遊,儘量儲蓄,把多餘收入拿去提前還貸。
這就是經濟學所說的「資產負債表衰退」:居民和企業不再把增加消費、擴大投資放在第一位,而是優先降低債務、修復自己的財務狀況。
問題在於,當大家都開始省錢,市場需求就會下降。企業生意不好做,便減少投資、招聘和加薪;居民收入預期變差,又會進一步減少消費。
於是,家庭不敢花錢,企業不敢投資,市場需求繼續萎縮,經濟就可能陷入惡性循環。
三、銀行有錢,卻不敢輕易放貸
銀行面臨壓力太大。
2026年第二季度末,商業銀行淨息差約為1.41%,不良貸款餘額約3.72萬億元,不良貸款率為1.52%。
淨息差可以簡單理解為銀行吸收存款和發放貸款之間的利息差額。這個差額越小,銀行賺錢的空間就越有限。
不良貸款增加,則意味著部份借款人可能無法按時還款,銀行需要預留更多資金應對潛在損失。
因此,銀行放貸自然會更加謹慎。尤其是一些經營困難、訂單不足、現金流不穩定的民營企業和中小企業,可能更難獲得貸款。
這裏也要看到,銀行並非完全沒有放貸能力。2026年第二季度末,商業銀行撥備覆蓋率仍為202.87%,資本充足率為15.26%。真正的問題,是銀行在風險增加、盈利空間有限的情況下,必須更加重視貸款品質。
於是,一個矛盾出現了:央行希望銀行把錢貸出去,銀行卻發現,市場上真正有投資意願、又有能力還款的客戶並沒有想像中那麼多。
銀行有錢,不等於企業有投資意願;貸款利率低,也不等於居民有能力承擔新的債務。
四、政府投資很大,為甚麼老百姓感受不強?
再看政府主導的大型建設工程。
以習近平的「千年大計」雄安新區為例,官方公布,「十四五」期間雄安新區每年保持約2000億元投資規模,累計完成投資工作量超過1萬億元。這是一項規模龐大的城市建設工程。
大型基礎建設並非沒有價值,可以改善交通、公共設施,也能帶動建築、材料和相關產業。雄安規劃面積超過紐約市的兩倍,現有人口141萬,近年從北京遷入央企,並對遷入職工給予金錢補貼,但是還是很少人願意遷到雄安。
但問題是,投入巨額資金建設一座新城,不代表居民就會自動搬進去,企業就會自動盈利,市場就會自然形成足夠的消費需求。
一座城市能否真正發展,不能只看建了多少大樓、道路和公共設施,更要看有多少人願意長期居住,有多少企業能夠持續經營,有多少穩定的工作機會,以及居民能否靠自己的收入維持生活。
如果政府不斷擴大投資,而家庭收入、民間消費和企業信心沒有同步改善,投資帶來的經濟效益就可能受到限制。
五、經濟政策是否真正照顧到普通百姓?
2025年,全國一般公共預算支出約28.74萬億元,其中社會保障和就業支出約4.44萬億元,教育支出約4.34萬億元,衛生健康支出約2.14萬億元。
數字上錢不少,但問題在於,這些投入是否足夠,分配是否合理,能否真正減輕普通民眾的負擔。
國際貨幣基金組織(IMF)在2026年發布的中國經濟評估中指出,中國經濟仍然過度依賴投資,居民消費信心受到房地產市場低迷和收入、就業預期影響。IMF建議把更多財政資源用於農村養老、醫療和社會保障,減少對低效投資的依賴,讓經濟增長更多由居民消費帶動。
對普通老百姓來說,最關心的不是又建了多少大型工程,而是工資能不能提高、工作能不能穩定、按揭能不能承受、生病時有沒有足夠保障,以及退休後能不能安心生活。
如果家庭收入沒有改善,養老和醫療保障不足,居民自然會選擇多存錢、少消費。這不是老百姓不願意支持經濟,而是他們必須為自己的未來留一條退路。
因此,財政資源除了支持大型工程,也應該更多用於低收入和中等收入家庭的直接補助,提高養老和醫療保障,減輕教育及住房負擔,同時改善民營企業的經營環境。
經濟政策如果過度重視投資規模和大型建設,卻沒有充份照顧居民收入、就業和生活保障,就可能出現政策目標與普通百姓切身利益之間的落差。
六、流動性陷阱
西方國家應對流動性陷阱的關鍵是讓老百姓有錢、敢花錢。
而中共目前面臨的正是居民不願借錢,企業不願擴大投資的流動性陷阱。銀行即使有大量資金,也不能把資金有效轉化為市場需求。居民和企業的信心已失。
IMF也指出,增加農村社會保障支出、提高基本養老保障,有助於降低居民為應付未來風險而過度儲蓄的需要,從而帶動消費。
一旦經濟真正陷入流動性陷阱,很難在短期內自行走出來。因為這不再只是貨幣供應不足,而是貨幣政策傳導機制出現了結構性障礙。
核心原因在於:
1)減息已經難以刺激投資和消費,當利率已經非常低時:企業缺乏投資意願,因為預期未來需求不足。居民傾向於儲蓄,而不是擴大消費。
2)銀行即使擁有充足流動性,也可能不願意擴大信貸。
3)央行繼續增加貨幣供給,資金也未必能進入實體經濟。
為甚麼難以在短期內走出來?
因為問題已經從貨幣問題演變為資產負債表問題。
企業優先償還債務,而不是擴大生產。
居民優先修復家庭資產負債表,而不是增加消費。
銀行擔心壞賬,不願意積極放貸。
房地產和金融資產價格下跌,進一步削弱財富效應。
在這種情況下,即使央行釋放大量流動性,也未必能迅速改變經濟主體的行為。
中國人大網11月5日發布了《國務院關於金融工作情況的報告——2026年11月3日在十四屆全國人民代表大會常務委員會第二十五次會議上》。報告稱,繼續實施好適度寬鬆的貨幣政策,為經濟持續向新向優向好發展營造適宜的貨幣金融環境。綜合運用多種工具,維持流動性充裕,使社會融資規模、貨幣供應量成長與經濟增長、物價總水準預期目標相符。完善利率調控機制,持續做好利率政策執行與監管,降低融資中間費用。
中共的政策仍在繼續,但是與老百姓的需求已經無關了。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores