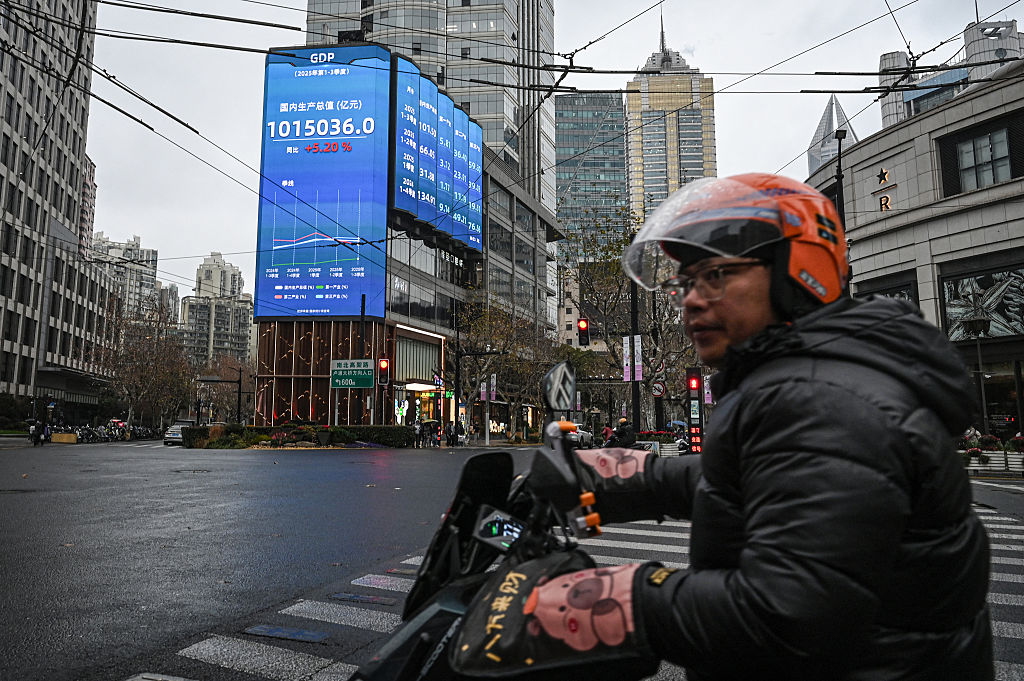


11月9日,中共國家統計局公布的數據顯示:2026年10月份,全國居民消費價格指數(CPI)同比上漲0.7%,創下3個月新低;生產者價格指數(PPI)同比上漲5.7%,創下2022年6月以來的最高水平。本文對此組數據進行三點分析。
CPI與PPI的剪刀差擴大 工廠寒意凜冽
從官方數據看,2026年中國宏觀經濟出現重大變化。(一)中國GDP平減指數在第二季度回升至1.6%(第三季度也穩定在1.4%至1.5%區間),結束了此前長達12個季度的連續負增長,標誌著名義(現價)GDP增速跑贏了實際(不變價)GDP增速,走出通縮。(二)PPI數據3月轉正,終結了40多個月歷史性連續負增長。(三)CPI與PPI的剪刀差,4月轉正,之後走高,10月飆升至5%(見下表)。
2026年前10月PPI與CPI的剪刀差(%)
| 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 10月 | |
| PPI | -0.8 | -0.9 | 0.5 | 1.8 | 0.8 | 4.1 | 1.9 | 3.8 | 5.0 | 5.7 |
| CPI | 0.8 | 1.6 | 1.0 | 0.8 | 0.6 | 1.0 | 0.6 | 0.8 | 0.9 | 0.7 |
| 剪刀差 | -1.6 | -2.5 | -0.5 | 1.0 | 0.2 | 3.1 | 1.3 | 3.0 | 4.1 | 5.0 |
資料來源:國家統計局
比較而言,PPI是上游,CPI是下游。2026年PPI之所以大逆轉,走出持續40多個月的負增長,直接原因一是美伊(朗)戰爭導致的油價、大宗商品價格大漲,二是AI爆發所帶動的相關產業鏈擴張。但是,同期中國消費不足,消費端物價持續低迷,CPI一直在低位徘徊。這使CPI與PPI的剪刀差大增,揭示了中國經濟面臨的結構性矛盾:企業難以將上游成本上漲充份轉嫁給消費者,生產成本與終端售價之間的落差擴大,加大企業經營壓力。工廠(絕大多數為民營)可謂「兩頭受氣」——原材料貴、成品賣不出價,從而導致很多企業減少招工、減薪甚至停產,造成就業與消費環境更冷。
CPI低增速並非「生活輕鬆」
10月份CPI同比上漲0.7%,創下3個月新低,暗示物價幾近停滯。這明顯背離了許多人的「生活體感」。事實上,普通人直觀感覺錢越來越不耐花、生活成本沉重。
食品在CPI中的權重近30%。10月份由於供給充足,鮮菜價格同比暴跌16.9%,豬肉價格大跌8.6%;這直接拉低了CPI增速。但是,普通人每天去菜市場省下的三五塊錢,卻無法抵消生活總成本的增加。與食品的下跌相反,10月份交通工具用能源(主要是汽油、新能源車充電費)同比暴漲20.2%,通訊工具暴漲16.1%,醫療服務上漲3.6%。加油、通勤、電子產品換新、看病,這些都是無法規避的硬開支。此外,被CPI完全過濾的支出,例如每月雷打不動要還的按揭、孩子的補習班學費等,都實實在在擠壓著每個家庭的現金。
換言之,0.7%的低通脹並不意味著人們的生活變輕鬆了。相反,它揭示了一個沉重的宏觀現實:「供強需弱」導致整體商品價格(供給端)漲不動,但居民在能源、醫療、出行等公共與硬性服務上的開支(成本端)卻在持續被動抬升。
CPI長期低增速的背後是中國社會結構的極端畸形
中國CPI低增速,其所揭示的是「購買力停滯」。原因很多,這裏只講一個恩格爾係數(Engel's Coefficient)問題。恩格爾係數是指食品消費支出佔家庭總消費支出(或總收入)的比重。其核心規律是:一個家庭或國家的收入越少,用來購買食物的支出所佔比例就越大;隨著收入的增加,這個比例呈下降趨勢。
1978年,城鎮恩格爾係數57.5%,農村高達67.7%。中國超三分之二的開支用來維持溫飽,屬於聯合國標準的絕對貧困狀態。1993年,糧票等商品配給制徹底退出歷史舞台,城鎮恩格爾係數首次跌破50%(49.5%);2000年,農村恩格爾係數跌破50%(49.1%),城鎮降至39.4%。2017年,首次破30%大關,全國居民恩格爾係數降至29.3%;之後,數據在「29%~30%」的極窄區間拉鋸,例如2025年全國居民人均恩格爾係數為29.3%,2026年前三季度約為29.7%。
就中國而言,不僅是恩格爾係數「降不動」了,而且還掉進了「偽富裕」的陷阱。
其一,根據聯合國傳統標準,恩格爾係數低於30%意味著「富裕」,因為其同時建立了完善的社會保障體系(醫療、教育、養老)。中國卻非如此。中國人的非食品支出,很大一部份被高昂的自住房隱性持有成本、育兒成本以及醫療風險所佔據。因此,恩格爾係數低於30%,在中國並不是一種真正的富裕享受,而是「防禦性負重」。
其二,中國龐大的低收入人群,其個體恩格爾係數居高不下。2020年5月28日,時任總理李克強公開說,「中國有6億人每個月的收入也就1,000元。」國內研究機構調查數據顯示,月收入2,000元以下的超過9億人。這些人的消費結構中,食品、基本醫療等生存支出佔絕對統治地位。
其三,中等收入群體的坍塌和消費降級,其個體恩格爾係數被動反彈或「橫盤」。中等收入群體是消費的中堅,但近年來樓市泡沫破滅和金融爆煲等等,使中國原本就顯著偏小的中等收入群體慘遭打擊,消費大幅縮減,網絡流行著「中產破產/返貧三件套」(高額按揭、配偶不上班、孩子上國際學校)這類話題。
其四,巨大的地域性差距。中國幅員遼闊,發達地區已經達到了全球極富裕國家的水平(如北京的恩格爾係數已低至20.2%,上海為25%),全國卻仍有12個省份的恩格爾係數超過30%。根據2026年最新調研,甘肅等省份的居民平均消費傾向高達80.99%(即賺100元花80元),其大頭全被食品、醫療等生存剛需佔滿。總之,從全國平均數看,中國已「富裕」(破30%);但從結構看,中國是割裂的,存在巨大的結構性斷層。
中國的CPI長期在1%以下的低位趴行,與恩格爾係數在29%~30%之間的拉鋸,本質上是同一枚硬幣的兩面。恩格爾係數降不動是「病症」,而CPI長期低位是「病灶的表現」。
結語
CPI數據長期低位,顯示中國內需嚴重不足。嚴重不足的根本原因,則是中共的榨取型體質造成的貧富懸殊、社會結構失衡,一小撮富豪佔有絕大部份財富,中等收入群體弱小,絕大多數都是窮人,形成最惡劣的「倒T字型」社會。中國經濟要有活路,提振內需,必須打破「倒T字型」,建立以中產階級為主體的「橄欖形社會」。
《大紀元》首發
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores