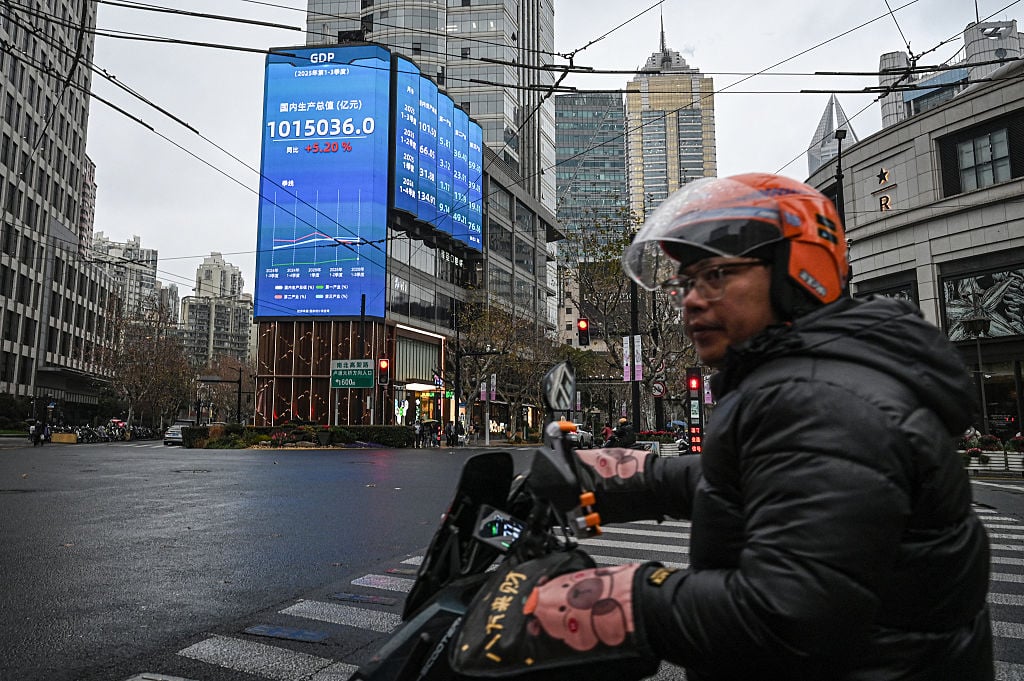


最新官方數據顯示,10月份,全國居民消費價格指數(CPI)同比上漲0.7%,低於市場預期的0.8%,較9月份的0.9%進一步回落。其中,食品價格為拖累CPI的重要因素。
與此同時,工業生產者價格指數(PPI)同比大幅上漲5.7%,創下2022年6月以來的最高水平。
隨著中國經濟持續承壓,居民收入增長乏力,消費信心不足,國內需求持續低迷。
分析指,「PPI-CPI剪刀差」擴大,反映出中國經濟面臨結構性問題,主要表現為:「輸入型成本上漲」與「國內需求疲弱」並存;中下游製造業與中小企業面臨利潤擠壓;當局則陷入控制通脹與提振消費的兩難局面。
CPI升0.7%創三個月新低 食品價格是主因
周一(11月9日),中共國家統計局公布的數據顯示,10月份CPI同比上漲0.7%,升幅比上月回落0.2個百分點,創下三個月新低,此前9月CPI同比上漲0.9%,8月同比上漲0.8%。
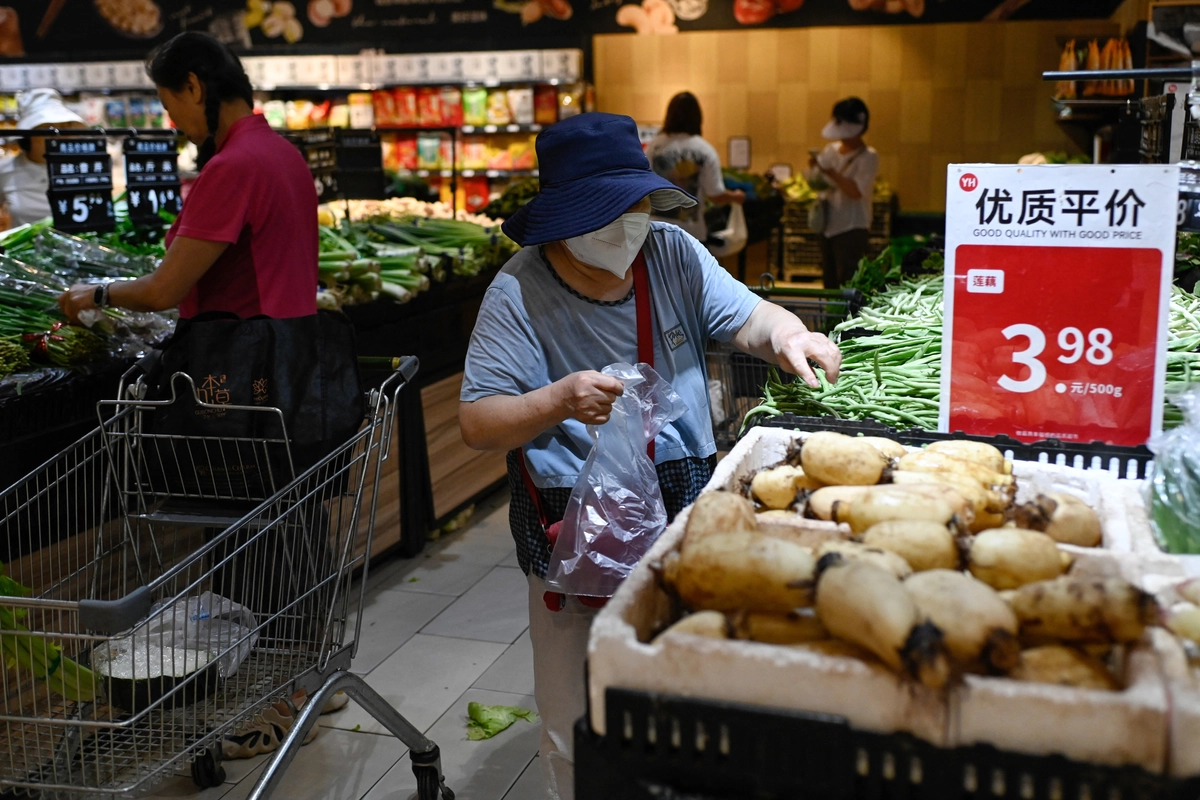
分項數據顯示,城市CPI同比上漲0.7%,農村上漲0.7%;食品價格下降2.9%,非食品價格上漲1.5%;消費品價格上漲0.8%,服務價格上漲0.7%。
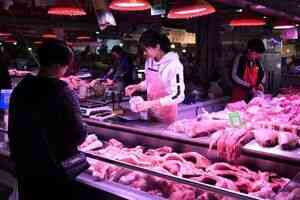
食品價格下跌是拖累整體物價的重要原因。10月份,食品煙酒及在外餐飲類價格同比下降1.6%,影響CPI下降約0.48個百分點。
其中,鮮菜價格下降16.9%,影響CPI下降約0.31個百分點;鮮果價格下降3.8%,影響CPI下降約0.07個百分點;畜肉類價格下降2.7%,影響CPI下降約0.11個百分點,其中豬肉價格下降8.6%。蛋類價格則上漲10.1%,影響CPI上漲約0.05個百分點。
從環比來看,10月份CPI由上月上漲0.2%轉為持平。其中,工業消費品價格上漲0.3%;服務價格由上月下降0.2%轉為上漲0.1%;食品價格則由上月上漲0.4%轉為下降1%。
食品價格普遍回落,反映出部份生活消費品市場價格承壓。雖然單月食品價格變動也受到季節性供需因素影響,但結合核心通脹走勢及整體消費表現,居民需求不足的問題仍值得關注。
PPI上漲 與消費端低迷形成反差
與CPI升幅回落形成鮮明對比的是,10月份中國生產者價格指數(PPI)同比上漲5.7%,創下2022年6月以來的最高水平,明顯高於9月份的5.0%,也超過市場預期的5.3%。
從行業來看,煤炭開採和洗選業價格同比上漲36.6%,石油和天然氣開採業上漲35.0%,石油、煤炭及其它燃料加工業上漲29.9%,化學原料和化學製品製造業上漲16.4%。
與此同時,10月份工業生產者購進價格同比上漲7.9%,環比上漲1.1%,均高於工業生產者出廠價格的升幅。
PPI與CPI走勢出現明顯分化:生產端價格大幅上漲,消費端物價卻持續低迷。剪刀差加大,反映出中國經濟面臨的結構性矛盾。
一方面,國際能源價格上漲推高了煤炭、石油、天然氣及化工等行業的生產成本;
另一方面,國內終端需求不足,企業難以將上游成本上漲充份轉嫁給消費者,生產成本與終端售價之間的落差,進一步加大企業經營壓力。
分析:PPI與CPI剪刀差擴大 凸顯經濟結構性分化
11月9日,財經評論員蕭易對《大紀元》表示,10月份的經濟數據呈現出極其顯著的「PPI-CPI剪刀差」擴大特徵,即工業生產端的價格明顯上漲,但居民消費端的物價卻持續低迷。這是一個典型的結構性分化訊號,主要反映出三個問題。
第一、「輸入型成本上漲」與「國內需求疲弱」並存。
蕭易表示,10月份PPI上漲5.7%,相當程度上集中在能源、煤炭、石油、化工等產業。這部份PPI上漲並不完全來自國內經濟需求改善,而是受到國際能源價格和供給成本變化的影響,是成本驅動型的上漲。
更值得注意的是,剔除食品和能源之後,10月份核心CPI同比上漲只有0.8%,說明家庭消費需求依然承壓、居民消費信心較弱。
第二、中下游製造業與中小企業面臨利潤擠壓。
蕭易指出,當煤炭、石油、天然氣、化工原料等上游產品價格上漲時,企業需要支付更高的原材料和能源成本。但下游消費市場並沒有出現相應的需求增長,企業面對激烈的市場競爭,不敢輕易提高終端商品價格。對於議價能力較弱的中小製造企業而言,無法將成本轉嫁給消費者,只能通過壓縮自身利潤來消化,甚至為了維持市場份額繼續降價競爭。這將直接導致中下游、民營中小企業的利潤率被大幅蠶食,甚至面臨虧損。
他進一步分析說,10月份,中國工業生產者購進價格同比上漲7.9%,明顯高於PPI出廠價格5.7%的升幅。這說明工業企業採購原材料的價格上漲壓力更大,部份企業可能面臨成本上漲快於產品售價的局面。這意味著,PPI轉正甚至大幅上漲,也不代表製造業企業的經營狀況已全面改善。
第三、當局陷入「避免全面通脹」與「提振消費」的兩難局面。
蕭易表示,一方面,國際能源價格上漲屬於輸入性成本衝擊,央行無法通過減息直接降低國際石油和天然氣價格,但如果大幅度減息或向市場注入過多流動性,而國際能源價格又持續上漲,企業可能同時承受進口成本和國內流動性擴張帶來的價格壓力。
另一方面,當局又必須要採取實質措施來提振消費。CPI僅上漲0.7%,核心CPI也只有0.8%,說明內需亟待實質性刺激。
他分析,在居民消費和企業投資已經缺乏動力的情況下,如果過度收緊貨幣政策,提高融資成本、減少市場流動性,就可能出現一種結果:國際能源價格沒有因此下降,而原本疲弱的居民消費和企業投資卻受到進一步打擊。#
✍︎ 給讀者的信 → https://tinyurl.com/25thStillHere
-------------------
25周年,我們仍在這裏。
感謝同行,記錄未來。
-------------------
支持我們:
❍ 刊登祝賀廣告/合作:
☎︎ 2770 5566
❍ 加入網站會員:
https://hk.epochtimes.com/subscribe
❍ 購買實體報紙|銷售點:
https://www.epochtimeshk.org/stores