

中國經濟正經歷著一場深刻的結構性調整。過去數十年,鐵路、公路、基礎建設(俗稱「鐵公基」)及房地產,被視為推動中國經濟高速增長的重要引擎。然而,隨著傳統基建投資放緩、房地產危機的延續,民間投資意願大幅減弱,曾經依靠大規模工程建設維持的經濟循環,正在發生根本變化。
傳統投資增長速度放慢 部份領域規模萎縮
根據2026年前三季度(1—9月)公布的數據,全國公路建設投資約1.61萬億元,同比下降9.7%,估算同比減少約1,730億元;鐵路建設6,012億元,同比增1.3%;全國固定資產投資33.41萬億元,同比減少7.2%。
其中基礎設施投資下降4.2%,房地產開發投資下降20.6%,製造業投資下降2.1%。建築業增加值亦同比下降4.1%。
這些數據說明,中國傳統投資不只是增長速度放慢,部份領域的投資規模已經出現萎縮。
當鐵公基建設減速,受到影響的不僅是大型施工企業,也包括建築工人、材料供應商、物流企業、工程機械租賃業者及地方服務業。
過去由大型工程帶動的就業、收入與消費循環,正在承受調整壓力。
房地產持續收縮 地方財政與居民財富大幅縮水
房地產是中國傳統增長模式的另一個重要支柱。
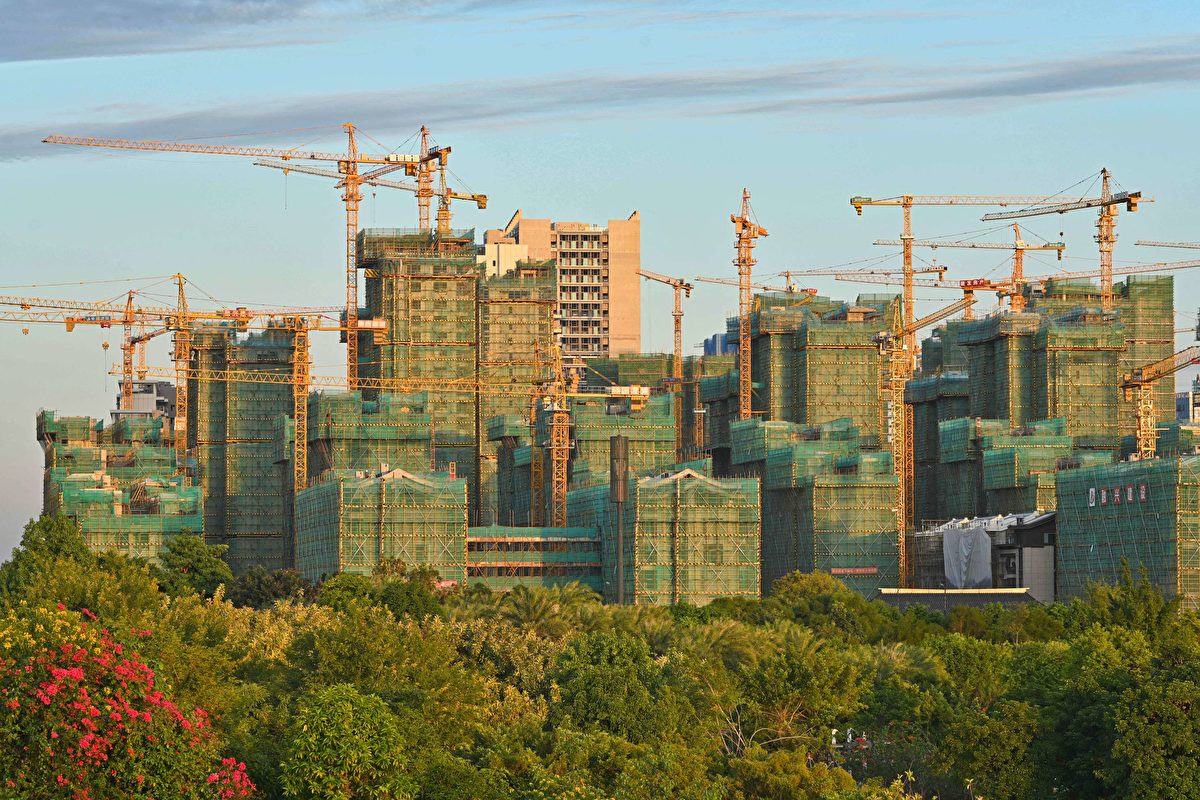
2026年前三季度,全國房地產開發投資約5.34萬億元,同比下降20.6%;新建商品房銷售面積下降13.2%,銷售額下降13.9%。
同期,房屋新開工面積下降24.9%,房屋竣工面積下降25.1%,房地產開發企業到位資金下降21.6%。
這些數據反映出房地產開發劇烈下降,帶動相關行業持續下行。
過去,房地產市場不僅帶動建築、裝修、傢俬、家電及金融活動,也透過土地出讓收入支持地方政府財政。
當房地產市場持續收縮,地方政府可能面臨土地相關收入減少、財政支出受到限制及公共項目投資能力下降等問題。
對普通家庭而言,住房資產價格變化也會影響財富預期。
當居民認為房屋資產價值不再持續上升,甚至面臨資產縮水與按揭負擔,便可能更加謹慎消費。
房地產調整因此不只是單一產業問題,而是可能透過地方財政、企業訂單、家庭資產負債表及消費預期,對整體經濟形成連鎖影響。
國家金融暨發展實驗室特聘資深研究員邵宇明確表示,自2021年以來,中國房地產市場從約400兆元的市值縮水了100兆元。他也把這種財富變化與居民去槓桿、消費壓力和土地財政收縮聯繫起來。
2026年8月,邵宇在博鰲地產發展大會上接受媒體專訪時,進一步給出房地產市值從約400兆元下降到約300兆元的估算,並表示目前房地產存量市值約在300兆至350兆元之間,2021年以來平均樓價跌幅約在30%—40%。
這說明,100兆元並不是隨意推演出來的數字,而是專家對已經發生的房地產資產價值變化所做的估算。
商舖空置、煙酒店與KTV倒閉 反映消費市場收縮
近年來許多城市商業街出現商舖長期招租、煙酒店轉讓、KTV倒閉及餐飲門店頻繁更替等現象。
這些變化既受到電子商務競爭、消費習慣改變及商業物業供應過多的影響,也與居民購買力不足、企業經營壓力及地方經濟活動減弱有關。
2026年前三季度,中國社會消費品零售總額約37萬億元,同比增長1.1%;其中商品零售額增長1%,餐飲收入增長2.4%。
這意味著實體商業面臨雙重挑戰:一方面,整體消費需求增長相對緩慢;另一方面,消費越發下沉至「過日子」的層面(只維持生活必需品的消費)。
數據顯示,2025年至少有4.54萬家連鎖品牌門市宣布關閉,涉及超過100間企業。這其中既有沃爾瑪、永輝超市、華潤萬家等大型通路商,也有森馬、海瀾之家、太平鳥等服飾品牌。
從細分業態來看,2025年關閉的門市中,超市有1,369家,百貨、購物中心132家,茶飲、咖啡門市超1.73萬家,服飾門市超1萬家,除此以外,便利商店、奢侈品、書店、戲院等業態關店超1.76萬家。(數據來源:壹覽商業yilantop.com)
煙酒店:行業媒體引述數據稱,2025年全國門店數量減少約19%,估算減少約32萬家。但尚未找到可獨立核實的原始協會報告,應視為待核實估算。
KTV:行業研究文章稱,2015年約12萬家,2025年5月正常營運企業約3.94萬家,十年間減少約8萬家。這是長期存量變化,不是單年倒閉數。
民間投資下降 企業對未來缺乏擴張信心
2026年前三季度,全國民間固定資產投資同比下降10.4%;即使扣除房地產開發投資,民間投資仍下降6.7%。
這表明民間投資疲弱並不完全由房地產造成。
企業是否願意擴大投資,取決於市場需求、預期利潤、融資成本及未來經營環境。
當企業發現訂單不足、利潤下降、投資回收期延長,便可能選擇保留現金、減少招聘或延後擴張。
更重要的是,民間投資下降直接影響就業。
民營企業和個體工商戶是中國就業的重要來源。當企業不願擴張,甚至需要縮減經營規模,普通勞動者的收入與工作穩定性便可能受到影響。
部份民眾退出醫保 反映生活負擔與制度壓力
除了企業經營困難和消費疲弱,部份民眾中斷醫保繳費,也成為觀察居民經濟處境的重要切入點。
根據中國國家醫保局公布的統計,2024年全國城鄉居民基本醫療保險投保人數約9.4714億人,2025年降至9.4213億人,一年淨減少約500萬人。
2026年5月底,居民醫保投保人數同比再減少246萬人。
以2026年度城鄉居民基本醫保為例,個人繳費標準一般不低於400元,具體標準依各地規定而有所不同。
對收入穩定的家庭而言,這筆支出未必構成重大負擔;但對收入偏低、家庭人口較多或近期失業的家庭而言,多名成員的年度醫保繳費可能形成一定現金流壓力。
養老保險繳費困難 暴露靈活就業群體的現實困境
與居民醫保相比,職工養老保險對部份靈活就業人員的繳費負擔更為明顯。
個體經營者、自由職業者及部份平台從業人員,如果以個人身份參加職工養老保險,通常需要自行承擔相應繳費。
在收入不穩定的情況下,持續繳納養老保險可能形成較大的現金流壓力。
例如,假設一名個體經營者每月可支配收入為4,000元,養老及醫療保險合計需要繳納1,000元,便相當於月收入的25%。
「新質生產力」能否填補傳統經濟留下的缺口?
面對鐵公基投資退潮、房地產持續調整及民間投資下降,中共當局正積極推動所謂「新質生產力」。
政策重點包括人工智能、新能源、半導體、先進製造業、算力中心及新型基礎設施。
2026年前三季度,中國高技術產業投資同比增長4.9%,其中資訊服務業投資增長20.2%,資訊傳輸業基礎設施投資增長30.8%。
同期,高技術製造業增加值增長14.3%,明顯快於整體規模以上工業增加值5.3%的增速。
傳統基建通常需要大量施工、運輸及配套服務人員,而人工智能、半導體及先進製造業則具有較高的技術和資本密集度。
即使新興產業創造了相同規模的投資,也未必能在相同地區、相同時間,提供同等數量或類型的工作機會。
另一方面,當地方政府競相發展相似產業,透過補貼、優惠融資及行政目標推動產能擴張時,也可能出現重複建設、價格競爭及資源錯配。
這正是「拔苗助長」批評所指向的風險。
新增投資能否形成持續需求、合理利潤及長期生產率增長,並將成果轉化為更廣泛的就業和居民收入。
如果產業升級主要體現在設備、產能和投資額上,卻未能有效改善普通家庭的經濟處境,那麼經濟轉型的成果便會出現分配不均的問題。
經濟增長與居民生活感受為何出現落差?
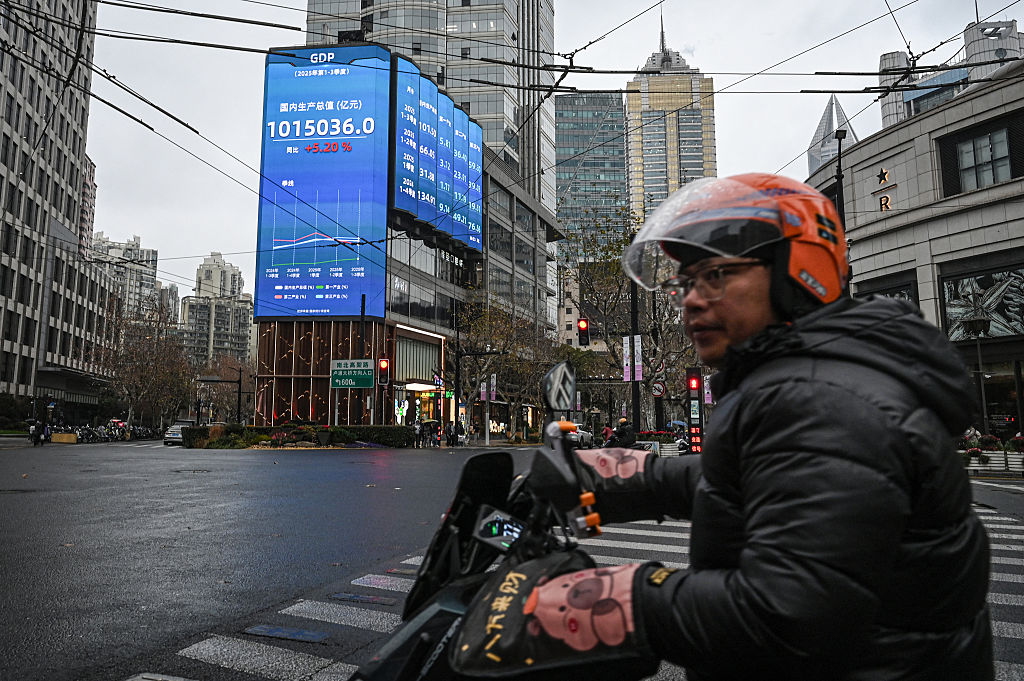
2026年前三季度,中國國內生產總值同比增長4.6%,全國居民人均可支配收入為34,230元,名義增長5.3%,扣除價格因素後實際增長4.4%。
這說明從全國平均數據來看,中國經濟仍保持正增長,居民收入也並非全面下降。
然而,平均數據無法完整反映不同家庭的實際處境。
居民生活感受不只取決於當期收入,也受到住房資產價格、家庭債務、醫療教育支出及養老預期影響。
當家庭需要增加儲蓄以應付失業、疾病及退休風險,便可能減少日常消費。
這又會進一步影響零售、餐飲、娛樂及其它服務業。
因此,宏觀經濟保持增長,並不代表所有居民都能同步感受到生活改善。
這種宏觀增長與微觀感受之間的落差,是理解當前中國經濟問題的重要切入點。
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores