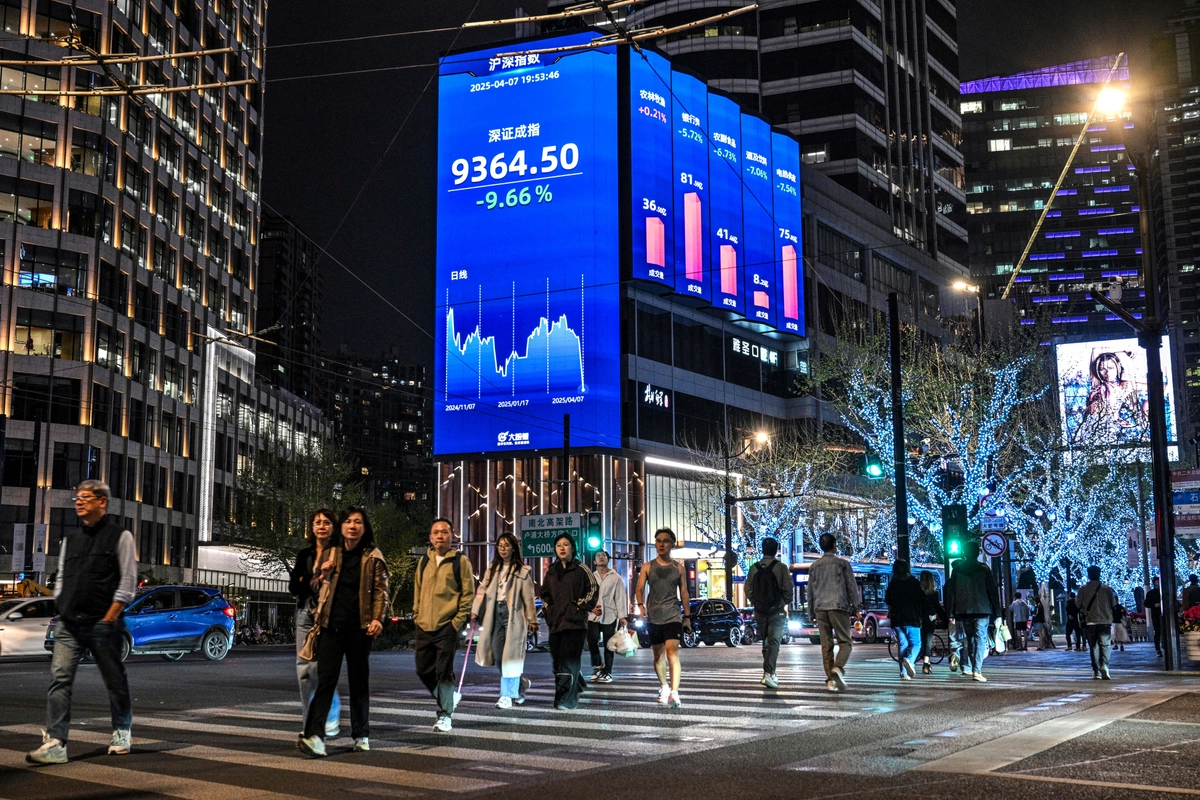


法國外貿銀行(Natixis)亞太區首席經濟學家艾西亞(Alicia García-Herrero)撰文說,中國企業的健康程度仍在惡化,連「新三樣」行業也不例外。
Natixis最新發布的《中國企業監測報告》說,2026年上半年,中國大陸上市公司的利潤率約4.5%,僅為全球同行的一半(9%);中企的資本回報率約6%,而其它地區的資本回報率則超過11%。
這份報告對比了,2300家中國企業和9,000家全球競爭對手的財務數據。結果顯示,自2018年以來,中國的「殭屍企業」比例翻了一倍。殭屍企業指需要依靠持續融資支持維持營運的實體。
償債指標穩定 主要靠利息下降
根據艾西亞發表在《日經評論》上的文章,按照衡量企業償債能力的標準指標——息稅折舊攤銷前利潤(EBITDA)除以利息支出,中國企業的EBITDA倍數總體穩定在8.8倍。這項指標衡量企業營運收益相對於利息負擔的充裕程度。
中共官方稱,這說明企業健康狀況已經趨於穩定。但艾西亞不同意這個結論。
她說,中企的EBITDA倍數穩定,幾乎完全靠分母部份——利息支出下降。從2024年到2026年6月,由於中共央行下調政策利率,銀行也下調了貸款定價,利息支出比率下降了0.5%。但分子部份的企業盈利並未呈現反彈,並恢復到COVID疫情前的水平。
從數據上看,企業營收增長率仍在3.9%的低位上,而疫情前這一指標為7.9%。利潤率停止下跌,也主要依靠削減成本。
換句話說,中國企業目前不是通過盈利增長、恢復健康,而是主要依靠融資成本下降、減輕負擔。艾西亞警告,這種支撐無法無限延續。
她提出三個理由。首先,中國銀行正背負降低企業融資成本的代價。銀行的淨息差已經處於歷史低位,每次減息都會削弱銀行盈利及累積資本的能力,使其在信貸質量惡化時更難吸收損失。
其次,通縮使實際利率維持高位。即使名義利率下降,借款人實際獲得的舒緩也遠小於減息幅度所顯示的程度。
第三,隨著利率降低,繼續依靠壓低融資成本支撐企業的空間正在收窄。一旦利息支出不再下降,企業要改善利息保障倍數,就更需要依靠營運盈利回升。若營收與盈利仍然疲弱,償債壓力便可能顯現。
「新三樣」等新興產業也面臨壓力
艾西亞指出,問題不只出現在傳統產業——房地產開發商、地方國有企業以及產能過剩的重工業處問題,北京寄望推動的「新質生產力」行業也呈現出同樣的趨勢。
這些產業包括「新三樣」所指的電動汽車、鋰電池和光伏產品,以及風電設備、半導體等領域。
艾西亞認為,補貼、廉價土地及優惠信貸推動相關產業擴張,但產能增長快於需求,進而引發價格戰,侵蝕企業利潤。
「這些行業的收入增長率在2026年上半年為-4%,利潤率為2%,其償付能力的改善僅僅是因為融資成本降低了。」艾西亞說。
以可再生能源行業為例,兩年前還名列前茅,如今已跌至接近墊底的位置。
「這些原本旨在支撐中國下一階段增長模式的行業,其財務狀況對央行的依賴程度,已經與它們原本旨在取代的(傳統)行業不相上下。」艾西亞說。
央企獲融資支持 民企更依賴出口
艾西亞表示,中國形成了兩個截然不同的企業經濟體系:一個是受國家保護和壟斷了資源的國企,另一個則是因國內市場無法消化其產品而被迫在海外競爭的民企。
當國內市場的利潤受到擠壓,企業便更有動力向海外銷售,將部份價格競爭壓力傳導至其它經濟體。她特別提醒,對正在相關領域建立自身工業基礎的歐洲而言,不能只關注中國的出口規模,也應留意出口背後的企業財務壓力。
她警告,若降低利息負擔的支撐在企業營收回升之前耗盡,後續調整可能不只是個別企業退出市場,也可能演變為波及銀行與地方政府的信用風險。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores