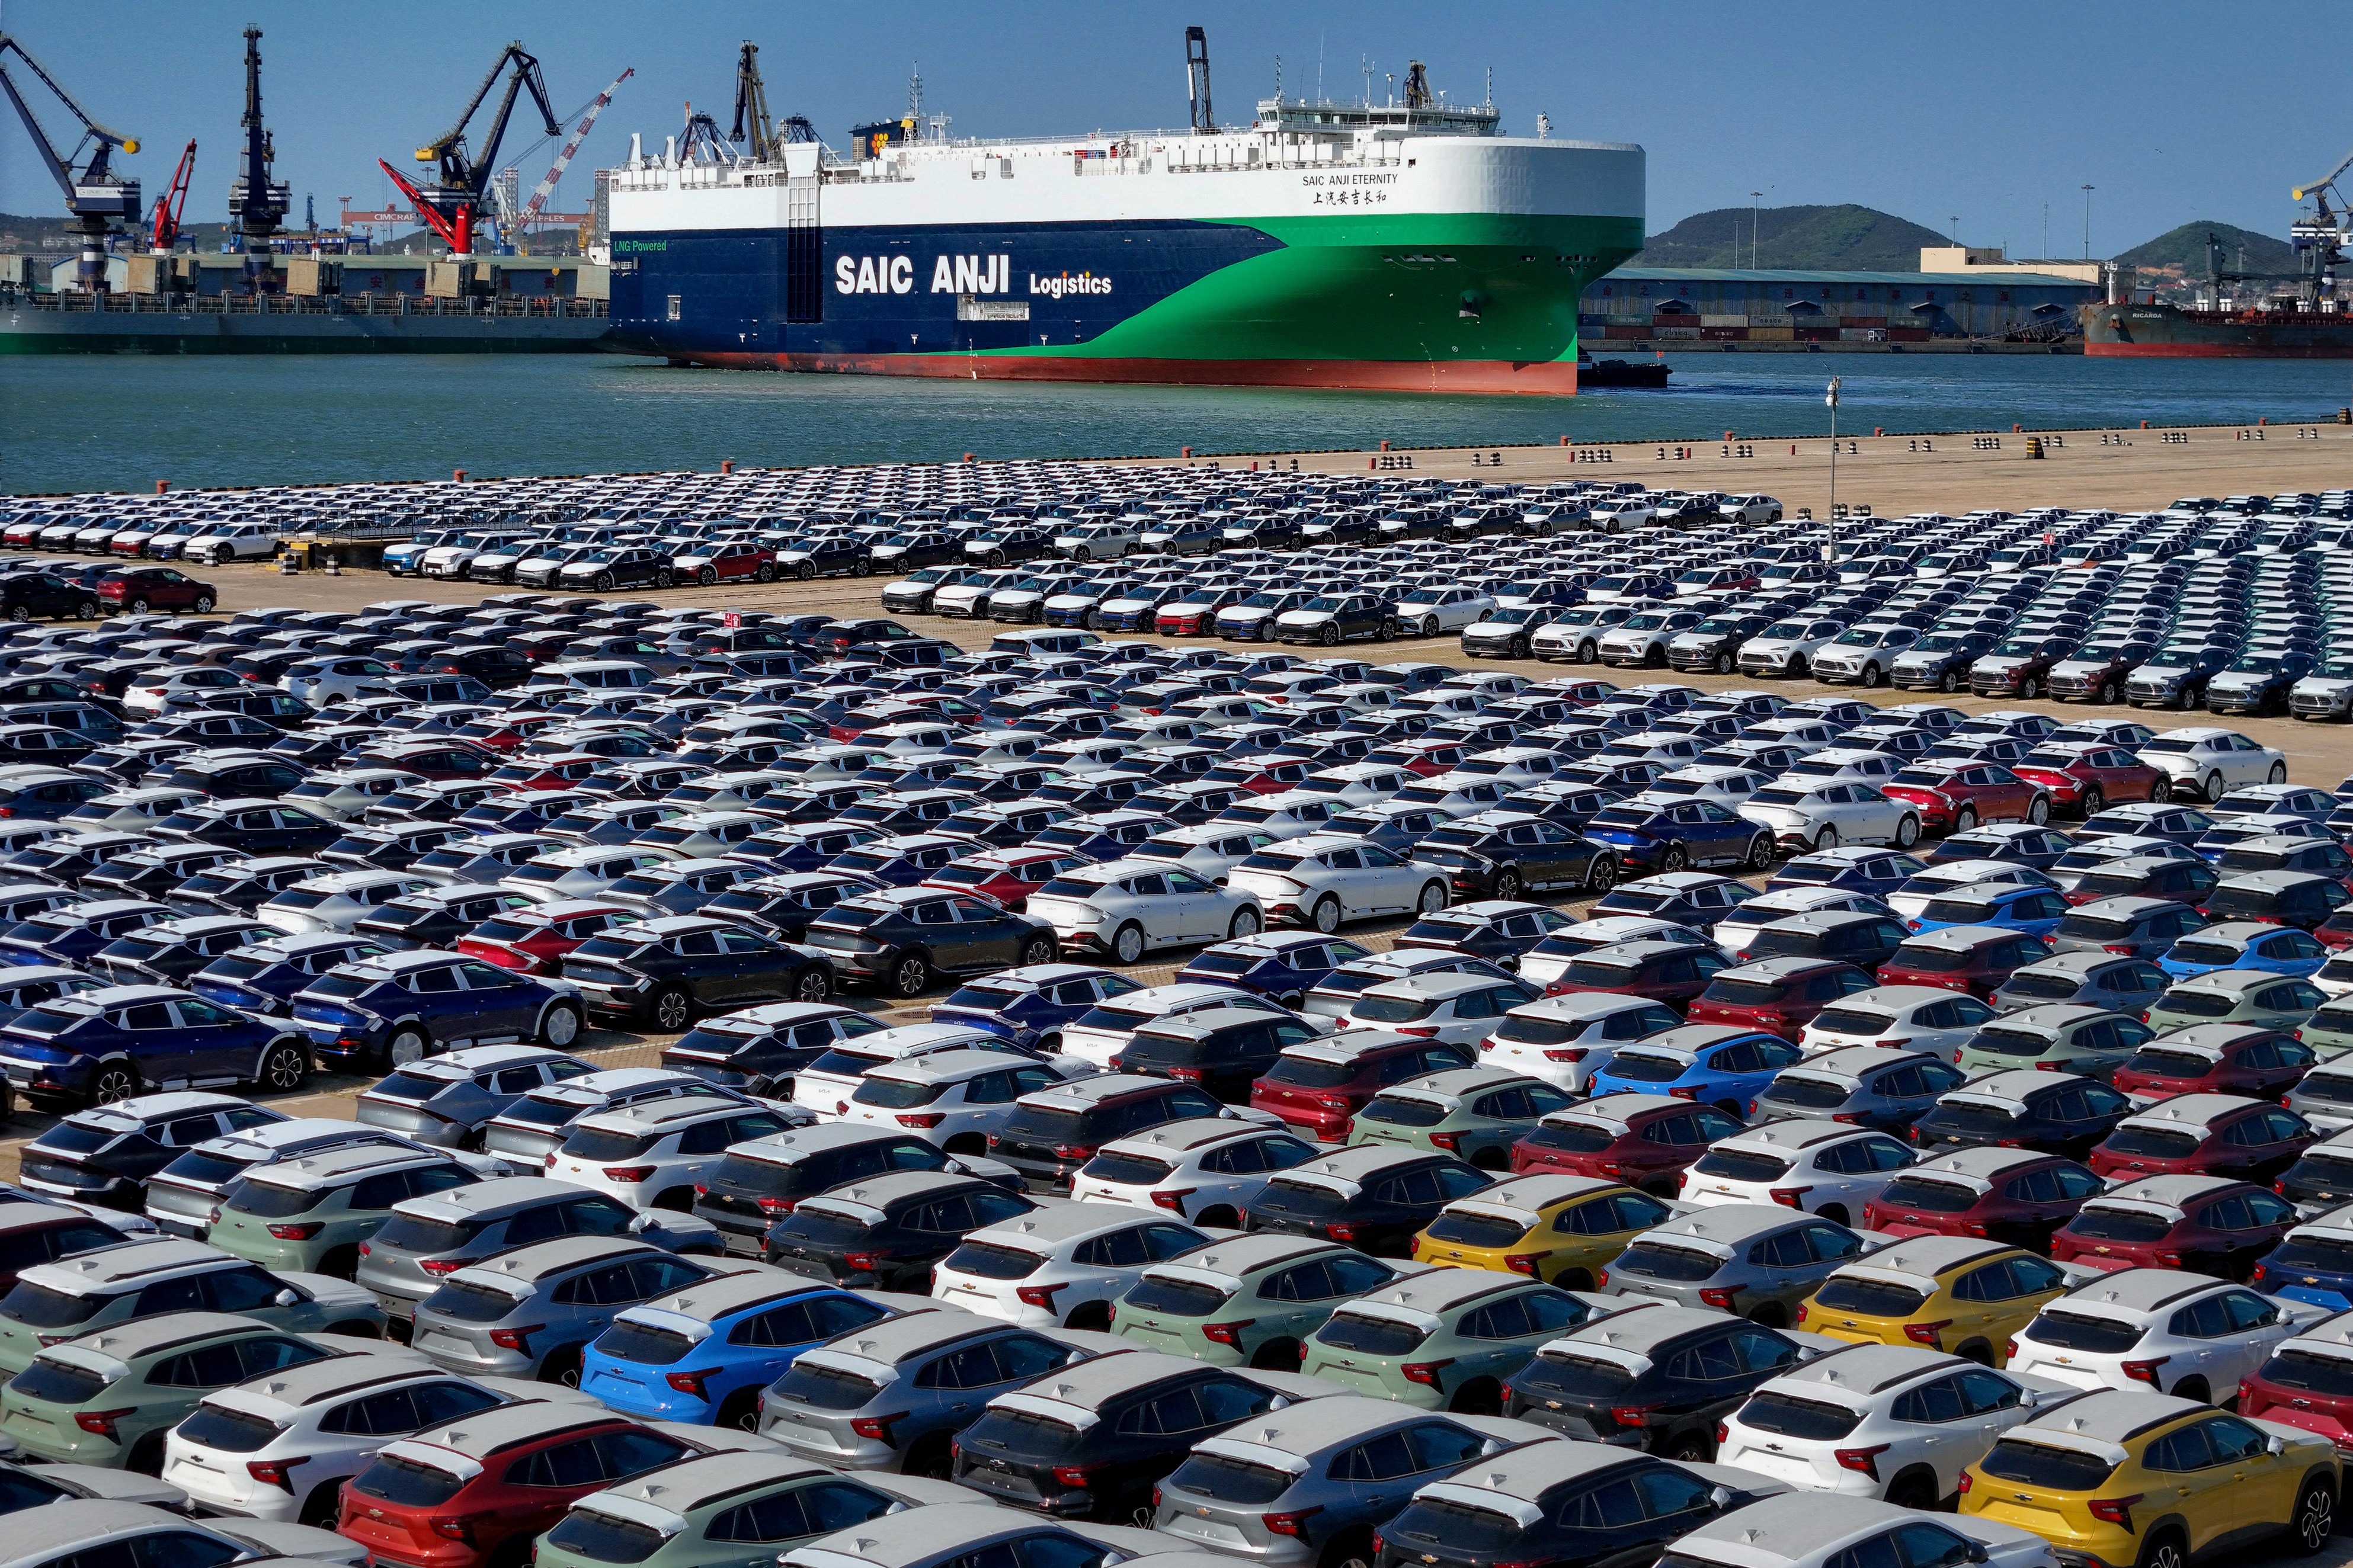
中共海關數據顯示,中國9月出口強勁,今年貿易順差有望打破去年創下的近1.2萬億美元的全年最高紀錄。事實上,2024年中國貨物貿易順差近萬億美元,已經創下了國際貿易史的紀錄,但2025年、2026年的勢頭更猛。可問題是,這繁榮的背後在付出哪些代價呢?本文討論三點。
「內冷外熱」:宏觀經濟嚴重失衡
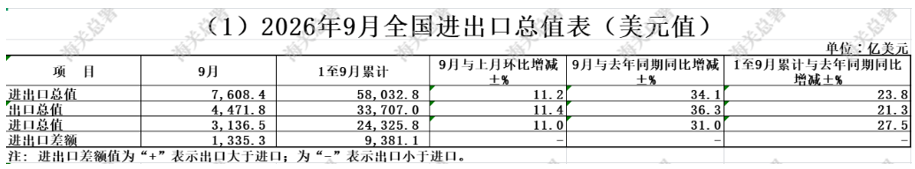
根據中共海關數據:(1)9月,以美元計價,中國出口同比大增36.3%,進口增幅也擴大31%,單月錄得1335億美元的貿易順差;(2)今年進出口持續快速增長,一、二、三季度分別增長15.3%、18.3%、22.3%(人民幣計價)。(3)截至9月底,中國今年前三季度的累計貿易順差已達到9381億美元,有望打破去年創下的近1.2萬億美元的全年最高紀錄。
中國出口強勁的背後,是內需的持續低迷。請看兩個數據。(1)2026年1—8月份,社會消費品零售總額327,569億元,同比增長1.1%。這不僅連進出口增速的零頭都趕不上,也遠低於同期官方的GDP增速。(2)2026年1—8月份,全國固定資產投資(不含農戶)293,092億元,同比下降7.2%。這是在2025全年下降3.8%基礎上的持續萎縮。
內需持續低迷、中國宏觀經濟嚴重失衡已是國內外經濟學界、政策界的共識。而且,普遍認為,解決失衡不能依賴出口,而是需進行結構性改革。例如,10月13日,國際貨幣基金組織(IMF)將中國2026年的經濟增長預期下調0.1個百分點至4.5%,並預計2027年將進一步放緩至4%。IMF警告,強勁的出口無法完全抵消內需的疲弱。反過來講,中共當局對出口的依賴,猶如飲鴆止渴,進一步加劇了宏觀經濟的失衡。
國際貿易摩擦升級
中國如此巨額的貿易順差,是國際社會無法接受的。2024年起,「中國衝擊2.0論」(China Shock 2.0)就廣泛流行,認為在近年中國樓市泡沫破滅、內需不足的背景下,中國製造商擴大產能並使數以萬億美元計的低價商品、電動汽車、綠能設備、鋼鐵、化工品與機械大量湧向全球市場。
針對「中國衝擊2.0論」,國際社會的共識在2026年達到了一個前所未有的高峰。例如,5月至6月分別召開的G7部長級會議和峰會上,「中國供給過剩和出口擴張」成為最核心的經濟議題。G7在聯合聲明中指出,非透明政府補貼正在持續扭曲市場並加劇經濟依賴,並首次警告「試圖將經濟依賴作為籌碼的行徑必將失敗」。歐盟委員會主席馮德萊恩稱「某些國家產得太多、消費得太少」,對全球經濟穩定已構成「日益嚴重的危險」,並直接給中國巨額的貿易順差貼上了「不可持續」的標籤。
又如,美聯儲專門發布的《中國衝擊2.0:當前中國出口浪潮與2000年代初有何不同》報告強調,中國當前的貿易順差衝擊規模已超過非中國區全球GDP的1%,且正全面從低端勞動密集型產品轉向電動汽車、精密機械等高技術資本密集型行業,全面擠壓發達經濟體市場。9月28日,歐洲中央銀行(ECB)與意大利央行在羅馬罕見地召開了題為「中國衝擊2.0:成因、後果與政策應對」的聯合學術與政策研討會,正式認定「中國衝擊2.0」是由政府產業政策支持、價格競爭力及技術升級共同驅動的。
在政策上,美國除維持並升級針對中國電動車、半導體的加徵關稅外,其重點全面轉向阻止中國通過第三國進行「轉運與關稅規避」;歐盟則向中共下「最後通牒」,10月上旬迫使中共達成一項為期四年的「共同諒解」協議,對中國出口至歐盟的混合動力汽車設定每年35萬輛的配額上限。此外,與「第一次中國衝擊」不同,這次連金磚國家和新興市場(拉美與亞洲)也掀起了反傾銷潮。
可以說,針對「中國衝擊2.0」,國際社會呈現出兩大根本轉變:在產業維度上,這不再是廉價紡織品的衝擊,而是中國對西方航空、AI、機械人、電動汽車和生物醫藥等高科技制高點的直接產業替代與主導權爭奪;在應對策略上,西方主要經濟體不再相信WTO等傳統規則,而是通過G7等機制化同盟進行集體圍堵:邊談判、邊築牆、邊精準反制。
萬億外貿順差的「裏子」在爛
外貿順差是達到了史無前例的萬億級別,但真實的經濟效益如何呢?這裏只做兩點拆解。
其一,金融支持裏的壞賬。沒有官方的信貸支持,中國外貿不可能做到今天的規模。舉例而言,2026年前9個月,中國進出口銀行新發放的外貿領域貸款就已近1萬億元人民幣;其針對「一帶一路」共建國家的貸款餘額已超過2萬億元人民幣。2026年前8個月,中國出口信用保險公司(中信保)的承保金額高達8541.8億美元,覆蓋了中國約三分之一的外貿企業,其直接和間接帶動的出口額佔中國同期總出口的25%以上。根據國際研究機構AidData發布的全面追蹤報告,中國目前對全球(包含發達國家與發展中國家)的海外總體信貸與放貸存量規模約在1萬億至2萬億美元之間。這個規模位居全球前列。
官方宣稱目前的壞賬風險整體仍處於官方可控的範圍內,但真實情況可能並非如此。帳面不良率低,部份原因在於針對部份進出口貿易商、地方平台或小微企業,銀行廣泛採用了「允許延期償付/展期」或通過中信保的保險兜底的方式。如果將這些「展期、重組、借新還舊」的貸款全部拉回國際通用的不良資產定義,外界估計,中國整體銀行體系的隱性不良率(包含境內外廣義影子債務)可能達到5%至10%,遠高於帳面上的1.2%至1.5%。
此外,中信保的保險兜底,只是風險在國家賬本內部的轉移,而非消失。當一家中國出口商或海外買方違約導致信貸無法收回時,由於該項目購買了中信保的保險,中信保會按照比例向放貸銀行進行賠付,銀行的這筆貸款在帳面上就被核銷或沖平了,不良率自然不會上升。這本質上是把「銀行的金融風險」轉嫁給了「中信保的承保虧損」。而中信保作為政策性保險公司,其背後的最終出資人和兜底者是中共財政部。這種「左手倒右手」的機制,實際上是把進出口金融風險變成了中共中央政府的隱性財政負擔。
其二,貿易條件(Terms of Trade, TOT)的總體惡化。貿易條件是指一個國家出口商品價格與進口商品價格的比率。貿易條件惡化,意味著中國現在需要出口更多數量的汽車、光伏和鋰電池,才能換回同樣數量的石油和鐵礦石。
當前,中國出口顯現兩極分化。一方面,例如9月份集成電路出口額在數量僅微增1%的情況下,金額同比飆升了136.8%。這屬於「貿易條件顯著改善」,更準確地說是典型的「結構性高端化」與「技術紅利爆發」。但這只是個別產品或行業。廣泛的傳統製造和產品,卻是相反的情況。
舉例而言:(1)中國新能源車在海外的「主動降價」——在巴西關稅生效前、歐盟配額落地前、國內退稅率下調前,主動通過階段性降價迅速砸開新興市場的大門;(2)終端消費電子與家電,降價刺激海外「大篷車式」掃貨,如9月份家電出口「價格下調、銷量井噴」;(3)綠色電力能源鏈(光伏、風電、儲能),在出海時普遍採取了「貼著成本線定價」的激進策略,用極致的低價填滿歐洲和「一帶一路」沿線國家的電網和儲能電站;(4)傳統勞動密集型產品(如玩具、服裝、傢俬),靠極致性價比承接歐美補庫存。
概而言之,除了AI晶片和高價算力硬件等在賺取全球科技狂熱的「暴利」外,其餘絕大多數中國製造都在通過「主動降價、讓利、降毛利」的方式,艱難地在全球地緣摩擦與國內消費低迷的夾縫中求生存。
《大紀元》首發
本文僅代表作者本人觀點,並不一定反映《大紀元時報》立場。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores