

麥肯錫公司(McKinsey & Company)於10月中發布的《2026年全球原材料展望》指出,金屬與礦業以創紀錄市值、十年來其中最強勁的財務表現踏入2026年,但表面亮麗的業績掩蓋了行業生產力停滯、價值創造日益集中的現實。
此乃該行第三次發表這項報告,當中指出金屬與礦業市值達到創紀錄的3.7萬億美元,較2015年高出約230%;EBITDA超過8,000億美元,平均EBITDA利潤率達27%。然而,金屬與礦業收入在2025年僅增長約1%,產量大致持平,勞動生產力未有改善,資本生產力更有所下降。
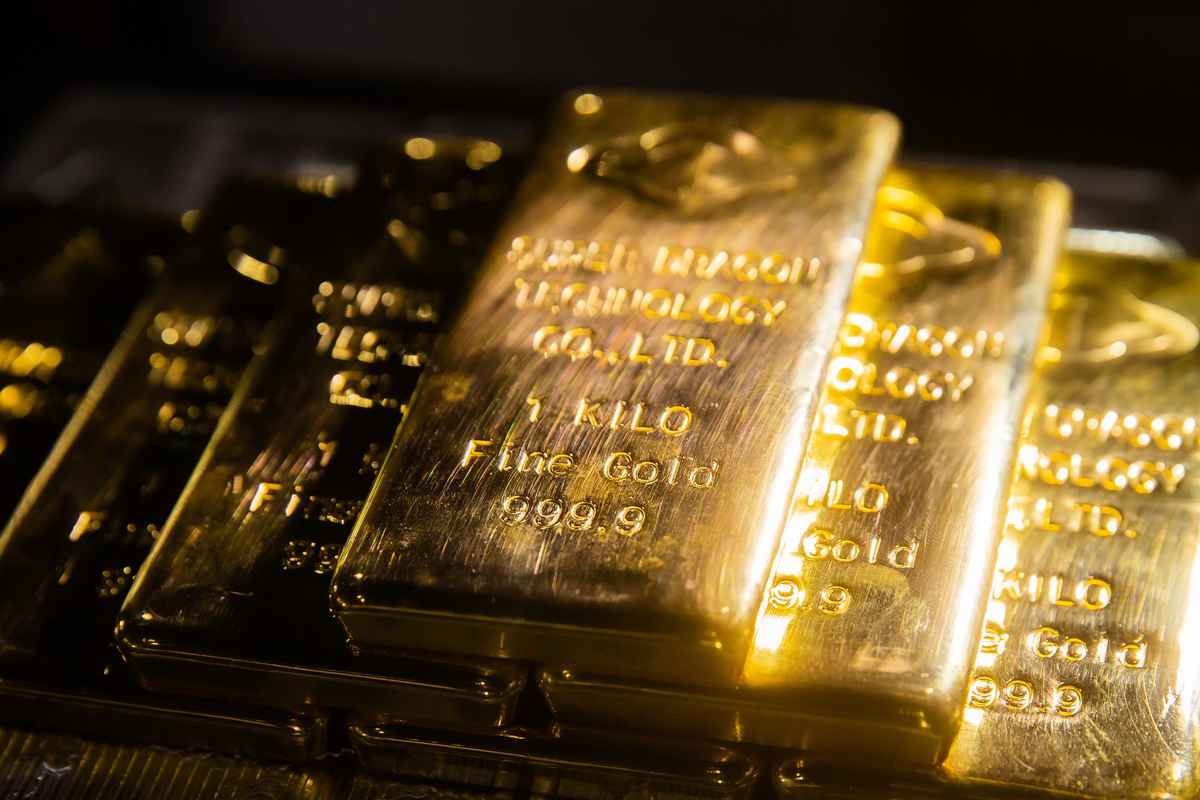
行業轉向利潤率較高的大宗商品,特別是黃金及銅,帶動利潤率擴張。金價去年上升45%,首次超越鋼鐵、動力煤成為行業EBITDA池中更大的一環。過去十年,回報亦出現明顯分化:2015年至2025年間,黃金生產商的股東總回報增長8.1倍,銅為6.3倍,鎳則為2.2倍。
麥肯錫資深合夥人范霍伊(Michel Van Hoey)表示:「行業以強勁財務基礎踏入2026年,但推動這種表現的因素非常重要。較高的大宗商品價格,特別是黃金,支持了強勁回報,而基本增長仍然溫和。機遇在於將今日的財務實力轉化為投資決策,以捕捉未來需求及價值創造的轉向。」
目前,原材料在地緣政治中扮演越來越重要的戰略角色;各國政府正透過戰略儲備、國內投資及貿易限制等措施,加強保障供應。這些限制日益涵蓋廢料及回收材料,為依賴進口原料的企業帶來新壓力。包括霍爾木茲海峽在內的實體貿易中斷,亦進一步暴露供應鏈的脆弱性。
此外,需求地理分佈亦正在改變。中國仍是全球原材料消費的核心,但其按收入計算的全球金屬消費份額已從2020年高峰回落;印度已成為第二大區域市場並持續增長,改變了行業投放資本及人才的去向。隨著能源轉型推進,數碼基礎設施亦為特定原材料創造新需求,預計到2030年,數據中心將佔全球銅需求約4%。
麥肯錫資深合夥人埃洛特(Karel Eloot)表示:「金屬與礦業的下一個生產力前沿將由科技推動。在產量、回收率、採購及資本效益方面,每年至少存在4,500億美元的機會。特別是人工智能、進階分析、自動化及機械人技術。要把握這一潛力,企業須迅速由試點轉向在整個價值鏈進行以關鍵績效指標為導向的大規模部署。」@
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores